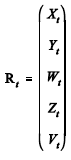Questões de Concurso sobre Modelos ARMA


Disciplina
Assunto 1
Banca
Instituição
Cargo
Ano
Carreira
Área de formação
Escolaridade
Dificuldade
 
Comentários:
Professores
Alunos
Meus Comentários
Vídeo
 
Minhas questões:
Resolvidas
Não resolvidas
Certas
Erradas
 
Tipo de questão:
Certo e errado
Múltipla escolha
Incluir questões:
Anuladas
Desatualizadas
 
Questões:
Todas as questões
 
Filtro simplificado
 
Questões
Todas as questões
 
28 questões encontradas
Questões por página
20
Mais recentes
 

Sejam f(k), k = 1,2,3,... e g(k), k = 1,2.3,... as funções de autocorrelação (fac) e autocorrelação parcial (facp), respectivamente, de um modelo ARMA(p,q). Considere as seguintes afirmações:

I. Para um ARMA(1,0), f(k) só difere de zero para k = 1 e g(k) decai exponencialmente.

II. Para um ARMA(1,1), f(k) só difere de zero para k = 1 e g(k) decai exponencialmente.

III. Para um ARMA(0,2), f(k) só difere de zero para k = 1 e k = 2 e g(k) é dominada por misturas de exponenciais ou senoides amortecidas.

IV. Para um ARMA(2,0), f(k) é dominada por misturas de exponenciais ou senoides amortecidas e g(k) = 0, somente para k = 1 e para k > 1 decai exponencialmente.

Está correto o que se afirma SOMENTE em


A

I e III.


B

III e IV.


C

I, II e III.


D

III.


E

I.

O processo ARMA(p, q) multivariado é adequado para descrever o processo R1990, R1991, ... , Rt, em que o vetor Rt, apresentado a seguir, é aleatório.

Imagem associada para resolução da questão


C
Certo

E
Errado

Se {X(t)} segue um processo ARMA, então a função de autocorrelação amostral segue uma distribuição normal assintótica.


C
Certo

E
Errado

A partir das informações apresentadas no texto, julgue os seguintes itens.

I |A| < 1.

II |B| < 1.

III {Yt} segue um processo ARMA(1,1).

A quantidade de itens certos é igual a


A
0

B
1

C
2

D
3

O modelo ARMA é um modelo


A

não estacionário.


B

estacionário.


C

não estacionário, exclusivamente auto-regressivo.


D

sazonal.


E

estacionário, exclusivamente de média móvel.

A evolução de uma série mensal de receitas, após a remoção da tendência e de efeitos sazonais, define um processo fracamente estacionário que obedece à lei de formação de um processo auto-regressivo de médias móveis ARMA(p,q). O natural p é a ordem da parte auto-regressiva e o natural q a ordem do processo de médias móveis. Sabe-se que a função de autocorrelação da série tem queda exponencial e que a função de autocorrelação parcial não se anula na defasagem ("lag") de ordem 2, mas se anula a partir da defasagem ("lag") de ordem 3, inclusive.

Assinale a opção que dá os valores de p e q.


A
p=0 e q=0

B
p=0 e q=2

C
p=1 e q=1

D
p=2 e q=2

E
p=2 e q=0
 
1
 
Gerar simulado