







Seu próximo nível começa aqui
Seu desenvolvimento não pode ter limites. Garanta sua Assinatura Ilimitada e libere uma preparação completa com os melhores professores do Brasil.

Sendo X e Y duas variáveis aleatórias contínuas com função de densidade conjunta dada por:
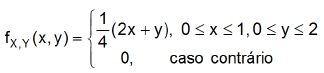
e considerando as variáveis aleatórias X e Y e a função de densidade conjunta, é correto afirmar que