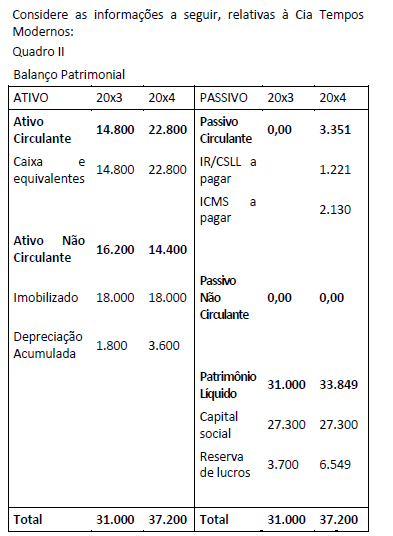
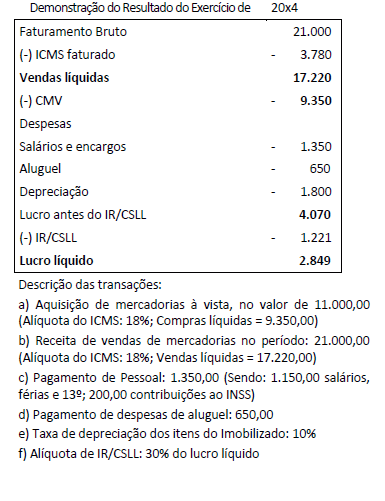
O CPC 07 (R1) orienta que as subvenções governamentais relacionadas a ativos, inclusive ativos não monetários mensurados ao valor justo, devem ser apresentadas:
A
na Demonstração do Resultado do Exercício, como outras receitas operacionais;
B
na Demonstração do Resultado do Exercício, dependendo da forma de recebimento da subvenção;
C
no Balanço Patrimonial, em adição à conta do ativo correspondente;
D
no Balanço Patrimonial, em conta de passivo, como receita diferida;
E
no Balanço Patrimonial, dependendo da forma de recebimento da subvenção.