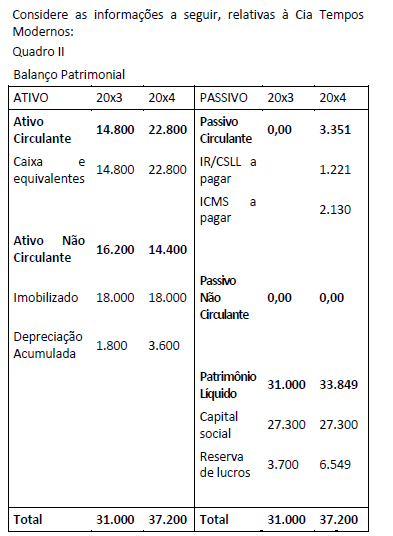
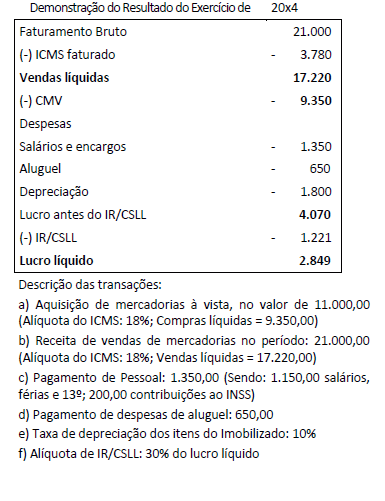
De acordo com o CPC 04 (R1) - Ativo Intangível, o preço que uma entidade paga para adquirir separadamente um ativo intangível reflete sua expectativa sobre a probabilidade de os benefícios econômicos futuros esperados, incorporados no ativo, serem gerados a favor da entidade. São exemplos de custos diretamente atribuíveis a um ativo intangível adquirido separadamente, EXCETO: