







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Um financiamento de $ 100.000 foi contratado por um período de 10 meses, com taxa de juros de 3% ao mês, pelo Sistema de Amortização Constante (SAC).
A prestação é constante.
Os juros são crescentes.
O valor da 6ª prestação (n=6) é $ 10.000.
Após o pagamento da 5ª prestação (n=5), o saldo devedor é $ 60.000.
O valor dos juros embutidos na 8ª prestação (n=8) é $ 900.
Uma empresa contraiu um financiamento para a aquisição de um terreno junto a uma instituição financeira, no valor de dois milhões de reais, a uma taxa de 10% a.a., para ser pago em 4 prestações anuais, sucessivas e postecipadas. A partir da previsão de receitas, o diretor financeiro propôs o seguinte plano de amortização da dívida:
Ano 1 – Amortização de 10% do valor do empréstimo;
Ano 2 – Amortização de 20% do valor do empréstimo;
Ano 3 – Amortização de 30% do valor do empréstimo;
Ano 4 – Amortização de 40% do valor do empréstimo.
Considerando as informações apresentadas, os valores, em milhares de reais, das prestações anuais, do primeiro ao quarto ano, são, respectivamente,
700, 650, 600 e 500
700, 600, 500 e 400
200, 400, 600 e 800
400, 560, 720 e 860
400, 580, 740 e 880
Uma pessoa financiou a compra de um terreno de R$ 120.000,00 no Sistema de Amortização Constante em 6 parcelas mensais postecipadas, ou seja, a primeira delas paga um mês após o empréstimo. A taxa de juros é de 1% a.m.
A tabela a seguir mostra alguns valores do fluxo de pagamentos.
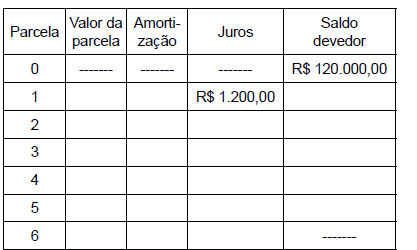
O montante total de juros que a pessoa terá pagado ao final do empréstimo será de
Um advogado comprou uma sala para instalar seu escritório por R$ 120.000,00 utilizando o sistema de amortização constante (SAC). O banco financiou a compra dessa sala em 24 meses com juros de 2% ao mês. A segunda prestação que esse advogado deverá pagar será de:
R$ 5.800,00
R$ 6.200,00
R$ 6.700,00
R$ 7.300,00
R$ 7.400,00
É prática comum a quitação antecipada de financiamentos bancários firmados entre os clientes bancários e as instituições financeiras. Considere que um cliente recebeu inesperadamente um prêmio de loteria e procurou sua agência bancária com o objetivo de quitar, antecipadamente, seu empréstimo bancário. Sabe-se que havia tomado emprestado um financiamento uniforme para ser retornado à instituição bancária em 60 parcelas mensais de R$ 250,00 a um custo de 5% de juros mensais. Qual o valor aproximado deverá ser utilizado para quitar o empréstimo bancário, imediatamente após a quitação da 30ª parcela, no mesmo dia?
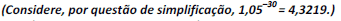
Um imóvel, no valor de $ 360.000,00, foi adquirido com financiamento pelo Sistema de Amortizações Constantes (SAC) para pagamento em 180 prestações mensais, com juros nominais de 18% ao ano. Não considerando a atualização monetária, a última parcela do financiamento terá o seguinte valor:
$ 5.711,85
$ 2.700,00
$ 2.030,00
$ 5.797,50
Considere um financiamento de quatro anos cujo valor do principal seja de R$ 100,00 e a taxa de juros, igual a 4% ao ano. Considere quatro planos de amortização para esse financiamento:
No final do quarto ano, nos planos 1, 2, 3 e 4, os valores da amortização do principal serão (em reais), respectivamente, de
100, 100, maior do que 25 e 25.
maior que 116, 100, maior do que 25 e 25.
100, 100, 25 e menor do que 25.
menor do que 100, maior do que 100, maior do que 25 e 25.
100, 100, 25 e maior do que 24.
Sr. Silva fez um empréstimo de R$ 1.000,00 (hum mil reais) para ser pago em 4 (quatro) prestações mensais, sendo a primeira delas paga 30 dias após o empréstimo. A operação foi realizada pelo Sistema de Amortização Constante (SAC), com juros de 5% ao mês sobre o saldo devedor. O valor da terceira prestação será igual a
R$ 250,00
R$ 262,50
R$ 267,50
R$ 275,00
Um financiamento de R$ 100.000,00 foi obtido no final do ano de 2014, à taxa de juros reais de 5% ao ano e com prazo de 4 anos. As prestações foram calculadas pelo sistema SAC.
Assumindo que a taxa de inflação seja igual e constante a 10% ao ano, a taxa interna de juros nominal do fluxo de caixa dessa operação de financiamento será igual a
12,5%.
15%.
15,5%.
20,5%.
0,15%.
Assinale a alternativa que contém o sistema de amortização utilizado no financiamento cujos valores estão representados na tabela a seguir.
Ano | Juros | Amortização | Prestação | Saldo |
0 | R$ 10.000 | |||
1 | R$ 1.200 | R$ 2.500 | R$ 3.700 | R$ 7.500 |
2 | R$ 900 | R$ 2.500 | R$ 3.400 | R$ 5.000 |
3 | R$ 600 | R$ 2.500 | R$ 3.100 | R$ 2.500 |
4 | R$ 300 | R$ 2.500 | R$ 2.800 | R$ 0 |
Total | R$ 3.000 | R$ 10.000 | R$ 13.000 | ------------- |
"PRICE”
Sistema Americano
“SAM”
“SAC”
“BULLET”
Após a leitura das afirmações apresentadas a seguir, identifique a afirmação correta:
I. No sistema de amortização constante todas as prestações a serem pagas apresentam o mesmo valor.
II. No sistema Price a amortização é igual em todas as parcelas a serem pagas.
III. No sistema americano a amortização só ocorre no pagamento da última parcela.
IV. O sistema de amortização Price é também denominado método francês de amortização.
A sequência correta é:
Apenas a assertiva III está correta.
Apenas as assertivas I e II estão corretas.
Apenas as assertivas III e IV estão corretas.
Apenas as assertivas I, II e III estão corretas.
36. Um imóvel é vendido por R$ 2.000.000,00. O comprador pagou R$ 400.000,00 de entrada e o restante será pago em 50 prestações mensais, à taxa de 2% ao mês, pelo Sistema de Amortização Constante (SAC).
Utilizando os mesmos dados da questão anterior, a soma das três primeiras prestações será de:
R$ 64.000,00
R$ 127.360,00
R$640,00
R$ 200.000,00
$ 190.080,00



