







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Situação hipotética: Um cliente tomou R$ 60.000 de empréstimo em um banco. A quantia foi entregue no ato, sem prazo de carência, e deverá ser quitada pelo sistema de amortização constante (SAC) em 12 prestações mensais consecutivas e com a primeira prestação vencendo um mês após a tomada do empréstimo. A taxa de juros contratada foi de 2% ao mês. Assertiva: Nesse caso, o valor da sexta prestação será de R$ 5.700.
Certo
Errado
Uma pessoa faz um financiamento no valor de R$66.000, a ser pago em 120 meses, pelo sistema de amortização constante, SAC. Os juros cobrados são de 0,6% mensais.
Portanto, o valor da terceira parcela (incluindo amortização e juros) a ser paga deste financiamento é:
Maior que R$ 955.
Maior que R$ 950 e menor que R$ 955.
Maior que R$ 945 e menor que R$ 950.
Maior que R$ 940 e menor que R$ 945.
Menor que R$ 940.
A empresa NTN contratou um empréstimo no seu banco de relacionamento no valor de $ 800.000,00, com juros pré-fixados de 10% ao ano. O pagamento do citado empréstimo será em 4 parcelas anuais e consecutivas, calculadas pelo Sistema de Amortização Constante – Tabela SAC. Assinale a alternativa que aponta o valor da prestação que deverá ser paga ao banco no segundo ano.
$ 200.000,00
$ 220.000,00
$ 240.000,00
$ 260.000,00
$ 280.000,00
O financiamento bancário de parte do valor de um imóvel para pessoa física foi aprovado nas seguintes condições:
• Amortizações e Prestações mensais calculadas pelo SAC (Sistema de Amortizações Constantes);
• Valor financiado: R$ 60.000,00;
• Prazo de financiamento de 120 meses;
• Taxa mensal de juros: 1%;
• Seguros de R$ 30,00 mensais;
• Custo de Administração de R$ 25,00 mensais.
(Os custos de seguros e de administração são incluídos em cada prestação.)
Dessa forma, os valores da primeira e da décima prestação são, respectivamente:
R$ 1.010,00 e R$ 997,00
R$ 1.155,00 e R$ 1.022,50
R$ 1.155,00 e R$ 1.110,00
R$ 1.031,00 e R$ 1.110,00
R$ 1.010,00 e R$ 1.022,50
O sistema de amortização constante (SAC) é uma forma de amortização do saldo devedor de um empréstimo, em que a amortização se dá em partes iguais. Então, o valor da prestação paga ao longo da vigência do contrato é:
sempre crescente.
sempre decrescente.
constante e depois decrescente.
crescente e depois decrescente.
Sistema de Amortização Constante
Prazo | Prestação | Juros | Amortização | Saldo Devedor |
0 | 100.000,00 | |||
1 | 30.000,00 | 10.000,00 | 20.000,00 | 80.000,00 |
2 | ||||
3 | ||||
4 | ||||
5 | 0,00 |
Sistema PRICE
Prazo | Prestação | Juros | Amortização | Saldo Devedor |
0 | 100.000,00 | |||
1 | 26.380,00 | 10.000,00 | 16.380,00 | 83.620,00 |
2 | ||||
3 | ||||
4 | ||||
5 | 0,00 |
Suponha que um empréstimo de R$ 100.000,00 deverá ser pago em cinco prestações anuais e consecutivas, vencendo a primeira um ano após a contratação. A taxa de juros cobrada foi de 10% ao ano. Comparando-se a amortização pelos sistemas SAC e PRICE, conforme quadros apresentados, é correto afirmar que, na parcela
2, os juros pelo SAC > PRICE.
2, a amortização pelo SAC < PRICE.
2, o saldo devedor pelo SAC > PRICE.
3, os juros pelo SAC < PRICE.
3, a prestação pelo SAC > PRICE.
Um agiota emprestou para seu amigo uma quantia de R$ 200.000,00, entregues no ato do pedido de empréstimo, para serem pagos em quatro parcelas anuais consecutivas pelo sistema de amortização constante (SAC) e sem prazo de carência. A taxa de juros compostos praticada pelo agiota foi de 25% ao ano, e a primeira parcela será paga um ano após a tomada do empréstimo.
Nessa situação, o valor da segunda prestação a ser paga pelo amigo será:
superior a R$ 86.000,00 e inferior a R$ 87.000,00.
superior a R$ 87.000,00 e inferior a R$ 88.000,00.
superior a R$ 88.000,00 e inferior a R$ 89.000,00.
superior a R$ 89.000,00.
Um financiamento no valor de R$ 8.000,00 foi contratado e deverá ser quitado em 5 prestações mensais e consecutivas, vencendo a primeira delas um mês após a data da contratação do financiamento. Foi adotado o Sistema de Amortizações Constantes (SAC) a uma taxa de juros efetiva de 4,5% ao mês.
O valor da 2ª prestação será:
R$ 1.960,00;
R$ 1.888,00;
R$ 1.816,00;
R$ 1.744,00;
R$ 1.672,00.
Um empréstimo, pelo Sistema de Amortização Constante, de R$ 300,00 será pago em 5 prestações mensais, sendo a primeira delas paga 30 dias após o empréstimo, com juros de 10% ao mês.
O valor, em reais, da segunda prestação será de:
66.
72.
84.
90.
120.
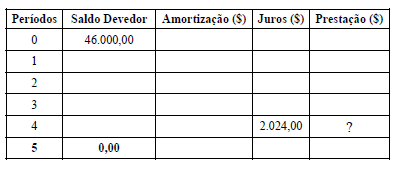
Um empréstimo de R$ 46.000,00 será pago em cinco parcelas anuais consecutivas, com taxa de juros de 11% ao ano, sem carência, pelo sistema de amortização constante (SAC). Sabendo que os juros cobrados na quarta parcela foram de R$ 2.024,00, o valor da quarta parcela correspondeu a
No financiamento de R$ 60.000,00 para aquisição de um carro, utilizou-se o Sistema de Amortização Constante (SAC), com taxa de 2% a.m para ser liquidado em 6 parcelas, sem entrada. Os pagamentos ocorreram conforme a tabela abaixo, que se apresenta completa apenas até a terceira parcela.
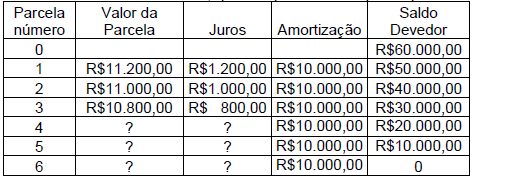
O valor total das parcelas pagas nesse financiamento foi de
Considere um sistema misto de amortização de financiamentos em que cada prestação é a média aritmética entre as prestações correspondentes nos sistemas SAC e Price, nas mesmas condições.
Um empréstimo de R$ 30.000,00 será quitado em 6 prestações mensais, sendo a primeira delas paga um mês após a contratação do empréstimo. A taxa efetiva de juros utilizada é de 7% a.m.. Se o sistema utilizado para a quitação desse empréstimo for o descrito acima, a diferença positiva entre as duas primeiras prestações será igual a:
Dado: 1,075 = 1,4
1,076 = 1,5
Para adquirir um carro, Gabriel financiou o valor de R$ 36.000,00 a ser quitado em 120 prestações mensais e consecutivas. A primeira prestação, no valor de R$ 1.308,00, venceu um mês após a contratação do financiamento. Se o sistema adotado foi o de Amortizações Constantes (SAC), a taxa de juros mensal efetiva aplicada a essa transação é:
3,0%;
2,8%;
2,7%;
2,5%;
2,4%.
No Sistema de Amortização do Sistema Financeiro de Habitação, um dos sistemas utilizados é o de amortização constante (SAC). O cálculo da primeira prestação é feito da seguinte forma: o valor financiado é dividido pelo número de prestações, fornecendo a parte a ser amortizada em cada mês. Em seguida, é calculado o juro de 12% ao ano, ou 1% ao mês sobre o saldo da dívida. Cada prestação é igual à soma desses dois valores. E nas demais prestações, os juros vão diminuindo conforme vai diminuindo a dívida. Então, em um financiamento de um imóvel de R$ 60.000,00, com prazo de 10 anos, o valor da terceira prestação é de
R$ 1.040,00.
R$ 980,00.
R$ 1.090,00.
R$ 1.060,00.
R$ 1.020,00.
Um financiamento no valor de R$ 18.000,00 foi contratado e deverá ser quitado em 20 prestações mensais e consecutivas, vencendo a primeira delas um mês após a data da contratação do financiamento. Foi adotado o Sistema de Amortizações Constantes (SAC) a uma taxa de juros efetiva de 3,0% ao mês.
A diferença entre os valores de duas prestações consecutivas quaisquer é sempre igual a:



