







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Uma empresa obtém financiamento bancário de R$ 100.000 com pagamento em 5 parcelas determinadas pelo Sistema de Amortizações Constantes – SAC. O quadro a seguir mostra o esquema de amortização utilizado, ou seja, parcela do principal, juros, prestação total e o saldo devedor apurado após a liquidação de cada prestação.
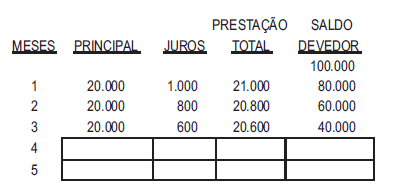
Completando o quadro, os valores, em reais, correspondentes às prestações totais 4 e 5 serão, respectivamente,
20.000 e 20.600
20.200 e 20.400
20.400 e 20.200
20.600 e 20.000
20.600 e 20.400
Considere que um bem imóvel no valor de R$ 82.000,00 deva ser financiado em 8 prestações mensais iguais, com entrada de 20% do valor do imóvel. Considere, ainda, que a financeira utilize o sistema de amortizações constantes, com taxa de juros compostos de 8,4% ao mês. Nessa situação, desprezando os centavos e a cobrança de seguro, é correto afirmar que o valor dos juros pagos na quinta prestação será de R$ 3.444,00.
Uma dívida de R$ 600,00 vai ser paga pelo Sistema de Amortização Constante em três prestações mensais sucessivas, a primeira começando um mês após o empréstimo de R$ 600,00. Se a taxa de juros compostos for de 2% a.m., a terceira e última prestação terá o valor, em reais, de
220,00
212,00
204,00
202,00
200,00
Com o objetivo de financiar a própria campanha para o cargo de vereador, um candidato contraiu um empréstimo de R$ 12.000,00, a ser pago em 8 parcelas postecipadas, anuais, pelo sistema de amortização constante e à taxa de juros de 5% ao ano. Nesse caso, o valor que, aplicado na data do empréstimo à taxa de juros simples de 5% ao ano para resgate em 5 anos, resultará o mesmo valor a ser pago pelo candidato em sua 5.ª parcela é de
R$ 1.200,00.
R$ 1.440,00.
R$ 1.500,00.
R$ 1.680,00.
R$ 1.875,00.
No SAC, o valor da 26.ª prestação é igual ao dobro da amortização.
Pelo SAC, a soma das primeiras 29 prestações será inferior a 50% do valor financiado.
Carlos comprou em janeiro de 2010 uma casa por R$180.000,00, com um financiamento sem entrada no sistema de amortização constante (SAC) a ser pago em 10 anos com prestações mensais e taxa de juros de 1% ao mês no regime de juros compostos. O contrato determina que a primeira prestação deva ser paga em fevereiro deste ano e as outras em cada um dos meses seguintes. Então, o valor da prestação que Carlos deverá pagar no mês de junho de 2010 é de:
R$ 3.020,00
R$ 3.160,00
R$ 3.240,00
R$ 3.300,00
R$ 3.450,00
Uma pessoa está negociando com um banco um financiamento para aquisição de um bem no valor de R$ 12.000,00 para ser pago em quatro parcelas mensais. O banco cobra uma taxa de juros compostos de 2% ao mês no financiamento. Se a pessoa optou pelo sistema de amortização constante (SAC) para saldar a sua dívida, o valor da segunda prestação será de
R$ 3.240,00.
R$ 3.180,00.
R$ 3.120,00.
R$ 3.060,00.
R$ 3.000,00.
Se uma dívida no valor de R$ 10.000,00 for paga, com juros de 5% ao mês, em 4 prestações mensais e consecutivas, pelo sistema de amortização constante (SAC), a soma das prestações pagas será igual a
R$ 11.150,00.
R$ 11.250,00.
R$ 11.350,00.
R$ 11.450,00.
R$ 11.550,00.
Se, nesse empréstimo, a primeira prestação vence um mês após sua tomada, então o total de juros pagos pelo comerciante foi superior a R$ 2.500,00.
Considere a seguinte situação hipotética. Para adquirir determinado bem no valor de R$ 1.000,00, Pedro contraiu financiamento no prazo de cinco anos à taxa de juros de 12% ao ano e deverá optar pelo sistema Price ou pelo Sistema SAC. No primeiro caso, o financiamento é amortizado em cinco prestações iguais de R$ 277,41, perfazendo o total de R$ 1.387,05. No segundo caso, o financiamento é amortizado em cinco prestações decrescentes que totalizam R$ 1.360,00. Nessa situação, o melhor plano para o tipo de financiamento a ser contraído por Pedro é o sistema SAC, visto que o total a ser pago por meio desse sistema será inferior àquele do sistema Price.
Um servidor tomou um empréstimo de R$ 10.000,00 à taxa de 1% ao mês, para ser pago em 25 parcelas mensais e consecutivas pelo sistema de amortização constante (SAC). A tabela a seguir ilustra parte da planilha de amortização desse empréstimo.
mês | valor da prestação (R$) | juros (R$) | amortização (R$) | saldo devedor (R$) |
0 | 0 | 0 | 0 | 10.000 |
1 | 500 | 100 | 400 | 9.600 |
2 | 496 | 96 | 400 | 9.200 |
3 | 492 | 92 | 400 | 9.000 |
... | ... | ... | ... | ... |
24 | 408 | 8 | 400 | 400 |
25 | 404 | 4 | 400 | 0 |
Nesse caso, a relação percentual entre o total de juros pagos e o valor do empréstimo é de
13%.
15%.
15,5%.
16%.
17,5%.
Um indivíduo tomou um empréstimo, em uma instituição financeira, no valor de R$ 72.000,00 a ser pago em 3 anos, em prestações mensais e consecutivas, com a primeira prestação vencendo em um mês após a tomada do empréstimo, à taxa de juros compostos de 12% ao ano. Nessa situação, considerando 1,09 e 0,7 como valores aproximados para 1,019 e 1,01!36, respectivamente, julgue os itens a seguir.
I Se o sistema considerado pela instituição financeira for o de amortização constante (SAC), então o valor da amortização será de R$ 2.000,00.
II Se o sistema considerado pela instituição financeira for o sistema francês de amortização (SF), de prestações constantes, então o valor da décima amortização será superior a R$ 1.820,00.
III As prestações no SAC são sempre superiores às prestações no SF.
Assinale a opção correta.
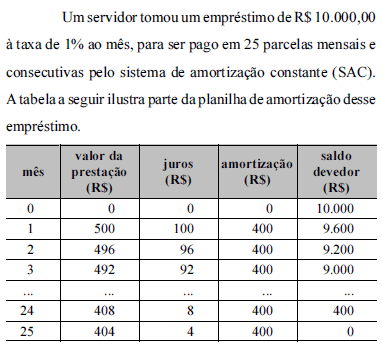
Nesse caso, a relação percentual entre o total de juros pagos e o valor do empréstimo é de
Determine o valor da prestação 3 de um financiamento de R$ 1.000,00, com prazo de 5 meses, e uma taxa de juros de 12% ao mês, utilizando o sistema de amortização constante (SAC).
R$ 150,00
R$ 220,00
R$ 232,00
R$ 242,00
R$ 272,00
Em um financiamento de R$ 1.000,00, se for utilizado o sistema de amortização francês (Price), o valor da prestação 2 é R$ 277,41, porém, se for utilizado o sistema de amortização constante (SAC), o valor da prestação 2 é R$ 296,00. Determine o valor da prestação 2, deste mesmo financiamento, se for utilizado o sistema de amortização mista (SAM).
R$ 280,70
R$ 290,70
R$ 286,70
R$298,70
R$ 262,70



