







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
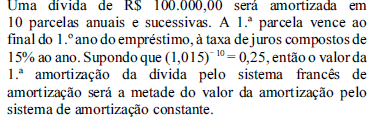
O saldo devedor após o pagamento da 1.ª parcela é superior a R$ 38.000,00.
Certo
Errado
A 1.ª parcela paga foi inferior a R$ 17.000,00.
Certo
Errado
A amortização do empréstimo, efetuada a cada ano, é inferior a R$ 8.000,00.
Considere que um apartamento seja vendido por R$ 300.000,00, sendo que 20% desse valor deve ser pago como entrada e o restante, financiado em 60 parcelas mensais e sucessivas, pelo sistema de amortização constante (SAC). Nesse caso, se a taxa de juros compostos do financiamento for de 4% ao mês e se a primeira parcela vencer ao final do primeiro mês da compra, então o valor da primeira prestação será superior a R$ 13.000,00.
No sistema da amortização constante (SAC), o valor da prestação é constante e periódico e o juro pago em uma dada prestação é sempre calculado sobre o saldo devedor do período imediatamente anterior, sendo menor a cada prestação.
A soma total de juros pagos foi superior a R$ 12.000,00.
Certo
Errado
No sistema de amortização constante (SAC), as prestações do financiamento incluem os juros do período calculados sobre o saldo do financiamento com valores variáveis a cada período, e a parcela da prestação relativa à amortização da dívida é decrescente.
O total de juros pago ao final do 1.º ano foi superior a R$ 9.500,00.
No sistema de amortização constante, o devedor paga o empréstimo em prestações, sendo cada uma composta por uma parcela constante de amortização e uma outra de juros sobre o saldo devedor.
A 1.ª prestação paga, ao final do 1.º ano, foi superior a R$ 18.000,00.
Considere que um empréstimo de R$ 42.000,00 deva ser quitado em 8 prestações anuais iguais e sucessivas, com a primeira prestação vencendo 1 ano após o empréstimo, usando-se o sistema de amortização constante (SAC). Nessa situação, se a primeira prestação for de R$ 8.400,00, então a taxa de juros compostos dessa operação será superior a 6% ao ano.
A 2.ª prestação, a ser paga ao final do 2.º ano do empréstimo, é inferior a R$ 11.300,00.
Se a 1.ª prestação tiver que ser paga 1 mês após a data da contratação do empréstimo (postecipada), então seu valor será superior a R$ 1.100,00.
Um empréstimo de R$ 50 000,00 deve ser devolvido em 20 prestações mensais, pelo Sistema de Amortização Constante (SAC), Se a taxa de juros cobrada é de 2% ao mês, o valor da décima prestação deverá ser
R$ 2 950,00
R$ 3 000,00
R$ 3 050,00
R$ 3 100,00
R$ 3 150,00
O sistema de amortização constante não contempla a utilização de correção plena.
A quantia de R$ 10.000,00 foi contratada em uma operação de compra a prazo. O esquema de amortizações acertado foi o SAC – Sistema de Amortização Constante. A periodicidade das prestações é bimestral, sendo a taxa efetiva mensal de juros compostos de 10% e os juros capitalizados bimestralmente. Não há carência. Não há entrada nem sinal. A duração será de 20 meses. Qual o valor da primeira prestação?
Considere um financiamento de R$10.000,00, em 5 prestações mensais e consecutivas, a uma taxa de juros de 5% ao mês, com a primeira prestação vencendo ao final do primeiro mês, no Sistema de Amortizações Constantes - SAC. A alternativa que define uma característica correta deste sistema é:
a diferença entre duas parcelas consecutivas será a mesma, determinada pela aplicação da taxa de juros sobre a amortização
as amortizações contidas nas prestações são determinadas pela aplicação da taxa de juros sobre o valor do empréstimo
as amortizações contidas nas prestações devidas a cada período dependem dos juros gerados nos períodos anteriores
Um financiamento habitacional no valor de R$ 120.000,00 vai ser pago por prestações mensais calculadas pelo sistema de amortizações constantes, a uma taxa de juros nominal de 12% ao ano, durante dez anos. Calcule a décima prestação mensal do financiamento.
R$ 2.200,00
R$ 2.120,00
RS 2.110,00
R$ 2.100,00
R$ 2.000,00



