







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Um equipamento de R$ 5.000,00 foi financiado pelo Banco ABC em 18 prestações mensais pelo sistema price de amortização, a uma taxa de juros de 3% a.m.
A amortização correspondente à 13ª prestação é de, aproximadamente,
Se foi utilizado o sistema francês de amortização, então a 1.ª prestação foi superior a R$ 2.800,00.
Suponha que um empréstimo de R$ 100.000,00 deve ser quitado, pelo sistema francês de amortização, em 10 parcelas anuais e sucessivas, sendo que a 1.ª parcela vence 1 ano após a tomada do empréstimo. Supondo que a taxa de juros compostos é de 15% ao ano e que (1,15) -10 = 0,25, então o valor da parcela é inferior a R$ 18.000,00.
No sistema de amortização francês, também conhecido como Tabela Price, à medida que os períodos se sucedem, a parcela de cada prestação referente à amortização da dívida cresce em relação àquela relacionada com o pagamento dos juros.
Imediatamente após o pagamento da 12.ª parcela, o saldo devedor será inferior a R$ 42.000,00.
O valor dos juros, J1, pagos pelo credor no ano 1 foi superior a R$ 4.000,00.
A 1.ª amortização, a ser feita no final do 1.º ano do empréstimo, será superior a R$ 9.000,00.
O sistema francês de amortização (Tabela Price) consiste em um plano de amortização de uma dívida em prestações periódicas, iguais e sucessivas, dentro do conceito de termos vencidos, em que o valor de cada prestação, ou pagamento, é composto por duas parcelas distintas: uma de juros e outra de capital (chamada amortização).
No sistema de amortização Price, a taxa de juros utilizada é a exponencial simples.
O valor da primeira amortização será inferior a R$ 1.600,00.
Os encargos financeiros, pagos ou capitalizados, de financiamento contratado de acordo com o sistema de amortização francês são calculados sobre o valor inicial, durante o período de carência.
As parcelas pagas a cada ano são superiores a R$ 8.000,00.
Os juros a serem pagos pelo correntista no final do 2.º ano do empréstimo serão inferiores a R$ 3.200,00.
Um empréstimo de R$ 10.000,00 foi contratado para ser pago em 10 prestações mensais iguais, vencendo a primeira no prazo de 30 dias, à taxa de juros compostos de 3% ao mês. O saldo devedor no primeiro mês, após o pagamento da primeira prestação, considerando o Sistema de Amortização Francês, é de
R$ 9.000,00
R$ 9.128,00
R$ 9.172,00
R$ 9.300,00
R$ 10.300,00
Supondo que a primeira prestação vença 5 anos após a data do compromisso e que os 4 primeiros anos constituam período de carência, então, de acordo com o método francês, essa prestação será superior a R$ 17.000,00.
Utilizando-se o método francês, caso a primeira parcela vença 5 anos após a data em que for assumido o compromisso, o valor da prestação — P — poderá ser obtido por meio da equação 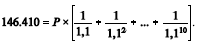
Pela tabela price, a primeira amortização terá um valor menor que R$ 16.000,00.
Levando-se em conta que a primeira parcela vença 5 anos após o compromisso assumido e que os 4 primeiros anos constituam período de carência, então, pelo método francês, a primeira cota de amortização será superior a R$ 7.000,00.
Se for usado o sistema francês (tabela price), então, considerando (1,12).5 = 0,5674, a prestação anual será menor que R$ 28.000,00.



