







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Assinale a alternativa que apresenta o plano ou sistema de amortização de empréstimos que contenha taxa de juros nominais anual, mas no qual os cálculos dos valores dos juros são feitos em bases mensais pelo regime de capitalização simples.
Sistema de amortização americano.
Sistema de amortização constante.
Sistema de amortização francês.
Sistema de amortização inglês.
Sistema de amortização price.
A amortização é um processo financeiro pelo qual uma dívida ou obrigação é paga progressivamente por meio de parcelas, de modo que, ao término do prazo estipulado, o débito seja liquidado. Sobre os sistemas de amortização, assinale a afirmativa INCORRETA.
No sistema de amortização constante, as prestações são decrescentes.
No esquema de amortização americano, o principal é restituído por meio de uma parcela única ao fim da operação.
O sistema de amortização francês se caracteriza por pagamentos do principal em prestações diferentes, periódicas e sucessivas.
Os bancos e as instituições financeiras podem criar sistemas de amortização específicos, não convencionais, adequados a determinadas situações ou características de seu mercado.
O sistema de amortização misto se baseia no sistema de amortização constante e no sistema de amortização francês, já que a prestação é igual à média aritmética calculada entre as prestações desses dois sistemas.
Uma dívida de R$100.000,00 é amortizada pelo Sistema de Amortização Constante – SAC, com pagamento postecipado, juros de 24% ao ano capitalizados mensalmente, em 40 meses.
Após a quitação da 12ª parcela, a instituição credora procura o devedor e oferece financiar o restante da dívida, com juros compostos de 2,5% ao mês a partir da 13ª parcela, utilizando o Sistema Francês.
O cliente fica em dúvida se a oferta seria vantajosa, mas o credor explica que os valores das prestações iniciais do novo financiamento seriam inferiores às pactuadas no contrato vigente.
Se o devedor aceitar a proposta de financiamento do restante da dívida, a penúltima parcela a ser paga pelo Sistema Francês será de, aproximadamente,
Obs.: utilize a aproximação (1,02528=2).
R$ 3.700,00
R$ 3.500,00
R$ 2.600,00
R$ 2.500,00
R$ 1.800,00
O Sistema de Amortização Francês é um plano de amortização de empréstimos e financiamentos que têm como característica os pagamentos das prestações iguais, periódicas e sucessivas. Esse sistema também é conhecido como:
Sacre
Tabela Price
Sistema Americano
Sistema de Amortização Constante
Devido à pandemia, um microempreendedor precisou tomar um empréstimo no valor de R$ 20.000,00, em dez/2020, a ser pago em 24 prestações mensais iguais e postecipadas no sistema PRICE, de modo que a primeira fosse paga em jan/21, e a última, em dez/22. Considere que o Banco cobre R$ 660,00 de taxas, que serão financiadas juntamente com o valor do empréstimo, por escolha do cliente, e que a taxa de juros cobrada, devido ao risco da operação, seja de 3% ao mês.
Desconsiderando-se o IOF na operação e supondo-se que a primeira prestação foi paga na data de vencimento, o valor da segunda prestação, em sua respectiva data de vencimento será de, aproximadamente,
Dados: 1,0324 = 2,033 |
R$ 1.120,00
R$ 1.220,00
R$ 1.320,00
R$ 1.420,00
R$ 1.520,00
Um imóvel pode ser comprado à vista pelo valor de R$240.000,00 ou pode ser financiado em 24 prestações mensais, a serem pagas de acordo com o sistema Price de amortização. Um potencial comprador, ciente da taxa de juros do financiamento, calculou quanto seria a soma das 24 prestações, encontrando, corretamente, o valor de R$272.331,64.
A melhor aproximação para o valor da terceira parcela do financiamento, em reais, é de
10.200,00
10.240,00
10.460,08
11.124,12
11.347,15
Um cliente de um banco está tentando simular o valor de financiamento imobiliário que pode conseguir para adquirir uma casa. Fazendo seu orçamento, estabeleceu que poderia pagar uma prestação inicial (1º mês) de R$2.669,33.
Sabendo-se que o banco utiliza o sistema Price em seus financiamentos, uma taxa de juros de 1% a.m., um prazo de 60 meses e uma amortização inicial (1º mês) de R$1.469,33, qual o valor máximo aproximado, em reais, que ele pode receber?
120.000,00
146.933,00
160.159,80
266.933,00
413.866,00
O Sistema de Amortização Francês, também conhecido como Tabela Price, tem como característica as prestações?
Decrescentes em todo os períodos.
Crescentes em todos os períodos.
Iguais em todos os períodos.
Gratuitas em todos os períodos.
Pagas de uma vez só, ao final.
0 Sistema de Amortização Francês (SAF) de um financiamento tem como principal característica o estabelecimento de prestações iguais, periódicas e sucessivas. A respeito dos juros cobrados e das amortizações a serem pagas, quando não há carência, é correto afirmar que
os juros, por incidirem sobre o saldo devedor, são crescentes.
as parcelas das amortizações são decrescentes.
os juros e as parcelas de amortização são constantes.
os juros são decrescentes e as amortizações, crescentes.
Antes de assinar seu contrato, Amanda agora quer saber qual será o valor de sua prestação mensal para seu financiamento de R$ 10.000,00, pois seu contrato não informa o valor da prestação mensal. O gerente lhe disse que a taxa de juros nominal mensal será de 1,00% ao mês, que os juros capitalizados mensalmente serão de forma composta e que o contrato será calculado pela Tabela Price, com 12 prestações mensais. Para que Amanda possa fazer sua programação financeira e decidir se assina ou não seu contrato, qual o valor de sua prestação mensal, calculada já com os dados informados pelo gerente? (considere a alternativa mais aproximada - tendo em vista o arredondamento decimal)
R$ 1.000,00.
R$ 888,49.
R$ 898,50.
R$ 995,00.
R$ 876,40.
Um empréstimo de R$ 50.000 deverá ser pago em 12 prestações, pelo sistema de amortização francês (PRICE), com taxa de juros de 1,5% mensais.
Logo, o valor dos juros inclusos na primeira prestação é:
Maior que R$ 825.
Maior que R$ 775 e menor que R$ 825.
Maior que R$ 725 e menor que R$ 775.
Maior que R$ 675 e menor que R$ 725.
Menor que R$ 675.
Taynara decidiu financiar R$ 100.000,00 de sua casa própria. Seu prazo de pagamento será de 180 meses. Sua prestação será calculada pelo Sistema Price. O C.E.T. do financiamento é de 1,00% ao mês (já embutidos todos os custos de impostos e seguros). O C.E.T. anual é de 12,6825% ao ano. Qual o valor da prestação mensal que Taynara pagará? (considere a resposta mais aproximada, para evitar eventuais distorções do arrendondamento decimal)
R$ 1.401,00.
R$ 1.500,00.
R$ 1.540,54.
R$ 1.188,62.
R$ 1.327,00.
"Taynara quer adquirir sua casa própria, e precisa de um empréstimo de R$ 100.000,00. Para isso, entrou em contato com o gerente do seu Banco. O gerente lhe informou que seu Banco trabalha com uma linha de financiamento de casa própria que tem uma C.E.T. de 1,00% ao mês (já embutidos todos os custos de impostos e seguros). O gerente informou ainda que a C.E.T. anual é de 12,6825% ao ano.Também informou que o prazo para pagamento é de até 300 meses e que a prestação poderia ser calculada pelo Sistema Price, ou pelo Sistema S.A.C."
"O gerente também informou que para estes financiamentos, existe a regra de que a prestação não pode compremeter mais do que 30% do salário do contratante. Sabe-se que o salário mensal bruto de Taynara é de R$ 4.000,00. Considerando a regra de comprometimento de salário, responda qual o valor máximo de prestação que Taynara poderia pagar e em qual sistema de cálculo este valor se enquadraria (Sistema SAC ou Sistema Price)? "
R$ 1.200,00 – Sistema Price.
R$ 1.200,00 – Sistema SAC.
R$ 1.053,22 – Sistema Price.
R$ 1.333,33 – Sistema SAC.
R$ 2.000,00 – Sistema Price.
Considere os seguintes dados:
Proposta de crédito N.: 1
Tomador do empréstimo: João Arrojado da Silva.
Fornecedor do empréstimo: Banco do Aventureiro S/A.
Destino do financiamento: Compra de material reciclável.
Valor emprestado: R$ 1.000.000,00
Taxa de juros nominal ao mês: 2,00%
Método de cálculo: Composto.
Periodicidade da Capitalização: Mensal.
Forma de amortização: Prestações iguais mensais, Tabela Price.
N. de meses para pagamento: 12
Arredondamento decimal (n. de casas no cálculo): 4
Arredondamento decimal (n. de casas na resposta): 2
Com base nos dados acima, qual o valor da prestação mensal que João terá que arcar mensalmente? (considere a opção mais próxima para corrigir eventual imprecisão do arredondamento decimal)
R$ 103.333,33.
R$ 94.559,60.
R$ 85.000,00.
R$ 20.000,00.
R$ 83.333,33.
Considere um empréstimo bancário realizado no valor de R$ 100.000,00 para ser liquidado em 100 prestações mensais, iguais e consecutivas, vencendo a primeira ao final do 1º mês. Sabe-se que o empréstimo foi realizado pelo regime do Sistema Francês (Tabela Price) de Amortização, à taxa de juros compostos de 2% ao mês, obtendo-se o valor de R$ 2.800,00 para cada prestação. Com base nos dados apresentados, o saldo devedor do empréstimo, após o pagamento da 2ª prestação, será de
R$ 99.380,00.
R$ 99.200,00.
R$ 98.384,00.
R$ 98.551,68.
R$ 98.702,71.
Uma prefeitura do interior do estado adquiriu um equipamento de terraplanagem no valor de $ 300.000,00. Impossibilitada de efetuar o pagamento à vista, a citada prefeitura solicitou ao banco de seu relacionamento um financiamento para a compra do equipamento. O banco aceitou a operação, financiando o valor total do equipamento em 10 parcelas iguais e consecutivas no valor de $ 33.398,00 cada uma. Os juros pactuados foram de 2% ao mês. A primeira parcela vence 30 dias a partir da assinatura do contrato e pagamento pelo banco ao fornecedor, e o sistema de amortização é o PRICE. Com base nos dados acima descritos, assinale a alternativa correta que indica respectivamente o valor aproximado dos juros e da amortização do capital, relativos à segunda prestação do financiamento.
$ 6.000,00 e $ 27.398,00
$ 6.000,00 e $ 27.946,00
$ 5.452,00 e $ 27.946,00
$ 4.893,00 e $ 28.505,00
Um determinado empréstimo, feito segundo o Sistema de Amortização Francês (Tabela Price), com capitalização mensal, tem os seguintes valores definidos:
- Prestação mensal = R$ 333,00
- N. de parcelas = 5
- Taxa nominal de juros ao ano = 24,00%
O saldo devedor imediatamente após o pagamento da 2ª prestação será:
Considerando os dados da questão acima, responda qual a taxa efetiva ao ano:
Considerando os dados das duas questões anteriores, responda qual o valor dos juros devidos no 3º mês:
Considerando os dados das três questões anteriores, responda qual o valor do capital inicialmente emprestado:
R$ 20.000,00.
R$ 10.000,00.
R$ 1.400,00.
R$ 1.569,58.
Um determinado empréstimo, feito segundo o Sistema de Amortização Francês (Tabela Price), com capitalização mensal, tem os seguintes valores definidos:
- Prestação mensal = R$ 333,00
- N. de parcelas = 5
- Taxa nominal de juros ao ano = 24,00%
O saldo devedor imediatamente após o pagamento da 2ª prestação será:
R$ 960,33.
R$ 1.000,00.
R$ 1.267,97.
R$ 2.730,00.
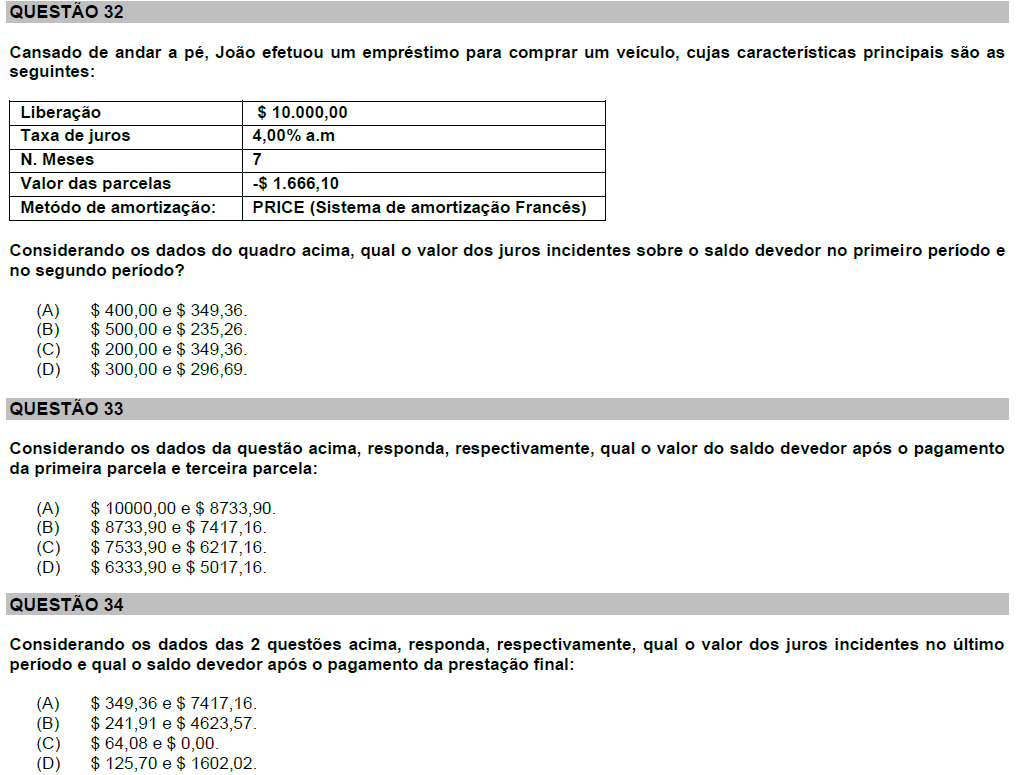
Liberação | $ 10.000,00 |
Taxa de juros | 4,00% a.m |
N. Meses | 7 |
Valor das parcelas | -$ 1.666,10 |
Metódo de amortização: | PRICE (Sistema de amortização Francês) |
Considerando os dados da questão acima, responda, respectivamente, qual o valor do saldo devedor após o pagamento da primeira parcela e terceira parcela:
$ 10000,00 e $ 8733,90.
$ 8733,90 e $ 7417,16.
$ 7533,90 e $ 6217,16.
$ 6333,90 e $ 5017,16.
Considerando os dados das 3 questões acima, responda qual o valor total de juros incidentes em todo o empréstimo:
$ 1046,04.
$ 887,95.
$ 723,54.
$ 1662,67.



