







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Segundo a classificação da despesa orçamentária, a informação gerencial que tem por finalidade indicar se os recursos são aplicados diretamente por órgãos ou entidades no âmbito da mesma esfera de governo ou por outro ente da Federação e suas respectivas entidades é:
a modalidade de aplicação.
o elemento de despesa.
o grupo de natureza de despesa.
a categoria econômica.
a fonte de recursos.
Assinale a opção que completa corretamente as lacunas da sentença abaixo.
_______ é o primeiro estágio de execução da despesa. É o momento em que são utilizados recursos orçamentários e fica o Estado, "em tese", obrigado ao desembolso financeiro, desde que ocorra ______ da despesa.
O orçamento/ o pagamento.
O empenho/ a liquidação.
O orçamento/ a liquidação.
A liquidação/ o pagamento.
O Projeto Básico/ a licitação.
Um cidadão qualquer ao realizar uma consulta no SIOP encontrou a opção “Série histórica” no Painel do Orçamento Federal. Essa consulta apresentou discriminadamente valores empenhados a cada ano relativos a Unidades Orçamentárias.
Essa informação indicou o total dos valores ao longo do exercício
efetivamente pagos.
comprometidos na dotação.
dos créditos autorizados.
liquidados e pagos.
utilizados no custeio.
Quando a despesa pública deve ser feita em caráter sigiloso, conforme classificar-se em regulamento, será utilizado para efetivar o pagamento
empenho por estimativa.
autorização legal específica.
reserva de contingência.
regime de adiantamento.
disponibilidade efetiva.
O patrimônio público sofre redução no momento da concessão de determinado suprimento de fundos.
O empenho da despesa pública é um dos estágios abrangidos pela etapa de planejamento do programa de trabalho do governo.
Certo
Errado
Essa despesa deve ser registrada como despesa de exercícios anteriores, uma vez que foi gerada em 2019 e liquidada em 2020.
Assinale a alternativa incorreta com relação aos restos a pagar.
O registro dos restos a pagar far-se-á por exercício e por credor, distinguindo-se as despesas processadas das não processadas.
As despesas empenhadas e ainda não liquidadas, para efeito do adequado tratamento contábil, são divididas entre “a liquidar” e “em liquidação”.
Devido as suas características, a inscrição de restos a pagar não precisa observar as disponibilidades financeiras e condições da legislação pertinente.
Os restos a pagar do exercício serão computados na receita extraorçamentária para compensar sua inclusão na despesa orçamentária.
Considere as informações a seguir extraídas das demonstrações contábeis de um ente público referentes ao exercício financeiro de 2018, cujos valores estão em reais:
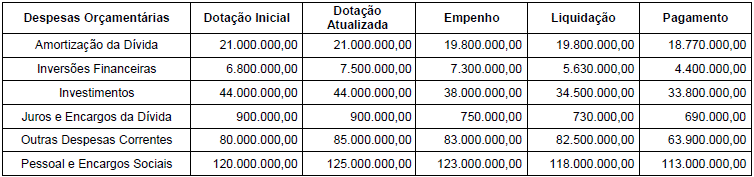
8.130.000,00.
3.000.000,00.
2.960.000,00
5.170.000,00.
5.190.000,00.
A identificação dos recursos que serão destinados ao orçamento fiscal, ao orçamento de seguridade social e ao orçamento de investimento das estatais é feita por meio da classificação por esfera orçamentária.
As despesas públicas transcorrem em três estágios, conforme determina a Lei nº 4.320/64, que são:
empenho, despesas correntes e despesas de capital.
empenho, realização de obras e compra de imóveis.
empenho, dotações e inversões.
empenho, liquidação e pagamento.
despesas correntes, despesas de capital e restos a pagar.
O estágio do empenho da despesa foi concluído em 2019.
Com relação à classificação das despesas orçamentárias, assinale com V as afirmativas verdadeiras e com F as falsas.
( ) Despesa orçamentária efetiva é aquela que, no momento de sua realização, reduz a situação líquida patrimonial da entidade.
( ) A classificação da despesa orçamentária, segundo a sua natureza, compõe-se de categoria econômica, grupo de natureza da despesa e elemento de despesa.
( ) A classificação funcional da despesa orçamentária é representada por cinco dígitos. Os três primeiros referem-se à função.
( ) Na classificação programática, os programas são operações das quais resultam produtos (bens ou serviços), que contribuem para atender ao objetivo de um programa.
Assinale a sequência correta.
F V V F
F F V V
V V F F
V F F V
Nos casos em que a despesa abranja mais de um exercício, tanto a parcela da despesa correspondente ao exercício anterior quanto a parcela da despesa referente ao exercício corrente devem ser registradas como DEA.
A designação “transferência”, nos termos do art. 12 da Lei nº 4.320/1964, corresponde à entrega de recursos financeiros a outro ente da Federação, a consórcios públicos ou a entidades privadas, com e sem fins lucrativos, a que não corresponda contraprestação direta em bens ou serviços. Os bens ou serviços gerados ou adquiridos com a aplicação desses recursos pertencem ou se incorporam ao patrimônio do ente ou da entidade recebedora.
Segundo as modalidades de aplicação utilizadas para a entrega de recursos financeiros por meio de transferências, ASSOCIE o número do código ao ente da Federação:
CÓDIGOS
Código 20
Código 30
Código 31
Código 40
Código 41
Código 50
Código 60
Código 70
ENTE FEDERADOS
( ) Transferências a Instituições Multigovernamentais.
( ) Transferências a Municípios.
( ) Transferências a Municípios - Fundo a Fundo.
( ) Transferências à União.
( ) Transferências a Instituições Privadas sem Fins Lucrativos.
( ) Transferências a Instituições Privadas com Fins Lucrativos.
( ) Transferências a Estados e ao Distrito Federal.
( ) Transferências a Estados e ao DF - Fundo a Fundo.
A sequência CORRETA é:
70-40-41-20-50-60-30-31.
40-41-20-50-60-30-31-70.
70-41-40-20-50-60-30-31.
70-40-41-30-50-60-20-31.
50-40-41-20-70-60-30-31.
Mesmo tendo o fato gerador ocorrido em exercício diverso, a DEA deve ser registrada em conta de resultado de exercício.
Certo
Errado
Conforme a Lei nº 4.320/1964, quando a despesa for anulada após o encerramento do exercício, o ente público deverá
considerar como receita do ano em que se efetivar.
estornar a importância do seu saldo no exercício seguinte.
inscrever como restos a pagar no final do exercício.
considerar como despesas de exercícios anteriores.
reverter o saldo da dotação orçamentária no exercício seguinte.
A área de atuação governamental na qual determinada despesa será realizada é identificada pela classificação
funcional.
institucional.
por natureza.
por programa.
por modalidade.
A entrega de numerário à disposição de um servidor a fim de dar-lhe condições de realizar gastos é conhecido como regime de adiantamento. Considere as seguintes afirmativas sobre o regime de adiantamento.
I. É aplicável aos casos de despesas expressamente definidos em lei.
II. Deve-se realizá-lo em casos excepcionais.
III. Deve ser despesa que possa subordinar-se ao processo normal de aplicação.
Estão corretas as afirmativas
I e III, apenas.
I, II e III.
II e III, apenas.
I e II, apenas.
As normas gerais de direito financeiro contempladas na Lei federal nº 4.320/1964 contêm diversas regras relacionadas ao exercício financeiro. De acordo com essa Lei,
restos a pagar são as despesas empenhadas, mas não pagas até o dia 31 de dezembro, e distinguem-se entre restos a pagar da dívida flutuante, incluídos os serviços da dívida, e os restos a pagar da dívida não flutuante.
pertencem ao exercício financeiro apenas as despesas legalmente empenhadas e integralmente pagas nesse exercício.
quando a anulação de despesa ocorrer após o encerramento do exercício em que tiver sido empenhada, ela será considerada receita do ano em que essa anulação se efetivar.
o exercício financeiro tem início no primeiro dia útil do ano civil e se encerra no último dia útil desse mesmo exercício.
pertencem ao exercício financeiro as receitas tributárias decorrentes de fatos geradores ocorridos nesse exercício, ainda que a arrecadação do tributo devido em razão desse fato gerador ocorra em exercício posterior.



