







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Segundo a Lei 4.320/64, o pagamento de “Juros da Dívida Pública” é classificado na categoria econômica de:
Investimentos.
Inversões financeiras.
Amortização da dívida pública.
Despesas correntes.
Despesas de capital.
As subvenções sociais são as que se destinam a instituições públicas ou privadas de caráter assistencial ou cultural, sem finalidade lucrativa.
São exemplos de despesas classificadas como Despesas Correntes e como Despesas de Capital, respectivamente:
Pessoal e Encargos Sociais – Juros e Encargos da Dívida.
Juros e Encargos da Dívida – Amortização da Dívida.
Amortização da Dívida – Juros e Encargos da Dívida.
Investimentos – Inversões Financeiras.
Inversões Financeiras – Investimentos.
Na classificação por estrutura programática é correto afirmar que as operações especiais são:
Transferências obrigatórias ou voluntárias a outros entes da Federação e a pessoas físicas e jurídicas, na forma de subsídios, subvenções, auxílios, contribuições e financiamentos, dentre outros.
Despesas que não contribuem para a manutenção, expansão ou aperfeiçoamento das ações de governo, das quais não resulta um produto, e não gera contraprestação direta sob a forma de bens ou serviços.
Operações que se realizam de modo contínuo e permanente, das quais resulta um produto ou serviço necessário à manutenção da ação de Governo.
Despesas orçamentárias realizadas mediante transferência de recursos financeiros, decorrentes de delegação ou descentralização à União para execução de ações de responsabilidade exclusiva do delegante.
Sobre as despesas públicas, tomando como base os preceitos da Lei nº 4.320/1964, analise as afirmativas a seguir:
I- A concessão de subvenções sociais deve visar a prestação de serviços essenciais de assistência social, médica e educacional, sempre que a suplementação de recursos de origem privada aplicados a esses objetivos revelar-se mais econômica, dentro dos limites das possibilidades financeiras da entidade do setor público.
II- O valor das subvenções sociais sempre que possível, deve ser calculado com base em unidades de serviços efetivamente prestados ou postos à disposição dos interessados obedecidos os padrões mínimos de eficiência previamente fixados pela entidade do setor público.
III- A cobertura dos déficits de manutenção das empresas públicas, de natureza autárquica ou não, deve ser feita mediante subvenções econômicas expressamente incluídas nas despesas correntes do orçamento da União, do Estado, do Município ou do Distrito Federal.
Estão CORRETAS as afirmativas:
I e II apenas.
I e III apenas.
II e III apenas.
I, II e III.
Avalie se cada afirmativa a seguir é verdadeira (V) ou falsa (F).
I O Brasil já dispunha, até meados dos anos de 1960, de uma experiência de planejamento relativamente variada, experiência que, no entanto, não pode ser aproveitada em toda sua plenitude para promover o desenvolvimento nacional. Isso porque havia ausência de coordenação, descontinuidade e ineficiência operacional dos planos de desenvolvimento.
II O Plano Plurianual de Investimentos estabelece de forma regionalizada as diretrizes, os objetivos e as metas da administração pública federal para as despesas de capital e outras delas decorrentes e para as relativas aos programas de duração continuada.
III Com o advento da promulgação da Constituição Federal (CF) em outubro de 1988, o planejamento governamental foi alterado profundamente. Foi instituído o Plano de Desenvolvimento Institucional (PDI) como principal instrumento de planejamento de médio prazo do governo brasileiro.
As afirmativas I, II e III são, respectivamente:
A despesa no serviço público deve ser precedida de:
pagamento.
liquidação.
empenho.
crédito suplementar
recurso financeiro.
A secretaria de planejamento de um ente público solicitou informações da secretaria de finanças para verificar a disponibilidade de recursos para abertura de créditos adicionais especiais durante a execução orçamentária. Foram fornecidas as seguintes informações:
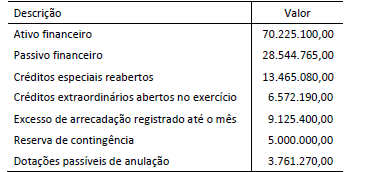
O montante do superávit financeiro utilizável para fins de abertura de créditos adicionais representa:
A Prefeitura de Ondina, em 15/03/X1, recorreu a um empréstimo para cobrir insuficiência de Caixa no valor de R$ 470.000,00 a ser pago dentro de quatro meses. Em 15/07/X1, efetuou o pagamento do referido empréstimo no valor de R$ 480.000,00, sendo que R$ 10.000,00 se referiam aos juros. Com base nessas informações, pode-se afirmar que na contabilidade ocorreu uma Despesa
Orçamentária de R$ 470.000,00.
Orçamentária de R$ 10.000,00.
Orçamentária de R$ 480.000,00.
Extraorçamentária de R$ 480.000,00.
Considere que, em 31/12/2016, o executor de despesas tenha verificado que uma fatura da empresa, no valor de R$ 10 mil, relativa ao fornecimento de gêneros alimentícios consumidos na escola, foi liquidada, mas não foi paga. Nesse caso, como o exercício financeiro se encerrou, o procedimento correto consistirá em solicitar a inscrição dessa fatura em despesas de exercícios anteriores no orçamento de 2017.
Certo
Errado
A classificação funcional segrega as despesas orçamentárias em funções e subfunções, que servem como agregador dos gastos públicos. Essa classificação da despesa é definida com base na indagação:
“em que área” de ação governamental a despesa será realizada?
“de que forma” os recursos públicos serão aplicados?
“em que instituição”serão alocados os recursos?
“em que amplitude” a ação governamental será realizada?



