







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A secretaria de planejamento de um ente público solicitou informações da secretaria de finanças para verificar a disponibilidade de recursos para abertura de créditos adicionais especiais durante a execução orçamentária. Foram fornecidas as seguintes informações:
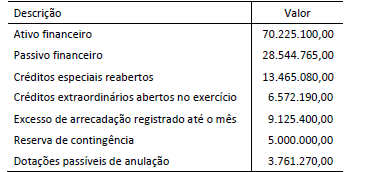
O montante do superávit financeiro utilizável para fins de abertura de créditos adicionais representa:
A Prefeitura de Ondina, em 15/03/X1, recorreu a um empréstimo para cobrir insuficiência de Caixa no valor de R$ 470.000,00 a ser pago dentro de quatro meses. Em 15/07/X1, efetuou o pagamento do referido empréstimo no valor de R$ 480.000,00, sendo que R$ 10.000,00 se referiam aos juros. Com base nessas informações, pode-se afirmar que na contabilidade ocorreu uma Despesa
Orçamentária de R$ 470.000,00.
Orçamentária de R$ 10.000,00.
Orçamentária de R$ 480.000,00.
Extraorçamentária de R$ 480.000,00.
Considere que, em 31/12/2016, o executor de despesas tenha verificado que uma fatura da empresa, no valor de R$ 10 mil, relativa ao fornecimento de gêneros alimentícios consumidos na escola, foi liquidada, mas não foi paga. Nesse caso, como o exercício financeiro se encerrou, o procedimento correto consistirá em solicitar a inscrição dessa fatura em despesas de exercícios anteriores no orçamento de 2017.
Certo
Errado
Os gastos com contratos de terceirização de mão de obra incluem-se no cálculo do limite de despesas com pessoal e são contabilizados como pagamentos aos ocupantes de cargos, funções ou empregos públicos.
Certo
Errado
A classificação da despesa, segundo a sua natureza, é composta de: categoria econômica, grupo de natureza da despesa, modalidade e elemento de despesa. O grupo da despesa agregador das despesas correntes e de capital são, respectivamente,
amortização da dívida e juros e encargos da dívida.
juros e encargos da dívida e amortização da dívida.
inversões financeiras e transferências de capital.
superávit do orçamento corrente e amortização da dívida.
Suponha que autarquia federal encarregada da conservação da malha rodoviária tenha realizado, no final do exercício de 2016, a medição de serviços de recapeamento, realizados por empresa contratada, atestado sua execução e empenhado os recursos orçamentários correspondentes, porém não tenha tido tempo hábil para efetuar o pagamento. De acordo com a disciplina legal aplicável à execução orçamentária e financeira,
deverá ser efetuado o cancelamento do empenho e destinada, para a liquidação da despesa, dotação orçamentária constante do Orçamento de 2017.
o montante empenhado deverá ser inscrito em restos a pagar e pertence ao exercício de 2016, podendo ser pago no exercício subsequente.
poderá ser utilizada a reserva para despesas extraordinárias prevista na Lei de Diretrizes Orçamentárias do ano subsequente.
as despesas correspondentes deverão estar contempladas em dotações da LOA de 2017 e somente serão liquidadas se for apurado superávit financeiro.
deverá ser aberta dotação orçamentária própria no Orçamento de 2017, para pagamento das despesas não liquidadas em 2016, salvo se geradas no último quadrimestre do mandato do Chefe do Executivo.
Levando em consideração a Contabilidade segundo a Lei n. 4.320/64, marque a alternativa INCORRETA:
A contabilidade evidenciará perante a Fazenda Pública a situação de todos quantos, de qualquer modo, arrecadem receitas, efetuem despesas, administrem ou guardem bens a ela pertencentes ou confiados.
A contabilidade evidenciará os fatos ligados à administração, exclusivamente, no seu aspecto orçamentário.
Os serviços de contabilidade serão organizados de forma a permitirem o acompanhamento da execução orçamentária, o conhecimento da composição patrimonial, a determinação dos custos dos serviços industriais, o levantamento dos balanços gerais, a análise e a interpretação dos resultados econômicos e financeiros.
A escrituração sintética das operações financeiras e patrimoniais efetuar-se-á pelo método das partidas dobradas.
Os débitos e créditos serão escriturados com individuação do devedor ou do credor e especificação da natureza, importância e data do vencimento, quando fixada.
Em consonância com o disposto na Lei de Responsabilidade Fiscal (LRF) acerca de geração de despesa, marque V para as afirmativas verdadeiras e F para as falsas.
( ) A criação, expansão ou aperfeiçoamento da ação governamental que acarrete aumento da despesa deve ser acompanhado de estimativa do impacto orçamentário-financeiro no exercício em que deva entrar em vigor e nos dois subsequentes.
( ) Compete ao ordenador de despesa declarar que o aumento de despesa está adequado com a lei orçamentária anual e compatível com o plano plurianual e a lei de diretrizes orçamentárias.
( ) As condições estabelecidas na LRF para os atos de aumento de despesa devem ser observadas nos casos de empenho e licitação de serviços, fornecimento de bens ou execução de obras.
( ) As determinações contidas na LRF para os atos de aumento de despesa não se aplicam às despesas consideradas irrelevantes, nos termos definidos pela lei orçamentária anual.
Assinale a sequência correta.
Analise as assertivas abaixo.
I. Despesa pública pode ser definida como o conjunto de gastos do Estado, cujo objetivo é promover a realização de necessidades públicas, o que implica o correto funcionamento e desenvolvimento de serviços públicos e manutenção da estrutura administrativa necessária para tanto.
II. É pressuposto de toda e qualquer despesa não apenas a indicação da fonte respectiva de financiamento, ou seja, a receita que lhe fará frente, mas, também, a autorização do Poder Legislativo.
III. Os créditos adicionais são autorizações de despesas não computadas no orçamento ou dotadas no orçamento de forma insuficiente.
IV. As despesas correntes são aquelas resultantes da manutenção das atividades próprias do Estado, tais como o custeio da estrutura administrativa.
Estão CORRETAS as assertivas:



