







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Durante procedimento de fiscalização do CRC, verificou-se que um contador responsável técnico delegava integralmente a execução de serviços contábeis a terceiros não registrados, assinando posteriormente as demonstrações sem revisão técnica adequada. O contador alegava que a responsabilidade era apenas contratual perante o cliente.
Considerando a Resolução CFC nº 1.612/2021 – REGULAMENTO GERAL DOS CONSELHOS DE CONTABILIDADE, a NBC PG 01 – CÓDIGO DE ÉTICA PROFISSIONAL DO CONTADOR e a NBC PG 100 (R1) – CUMPRIMENTO DO CÓDIGO, PRINCÍPIOS FUNDAMENTAIS E DA ESTRUTURA CONCEITUAL, a conduta profissional adequada reconhece que a responsabilidade técnica é
pessoal e indelegável, limitada ao vínculo contratual firmado com o cliente, exigindo supervisão efetiva, observância das normas profissionais e cooperação com a fiscalização para preservar o interesse público.
pessoal e delegável, exigindo supervisão seletiva, observância das normas profissionais e alinhamento automático com a fiscalização na preservação dos interesses particulares.
impessoal e delegável, exigindo supervisão seletiva, inobservância das normas profissionais e embate com a fiscalização a respeito do interesse público.
pessoal e indelegável, exigindo supervisão efetiva, observância das normas profissionais e cooperação com a fiscalização para preservar o interesse público.
Segundo o Guia Previc de Melhores Práticas Contábeis e de Auditoria (2021), as contas do ativo realizável são subdivididas em
gestão previdencial, gestão administrativa e investimentos.
gestão previdencial, gestão administrativa e gestão operacional.
gestão previdencial, gestão operacional e investimentos.
gestão administrativa, gestão operacional e investimentos.
gestão operacional, gestão administrativa e gestão de negócios.
Durante a elaboração da Lei Orçamentária Anual (LOA), um determinado governo estadual decidiu incluir no orçamento receitas provenientes de um novo tributo, cuja criação ainda dependia de aprovação legislativa e regulamentação posterior.
À luz dos princípios orçamentários aplicáveis ao setor público brasileiro, essa prática viola, principalmente, o princípio da
universalidade.
exclusividade.
legalidade.
anualidade.
Em dezembro de 2025, uma seguradora de capital aberto adquiriu ações de sua própria emissão, com o intuito de mantê-las em tesouraria.
No Balanço Patrimonial da seguradora, em 31/12/2025, as ações são classificadas como
investimentos.
ativo intangível.
ativo imobilizado.
ativo realizável a longo prazo.
conta redutora do patrimônio líquido.
Para submeter-se ao Programa de Revisão Externa de Qualidade, a Cia de Auditoria X contratou a Cia de Auditoria Y para a realização do trabalho de Revisão pelos Pares.
Considerando 2025 como o ano da indicação do auditor a ser Revisado, e que esse realiza anualmente serviço de auditoria, pode-se considerar que, de acordo com a NBC PA 11 – REVISÃO EXTERNA DE QUALIDADE PELOS PARES, o ano base da revisão é
2023.
2024.
2025.
2026.
2027.
Em 2023, uma empresa de consultoria contábil pagou R$ 20.000,00 a título de juros sobre empréstimo bancário.
De acordo com a NBC TG 03 (R3) – DEMONSTRAÇÃO DOS FLUXOS DE CAIXA, os juros pagos podem ser classificados, na Demonstração dos Fluxos de Caixa, como fluxos de caixa
operacionais ou de investimento.
operacionais ou de financiamento.
de investimento ou de financiamento.
de financiamento ou de equivalentes de caixa.
Em uma entidade do setor público, verificou-se que o empenho, que havia sido formalizado, foi anulado parcialmente.
Um possível motivo para a anulação parcial do empenho é que
o objeto do contrato não foi cumprido.
a nota de empenho foi emitida de modo incorreto.
o valor do empenho excedia o montante da despesa realizada.
o valor empenhado era insuficiente para atender à despesa a ser realizada.
Em janeiro de 2026, uma entidade fabril assinou um contrato para a compra de uma máquina por R$ 50.000,00. O montante foi pago integralmente em fevereiro. A máquina foi recebida em março, quando foi instalada e disponibilizada para uso. No entanto, por decisão da entidade, a máquina começou a ser efetivamente utilizada em abril.
No Balanço Patrimonial da entidade, a máquina deve ser reconhecida a partir de
janeiro.
fevereiro.
março.
abril.
De acordo com a NBC TG ESTRUTURA CONCEITUAL (R2) – ESTRUTURA CONCEITUAL PARA RELATÓRIO FINANCEIRO, ativo é um recurso econômico presente, controlado pela entidade como resultado de eventos passados.
Um recurso econômico representa
um bem ou um direito que pertence à entidade.
uma obrigação de transferir benefícios econômicos.
um direito que tem o potencial de produzir benefícios econômicos.
uma obrigação que resulta em aumento no patrimônio líquido, exceto quando referente a contribuições de detentores de direitos sobre o patrimônio.
Em sua Demonstração do Valor Adicionado, uma sociedade empresária apresentou os seguintes saldos:
• Despesas financeiras: R$ 35.000,00;
• Assistência médica a empregados: R$ 80.000,00;
• Aluguel: R$ 120.000,00;
• Remuneração direta de empregados: R$ 240.000,00.
O saldo apresentado em “Remuneração de Capitais de Terceiros”, na segunda parte da Demonstração do Valor Adicionado, de acordo com a NBC TG 09 (R1) – DEMONSTRAÇÃO DO VALOR ADICIONADO, foi de
R$ 155.000,00.
R$ 235.000,00.
R$ 320.000,00.
R$ 475.000,00.
A companhia Indústria “K” S.A. possui, em sua planta de fábrica, os setores de Montagem (30 m²) e Acabamento (50 m²). Em determinado período, o custo com a energia elétrica da produção foi de R$ 25.000,00. O critério de rateio adotado pela empresa é por área ocupada.
Sendo assim, o valor alocado ao setor de Montagem é de
R$ 15.625,00.
R$ 9.375,00.
R$ 12.500,00.
R$ 10.000,00.
Analise as informações abaixo sobre a empresa “N” S.A.:
• Ativo circulante: R$ 1.000.000,00;
• Ativo total: R$ 1.800.000,00;
• Passivo não circulante: R$ 400.000,00;
• Índice de liquidez seca: 0,50;
• Estoque médio de mercadorias: R$ 400.000,00.
Com base nos dados, o valor do patrimônio líquido dessa empresa é de
R$ 200.000,00.
R$ 400.000,00.
R$ 1.200.000,00.
R$ 1.600.000,00.
O contador R, registrado no Conselho Regional de Contabilidade (CRC), foi aprovado no Exame de Qualificação Técnica de Perito Contábil (EQT) há 6 anos e atua regularmente como perito judicial.
Em fiscalização interna do CRC, constatou-se que, nos últimos dois exercícios, R não comprovou o cumprimento integral da pontuação mínima exigida no Programa de Educação Profissional Continuada (PEPC) aplicável aos peritos contábeis. Mesmo assim, R continua aceitando nomeações judiciais e assinando laudos periciais, sob o argumento de que sua aprovação no EQT permanece válida.
De acordo com a NBC PP 02 (R1) – EXAME DE QUALIFICAÇÃO TÉCNICA DO PERITO CONTÁBIL e a Resolução CFC nº 1.502/2016, que trata do Cadastro Nacional de Peritos Contábeis (CNPC), a situação de R implica que
a aprovação no EQT confere habilitação permanente, não sendo afetada pelo descumprimento das exigências do PEPC.
o mesmo mantém-se habilitado, ficando sujeito apenas a sanção ética, sem prejuízo da validade formal de sua atuação pericial.
o descumprimento do PEPC resulta na baixa de seu registro no CNPC.
a irregularidade somente poderá produzir efeitos após decisão judicial definitiva sobre a matéria administrativa.
os efeitos da irregularidade dependem do cancelamento formal do registro profissional pelo CRC competente do envolvido.
A empresa XXX S.A. utiliza critério do Primeiro a Entrar, Primeiro a Sair (PEPS) para o custo dos estoques da sua controlada internacional e o critério do custo médio ponderado para seus estoques.
Considerando-se as informações apresentadas, o relatório do auditor sobre as demonstrações financeiras da XXX deve expressar uma
opinião não modificada.
opinião modificada por falta de consistência.
opinião modificada devido a uma inconsistência com a utilização do PEPS.
opinião adversa.
abstenção de opinião.
Um perito contábil está analisando as seguintes informações que recebeu de uma empresa S.A. que é ré dos seguintes processos:
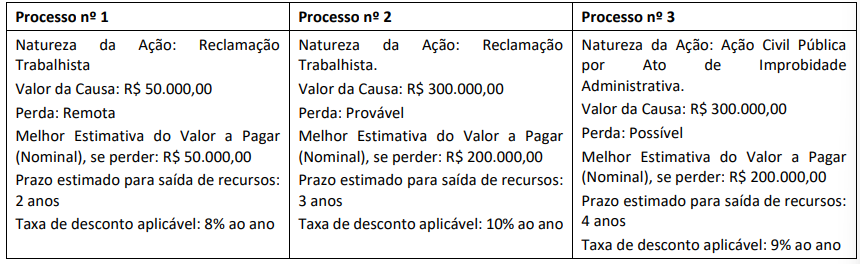
Considerando-se as informações apresentadas e os preceitos da NBC TG 25 - PROVISÕES, PASSIVOS CONTINGENTES E ATIVOS CONTINGENTES, o perito contábil identificou que deveria ter sido reconhecido um montante de provisões no valor de
R$ 150.262,96.
R$ 181.818,18.
R$ 200.000,00.
R$ 362.790,52.
R$ 500.000,00.
Ao realizar trabalho de asseguração limitada referente a informação não financeira no relato integrado, o auditor independente, em seu julgamento profissional, considerou que a informação do objeto estava distorcida de forma relevante. No entanto, os efeitos não eram considerados generalizados.
Nesse caso, de acordo com a CTO 07 – TRABALHOS DE ASSEGURAÇÃO LIMITADA REFERENTE ÀS INFORMAÇÕES NÃO FINANCEIRAS CONTIDAS NO RELATO INTEGRADO, o auditor expressou uma conclusão
adversa.
com ênfase.
com ressalva.
sem ressalva.
com negativa de opinião.
A norma geral de codificação da norma contábil tratada na Circular Susep nº 648/2021 prevê o emprego de dois códigos distintos: o primeiro código, constituído de número de 10 (dez) algarismos, e o segundo código, de uso facultativo pelas supervisionadas, que poderá ser utilizado para as indicações julgadas necessárias às operações e aos relatórios contábeis, estatísticos ou de outra natureza.
No primeiro código, da esquerda para a direita, assinale a opção que apresenta corretamente o que o algarismo indica.
Quarto algarismo: a conta.
Primeiro algarismo: o grupo.
Quinto algarismo: a subclasse.
Terceiro algarismo: a classe.
Segundo algarismo: o subgrupo.
Observe o seguinte texto de Bertrand Russell:
A matemática, vista corretamente, possui não apenas verdade, mas também suprema beleza – uma beleza fria e austera, como a da escultura.
Assinale a opção que mostra uma afirmação correta sobre o texto.
A frase mostra simultaneamente aspectos positivos e negativos da matemática.
O emprego da expressão “não apenas verdade” abre a possibilidade de dizer-se “mas suprema beleza”.
A expressão “uma beleza fria e austera” nega a afirmação anterior de que a matemática possui suprema beleza.
Ao afirmar que a beleza da matemática é como a da escultura, a frase desvaloriza a escultura.
Os saldos das contas de resultado do exercício da Cia. “G” S.A. em 31/12/X2 eram os seguintes:
• Despesas com tributos sobre o lucro: R$ 510.000,00;
• Despesas operacionais: R$ 20.000,00;
• Receita bruta de serviços: R$ 1.500.000,00;
• Impostos sobre serviços: R$ 40.000,00;
• Descontos incondicionais: R$ 30.000,00;
• Custo dos serviços prestados: R$ 400.000,00.
Com base nessas informações, é correto afirmar que a Cia. “G” S.A. apurou
um lucro bruto de R$ 1.050.000,00.
uma receita líquida de serviços de R$ 1.030.000,00.
um lucro bruto de R$ 1.010.000,00.
um lucro líquido de R$ 500.000,00.
Nem sempre os números indicam uma quantidade precisa.
Assinale a frase em que há precisão.
Os especialistas em contagem de público dizem que havia mais de um milhão de pessoas na passeata.
O mesmo motorista envolvido no acidente de ontem já havia passado por três outras ocorrências semelhantes.
Perto de mil veículos passaram pelo pedágio, no mesmo dia, em função do feriado.
O vídeo mostrava cerca de 50 automóveis que estavam parados por causa do desmoronamento.



