







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Superávits constantes nas sucessivas avaliações atuariais demonstram acerto na gestão do plano de benefícios.
Certo
Errado
Considere que a avaliação atuarial de um plano de benefícios tenha apresentado, em unidades monetárias, na data de referência 31/12/2014, o seguinte detalhamento das provisões matemáticas.
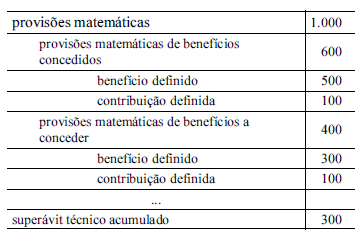
Nessa situação, a reserva especial para revisão do plano é igual a 100 unidades monetárias.
Em termos gerais, o valor das reservas matemáticas, calculado pelo método prospectivo, deve ser igual à diferença entre os valores atuais das obrigações futuras da seguradora e do segurado.
Certo
Errado
A nota técnica atuarial descreve o cálculo do custeio e das reservas previdenciárias, bem como as premissas em que se baseou a análise apresentada.
Certo
Errado
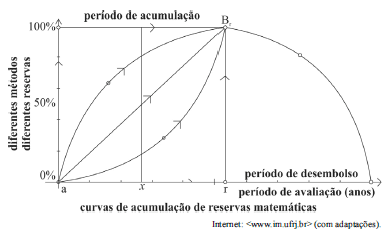
No gráfico mostrado a seguir, que representa curvas de acumulação de reservas matemáticas de diferentes métodos atuariais, as diferenças entre as cotas dos planos ilustradas no tempo x, indicado no gráfico, resultam de custos diferentes em diferentes idades ou por distribuição equânime entre as idades.
Uma pessoa de 30 anos contratou um plano com as seguintes características:
− Se estiver vivo, a partir dos 55 anos, o participante deverá receber, no início de cada ano, enquanto viver, uma renda anual de R$ 15.000,00.
− A partir dos 30 anos, o participante deverá pagar prêmios anuais e antecipados enquanto viver, até, no máximo, durante 24 anos. São disponibilizadas as seguintes informações da tabela de comutação:
D 30 = 2.273,88362269 D 31 = 2.163,90561708
D 35 = 1.774,63335364 D 36 = 1.688,78842288
D 54 = 675,62636940
N 30 = 42.855,74686957
N 31 = 40.581,86324687
N 35 = 32.534,25082479
N 36 = 30.759,61747115
N 54 = 10.231,79082774
N 55 = 9.556,16445834
N56 = 8.915,73371860
O valor da contribuição anual e da reserva matemática no 5o ano serão, respectivamente:
No método do crédito unitário projetado, as contribuições têm comportamento crescente no decorrer da fase contributiva, e a constituição da reserva matemática ocorre de maneira mais acelerada à medida que se aproxima a data da concessão do benefício.
As reservas a amortizar correspondem ao valor atual das contribuições futuras previstas no plano de custeio, a serem efetuadas em determinado período de tempo, objetivando gerar cobertura para encargos que não estejam cobertos pela contribuição normal.
A reserva matemática, que pode ser obtida pela diferença entre o valor atual dos benefícios futuros e o valor atual das contribuições futuras, corresponde ao dimensionamento do compromisso com a concessão do benefício e estabelece relação de dependência com as hipóteses atuariais, o regime financeiro e o método atuarial escolhido.
No método da idade de entrada normal, as contribuições têm comportamento uniforme ao longo da fase contributiva, e a constituição da reserva matemática ocorre de forma exponencial.
Para fins de apuração do índice de cobertura, serão relacionados o ativo real líquido e a reserva matemática previdenciária, esta calculada observando-se o método atuarial respectivamente aplicado para cada benefício.
As reservas matemáticas de benefícios concedidos correspondem ao valor atual dos compromissos previdenciais líquidos — valor bruto do benefício menos o valor da contribuição devida pelo segurado — relativamente aos segurados que já iniciaram a percepção do benefício.
As empresas patrocinadoras podem efetuar o registro da reserva de reavaliação de imóveis de sua propriedade. Caso ocorra a perda na reavaliação de imóveis, o registro deverá ser realizado a débito do resultado do exercício e a crédito do imóvel, independentemente do saldo remanescente da conta de reserva de reavaliação.



