







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Na maioria dos países onde existe, o sistema de controle externo é levado a termo ou pelos Tribunais de Contas (Cortes de Contas) ou pelas Auditorias-Gerais. Nesse contexto, considerando as principais distinções entre esses dois modelos de controle, assinale a opção que indica a correta relação entre as colunas:
1) Tribunais de Contas
2) Auditorias-Gerais
( ) São órgãos colegiados.
( ) Podem ter poderes jurisdicionais.
( ) Podem estar integrados ao Poder Judiciário.
( ) Proferem decisões monocráticas.
1 – 2 – 1 – 2
1 – 1 – 1 – 2
1 – 1 – 2 – 2
2 – 1 – 2 – 1
2 – 2 – 2 – 1
No processo de auditoria operacional do Tribunal de Contas da União, uma das metodologias utilizadas para apresentação dos dados coletados, são modelos analíticos. Assim, o modelo de Marco Lógico
determina a existência de controles do ambiente e estatísticos.
pressupõe a existência de um completo sistema de gestão de informações gerenciais.
é definido pela análise dos fatores ambientais externos e internos que influenciam no negócio da empresa.
estabelece procedimentos de levantamento de processos e dados para divulgação aos gestores.
exemplifica como a empresa desenvolve suas atividades, detalhando todos os processos existentes.
Considere a seguinte situação hipotética. O governo federal, por meio de convênio, repassou recursos para determinado governo estadual. Esses recursos foram alocados à empresa vencedora do certame para a construção de um duto, cujo objetivo era abastecer vários bairros. Nessa situação, compete à auditoria comprovar a legalidade e legitimidade desses atos e fatos administrativos, bem como sua eficácia em qualquer esfera de governo e níveis de poder, excetuando as entidades de direito privado.
De acordo com as técnicas de elaboração de relatórios, analise as afirmativas abaixo e assinale a alternativa correta, quanto aos seus atributos.
I. Precisão: os informes deverão ser precisos e corretos. Em caso de dúvida insanável ou na falta da comprovação, esta situação deve ser explicitada (cerca de, aproximadamente, segundo fulano, prevê-se que, é provável, etc.).
II. Concluimento: um Relatório deve produzir resultados. A reprovação da essência da mensagem central ao início do Relatório ou nos últimos parágrafos, como fecho do mesmo, facilitará este objetivo.
III. Apresentação: deve ter boa apresentação; limpeza; índice correto; espaçamento das linhas; margens; encadernação (quando for o caso).
Apenas as afirmativas I e III estão certas.
Apenas a afirmativa I está errada.
Todas as afirmativas estão certas
Apenas a afirmativa III está errada.
Apenas as afirmativas I e II estão erradas.
O auditor do Tribunal de Contas da União, ao avaliar as contas de um órgão público e constatar a presença de dano ao erário, julgará as contas
regulares.
regulares com ressalva.
improcedentes, sem emissão de opinião.
irregulares.
a regularizar, permitindo a correção.
O procedimento adotado pelo Tribunal de Contas da União, quando julga as contas objeto de análise como regulares com ressalva, deverá
dar quitação parcial, requerendo ao responsável que faça a correção dos pontos pendentes.
suspender o termo de quitação até que o responsável corrija os erros, para então emiti-lo.
enviar as irregularidades para o Ministério Público e ajuizar as ações civis e criminais cabíveis.
dar quitação ao responsável determinando a adoção de medidas corretivas das improcedências identificadas.
condenar o responsável, aplicando-lhe multa compatível com a impropriedade constatada.
Qualquer Poder Executivo pode, por lei ou decreto, estabelecer a sua Ouvidoria. Essa descentralização se deu através de:
lei ordinária;
norma constitucional;
lei delegada;
decreto-lei;
lei complementar.
O Sistema de Contabilidade Federal não tem como objetivo evidenciar
os créditos adicionais aos orçamentos vigentes da União.
os custos dos programas e das unidades da Administração Pública Federal.
a aplicação dos recursos da União pelas unidades da Federação beneficiadas.
a renúncia de receitas de órgãos e entidades federais.
as receitas obtidas pelas unidades da Federação e os recursos aplicados.
Compete ao sistema de controle interno do poder executivo federal, por intermédio da técnica de auditoria, realizar auditoria nos processos de tomadas de contas especiais, quando houver prática de ato antieconômico que cause dano ao erário, visando apurar os fatos.
Sobre o Sistema de Controle Interno Federal, nos termos da Instrução Normativa SFC no 01, de 06/04/2001, é correto afirmar que
Nos órgãos públicos, cabe ao sistema de controle interno:
O auditor do Tribunal de Contas da União, ao analisar uma área de licitações de contratos, com relação a se os controles internos, desta área, garantem o controle a um custo mínimo, estará efetuando uma avaliação de
quantificação
economicidade
controle
eficiência de gestão
eficácia
Em relação aos métodos e tipos de auditoria, pode-se afirmar que:
a retroação é o método no trabalho de auditoria pelo qual são verificados os fatos passados já vividos, em fatos patrimoniais já sucedidos;
cabe ao auditor operacional a apresentação de pareceres sobre a fidedignidade com que as demonstrações financeiras refletem a situação patrimonial da organização;
para a elaboração das demonstrações financeiras e realização de todas as operações contábeis, é adotado um conjunto de convenções conhecido como princípios e normas de auditoria;
a auditoria das demonstrações financeiras consiste em apresentar parecer de terceiros, com a finalidade de comunicar se os recursos da organização estão sendo usados eficientemente;
a auditoria operacional ? uma atividade de avalia??o independente dentro da organiza??o que se destina a revisar as opera??es, como um servi?o prestado ? administra??o.
Em relação à tomada ou prestação de contas, analise as afirmativas a seguir:
I. A decisão do Tribunal de Contas que julgar irregular a tomada de contas dos administradores públicos é definitiva e seu mérito não poderá ser apreciado pelo Poder Judiciário.
II. Terminativa é a decisão pela qual o Tribunal de Contas julga as contas regulares, regulares com ressalva, ou irregulares.
III. Quando julgar as contas regulares com ressalva, o Tribunal de Contas dará quitação ao responsável e determinará a adoção de medidas necessárias à correção das impropriedades ou faltas identificadas.
IV. As contas serão consideradas iliquidáveis pelo Tribunal de Contas quando caso fortuito ou de força maior, comprovadamente alheio à vontade do responsável, tornar materialmente impossível o julgamento de mérito.
Estão corretas as afirmativas:
Segundo o Decreto Estadual 425, na emissão dos relatórios de auditoria e dos relatórios de atividades de auditoria, inclusive dos resultantes de processos de Tomadas de Contas Especial dos órgãos e entidades auditadas, observar-se-ão os seguintes requisitos:
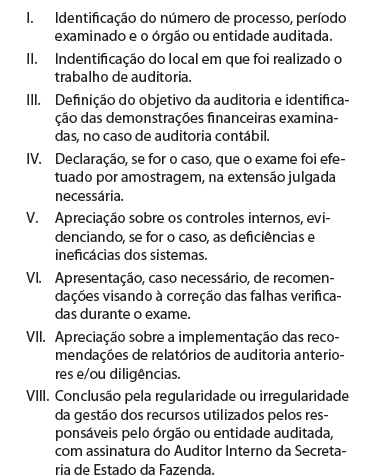
Com base nas afirmativas acima, assinale a alternativa correta:
Em relação à auditoria no setor governamental, pode-se afirmar que
Constitui princípio de controle interno administrativo, nos termos da Instrução Normativa SFC no 01, de 06/04/2001:
A auditoria governamental que objetiva o exame de fatos ou situações consideradas relevantes, de natureza incomum ou extraordinária, em função de determinação expressa de autoridade competente é denominada auditoria:
Técnicas de auditoria são processos e ferramentas operacionais de que se serve o controle para obtenção de evidências. As diversas classificações dessas técnicas incluem a análise documental, o exame dos registros, os testes de transações e saldos e a inspeção física.



