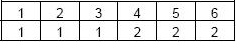Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.

Segundo o Decreto Estadual 425/99, para a execução dos trabalhos o Auditor Interno deve observar o seguinte:
I. ao Auditor Interno, incumbido de realizar auditoria, não é vedado divulgar qualquer informação ou fato de que tenha conhecimento em razão da mesma.
II. o trabalho de auditoria deve ser adequadamente planejado, de forma a prever a natureza, a extensão e a profundidade dos procedimentos que nele serão empregados, bem como a oportunidade de sua aplicação.
III. em atendimento aos objetivos da atividade de auditoria, o Auditor Interno deverá realizar, na extensão julgada necessária, os testes ou provas adequados às circunstâncias, para obter evidências qualitativamente aceitáveis que fundamentem, de forma objetiva, suas conclusões.
IV. no desenvolvimento do seu trabalho deverá possuir o domínio do julgamento profissional, pautando-se, exclusiva e livremente a seu critério, no planejamento dos seus exames, na seleção e aplicação de procedimentos técnicos e testes de auditoria, na definição de suas conclusões e na elaboração de seus relatórios.
V. durante o seu trabalho, está obrigado a absterse de intervir nos casos em que há conflitos de interesses que possam influenciar a absoluta imparcialidade do seu julgamento.
Estão corretos os itens:
Somente a afirmativa V está correta.
Somente as afirmativas III e IV estão corretas.
As afirmativas I, II e IV estão corretas.
As afirmativas I, II, III e IV estão corretas.
As afirmativas II, III, IV e V estão corretas.
Avaliar os resultados operacionais e a execução de um convênio quanto a sua economicidade e eficácia é prática fundamental da auditoria de avaliação da gestão.
A Lei Complementar nº. 202/2000, determina que os Poderes Legislativo, Executivo e Judiciário deverão manter sistema de controle interno próprio. Dentre as atribuições desses sistemas de controle interno, legalmente constituídas, qual das opções abaixo relacionadas está incorreta.
Os responsáveis pelo controle interno das entidades da administração pública estadual e municipal, ao tomarem conhecimento de qualquer irregularidade ou ilegalidade, darão conhecimento somente ao titular do órgão/ entidade, não sendo necessário dar conhecimento ao Tribunal de Contas.
Compete ao sistema de controle interno avaliar o cumprimento das metas previstas no Plano Plurianual, a execução de programas de governo e dos orçamentos do Estado.
Compete ao sistema de controle interno comprovar a legalidade e avaliar os resultados, quanto à eficácia e eficiência das gestões orçamentária, financeira e patrimonial, nos órgãos e entidades da administração estadual, bem como da aplicação de recursos públicos por entidades de direito privado.
Deve exercer o controle das operações de crédito, avais e outras garantias, bem como dos direitos e haveres do Estado.
Deve apoiar o controle externo no exercício de sua missão institucional.
A auditoria governamental é uma importante técnica utilizada pelo Estado na busca de corrigir negligências.
Os procedimentos e as técnicas de auditoria a serem aplicados, em um trabalho de auditoria, são definidos
após aplicação dos testes substantivos.
após determinação da extensão e da natureza dos testes.
antes da contratação dos serviços.
antes da visita às dependências da entidade a ser auditada.
após avaliação dos sistemas de controle interno.
O auditor deverá ter como objetivo primordial de seu trabalho a busca de impropriedades ou irregularidades, por meio da obtenção de evidências da ocorrência desses fatos.
A auditoria que objetiva avaliar a regularidade das contas; verificar a execução de contratos, convênios e instrumentos congêneres; verificar a legalidade dos atos de pessoal; a probidade na aplicação dos dinheiros públicos e na guarda ou administração de valores ou bens do Estado, é definida como sendo:
Auditoria de Programas.
Auditoria de Gestão.
Auditoria Ordinária.
Auditoria Contábil.
Auditoria Especial.
A auditoria governamental avalia a gestão pública mediante o confronto das situações encontradas com critérios definidos pela entidade auditada.
Considere que o governo federal esteja implantando um novo programa de trabalho na área da saúde. Nessa situação, para verificar a conformidade legal desse programa, é correta a instalação de auditoria operacional.
Com referência à finalidade e às formas de execução da auditoria governamental, assinale a opção incorreta.
Na hipótese de o governo federal receber e aplicar recursos internacionais do Banco Mundial (BIRD), na reformulação do sistema eletrônico de votação, a auditoria contábil, após verificar a efetividade e a aplicação desses recursos, deverá emitir opinião com base nos demonstrativos financeiros e contábeis, cujos modelos são estabelecidos pela própria auditoria governamental.
Entre os diversos tipos de auditoria governamental, destacam-se as auditorias contábil, especial e de acompanhamento de gestão.
Entre as formas de execução das auditorias, estão a direta centralizada, a indireta terceirizada e a simplificada.
Em uma situação considerada relevante e de natureza incomum, e desde que seja para atender determinação expressa de autoridade competente, pode ser instaurado procedimento de fiscalização, em particular, auditoria de natureza especial.
O fim básico da auditoria governamental é comprovar a legalidade e legitimidade dos atos administrativos, avaliar os resultados operacionais e patrimoniais alcançados, bem como apreciar a aplicação, por exemplo, de recursos públicos em entidades de iniciativa privada.
Considere que o governo federal tivesse resolvido alterar o curso de parte das águas de determinado rio por motivo de imprescindível ajuda à população de determinada região. A obra, considerada relevante e de natureza incomum, seria realizada para atender determinação expressa de autoridade competente. Nesse caso, procedimento de fiscalização poderia ser instaurado, em particular, auditoria de natureza especial.
São técnicas de auditoria, segundo o Decreto Estadual nº 425/99:
I. Exames Físicos e de Amostragem.
II. Circularizações/Confirmações Formais e o Exame dos Lançamentos Contábeis.
III. Exame da Documentação Original.
IV. Conferência de Somas e Cálculos.
V. Controle da Legalidade
Estão corretos os itens:
Somente as afirmativas III e IV estão corretas.
Somente as afirmativas I, II e V estão corretas.
Somente as afirmativas I, III e IV estão corretas.
As afirmativas I, II, III, IV e V estão corretas.
Nenhuma afirmativa está correta.
O Tribunal de Contas do Estado compete apreciar as contas prestadas anualmente pelo Governador do Estado, às quais serão anexadas as dos Poderes Legislativo e Judiciário, do Ministério Público e do Tribunal de Contas, mediante parecer prévio, a ser elaborado em:
Até 30 de abril de cada ano.
Antes do encerramento do exercício em que foram prestadas.
60 (sessenta) dias, contados a partir da data de seu recebimento.
90 (noventa) dias, contados a partir da data de seu recebimento.
120 (cento e vinte), contados a partir da data de seu recebimento.
Sujeitam-se à auditoria pública
somente os responsáveis em primeira instância pelo ordenamento de despesas na administração indireta.
as unidades da administração direta e entidades supervisionadas da administração indireta.
os serviços sociais privados que tenham relacionamento comercial com entidades da administração direta.
as fundações públicas ou privadas que prestem serviços de qualquer natureza a entidades públicas da administração indireta.
somente as empresas controladas cujo capital seja controlado diretamente pelo poder público.
É função do sistema de Controle Interno do Poder Executivo Federal prestar
consultoria aos administradores de bens e recursos públicos nos assuntos pertinentes à área de competência do Sistema de Controle Interno.
orientação aos administradores de bens e recursos públicos nos assuntos pertinentes à área de competência do Sistema de Controle Interno.
serviços de elaboração de relatórios contábeis aos administradores de bens e recursos públicos nos assuntos pertinentes à área de competência do Sistema de Controle Interno.
serviços advocatícios aos administradores de bens e recursos públicos nos assuntos pertinentes à área de competência do Sistema de Controle Interno.
assessoramento jurídico aos administradores de bens e recursos públicos nos assuntos pertinentes à área de competência do Sistema de Controle Interno.
Faça a correlação de modo a tornar correta a classificação das diversas auditorias.
I. ( ) consiste em avaliar as ações gerenciais e os procedimentos relacionados ao processo operacional, ou parte dele, das unidades ou entidades da administração pública federal, programas de governo, projetos, atividades, ou segmentos destes, com a finalidade de emitir uma opinião sobre a gestão quanto aos aspectos da eficiência, eficácia e economicidade, procurando auxiliar a administração na gerência e nos resultados, por meio de recomendações, que visem aprimorar os procedimentos, melhorar os controles e aumentar a responsabilidade gerencial.
II. ( ) realizada ao longo dos processos de gestão, com o objetivo de se atuar em tempo real sobre os atos efetivos e os efeitos potenciais positivos e negativos de uma unidade ou entidade federal, evidenciando melhorias e economias existentes no processo ou prevenindo gargalos ao desempenho da sua missão institucional.
III. ( ) compreende o exame dos registros e documentos e na coleta de informações e confirmações, mediante procedimentos específicos, pertinentes ao controle do patrimônio de uma unidade, entidade ou projeto. Objetivam obter elementos comprobatórios suficientes que permitam opinar se os registros contábeis foram efetuados de acordo com os princípios fundamentais de contabilidade e se as demonstrações deles originárias refletem, adequadamente, em seus aspectos mais relevantes, a situação econômico-financeira do patrimônio, os resultados do período administrativo examinado e as demais situações nelas demonstradas.
IV. ( ) objetiva o exame de fatos ou situações consideradas relevantes, de natureza incomum ou extraordinária, sendo realizadas para atender determinação expressa de autoridade competente.
V. ( ) tipo de auditoria que objetiva emitir opinião com vistas a certificar a regularidade das conta
i. Auditoria de Avaliação da Gestão
ii. Auditoria de Acompanhamento da Gestão
iii. Auditoria Contábil
iv. Auditoria Operacional
v. Auditoria Especial


Identifique, nas opções abaixo, como se classifica a fiscalização executada, conjuntamente, por servidores em exercício nos órgãos central, setoriais e nas unidades regionais e setoriais do Sistema de Controle Interno do Poder Executivo Federal.
Direta - centralizada.
Direta - descentralizada.
Direta - integrada.
Indireta - compartilhada.
Indireta - terceirizada.
A Constituição Federal de 1988 refere-se ao controle abordando os aspectos da fiscalização sobre as contas públicas. Considerando V se verdadeira e F se falsa para as afirmações de I a V, marque a alternativa com a sequência CORRETA.
I. Deverão ser contemplados , dentre outros, os aspectos da legalidade, legitimidade, economicidade, aplicação das subvenções e renúncia de receitas;
II. A fiscalização das contas públicas diz respeito aos aspectos contábil e financeiro;
III. Prestarão contas somente as pessoas físicas que utilizem, arrecadem, guardem, gerenciem ou administrem dinheiro, bens e valores públicos;
IV. A fiscalização no âmbito federal abrange a União e as Entidades da Administração Direta e Indireta;
V. Prestarão contas somente as pessoas físicas que em nome da União assumam obrigações de natureza pecuniária.
V-F-F-V-F
F-V-F-V-F
V-F-V-V-F
F-V-F-V-V
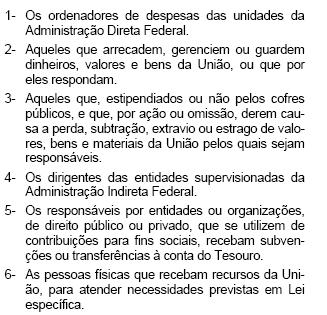
Considerando que as pessoas físicas ou jurídicas, públicas ou privadas, sujeitam-se à atuação do Sistema de Controle Interno do Poder Executivo Federal mediante os processos de Tomada de Contas (1) ou de Prestação de Contas (2), assinale a opção que indica a associação correta.