







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O relatório é o documento pelo qual a auditoria interna apresenta o resultado dos seus trabalhos, devendo ser redigido com objetividade e imparcialidade, de forma a expressar suas conclusões e recomendações e providências a serem tomadas pela administração da entidade.
É uma finalidade do Sistema de Controle Interno do Poder Executivo Federal
elaborar Parecer Prévio às contas do Presidente da República;
participar do Conselho de Administração das empresas públicas;
participar do Comitê de Auditoria das empresas públicas;
participar do Conselho Fiscal das empresas públicas;
apoiar o controle externo em sua missão institucional.
Concluídos os trabalhos de campo, após os esclarecimentos apresentados pelas áreas auditadas, o titular do órgão ou unidade do Sistema de Controle Interno do Poder Executivo Federal, responsável pela realização da auditoria, dará conhecimento
informal do Relatório prévio ao dirigente máximo da unidade/entidade auditada, fixando prazo mínimo de cinco dias úteis a partir da data de recebimento para manifestação, compatibilizando com os prazos requeridos pelo Tribunal de Contas da União.
formal do Relatório prévio ao auditado da unidade/ entidade auditada, fixando prazo mínimo de cinco dias úteis a partir da data de recebimento para manifestação, compatibilizando com os prazos requeridos pelo Tribunal de Contas da União.
formal do Relatório prévio ao dirigente máximo da unidade/entidade auditada, fixando prazo mínimo de cinco dias úteis a partir da data de recebimento para manifestação, compatibilizando com os prazos requeridos pelo Tribunal de Contas da União.
informal do Relatório final ao auditado da unidade/ entidade auditada, fixando prazo máximo de dez dias úteis a partir da data de recebimento para manifestação, compatibilizando com os prazos requeridos pelo Tribunal de Contas da União.
formal do Relatório final ao auditado da unidade/ entidade auditada, fixando prazo máximo de cinco dias úteis a partir da data de recebimento para manifestação, compatibilizando com os prazos requeridos pelo Tribunal de Contas da União.
O levantamento organizado pela contabilidade pública, baseado na escrituração dos atos e fatos praticados na movimentação de créditos orçamentários, recursos financeiros e outros bens públicos, por um ou mais responsáveis pela gestão financeira e patrimonial a cargo de uma unidade administrativa e seus agentes, em determinado exercício ou período de gestão, denomina-se
balanço financeiro.
tomada de contas.
fluxo econômico e financeiro
balanço patrimonial.
balanço orçamentário
Que aspecto deve ser abordado em um relatório de auditoria interna, conforme a resolução CFC nº 986/03, no seu capítulo 12.3, item 12.3.2?
O processo de terceiros.
O total de horas a serem incorridas.
A metodologia adotada.
O risco associado ao fato duvidoso.
Recomendação baseada em diálogos informais.
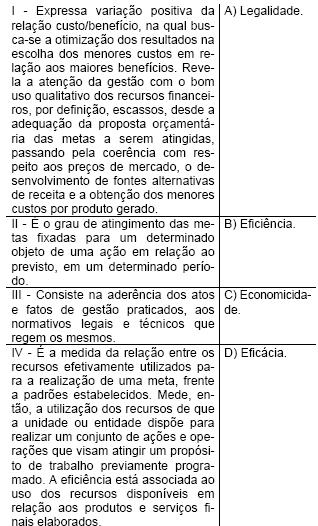
Podendo ser aferidos por indicadores de gestão, os seguintes conceitos são fundamentais para a auditoria no Setor Público. Assinale, portanto, a opção que indica a associação correta.
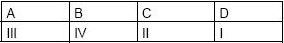
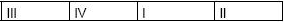
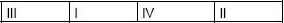
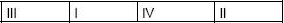
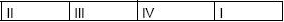
A responsabilidade pela consolidação dos planos de trabalho das unidades de auditoria interna das entidades da Administração Pública Federal indireta é da
Comissão de Coordenação de Controle Interno.
Controladoria-Geral da União.
Advocacia Geral da União.
Secretaria Federal de Controle Interno.
Secretaria de Controle Interno da Casa Civil.
Analise as afirmativas abaixo:
I. O Relatório Longo ou Relatório Circunstanciado é uma comunicação técnica da auditoria, de caráter gerencial e, orientado para usuários internos;
II. A ocorrência de Eventos Subseqüentes enseja a emissão de parecer de auditoria com data dupla;
III. A não apresentação da Demonstração de Origens e Aplicações de Recursos (DOAR) dá margem à emissão de parecer adverso;
IV. O Relatório Longo ou Relatório Circunstanciado deve ser elaborado de forma construtiva e ainda assim, dentre outros elementos, apresentar todas as deficiências identificadas, as possíveis conseqüências e as recomendações do auditor.
Assinale a alternativa CORRETA:
as afirmativas I, III e IV são verdadeiras.
as afirmativas I, II e III são falsas.
as afirmativas I, II e IV são verdadeiras.
todas as afirmativas são verdadeiras.
as diretrizes e prioridades da política estadual de saúde e os parâmetros de programação, em sintonia com a agenda de saúde e metas nacionais, sejam discutidos com os gestores municipais, aprovados pelos conselhos estaduais e implementados em fóruns regionais e(ou) microrregionais.
Para alteração do regimento interno do Tribunal de Contas da União é necessário aprovação por
maioria simples dos auditores e ministros titulares.
três quintos dos ministros titulares.
cinqüenta por cento dos ministros titulares.
cinqüenta e um por cento dos auditores e ministros titulares.
maioria absoluta de seus ministros titulares.
O auditor poderá expressar opinião acerca das demonstrações contábeis apresentadas de forma condensada, desde que as demonstrações contábeis originais tenham recebido parecer sem ressalva.
seja explicitado o modelo de gestão, com a definição das responsabilidades inerentes ao exercício do comando único e de forma coerente com as condições de habilitação da unidade federativa.
Para realização de auditoria que esteja sob a responsabilidade da Secretaria Federal de Controle Interno, nos termos do Protocolo de Entendimentos, firmado entre o Governo Federal e o Banco Interamericano de Desenvolvimento - BID - Organismo Internacional de Recursos externos para os Projetos/ Programas custeados com recursos deste órgão, os demonstrativos financeiros e contábeis, básicos e complementares, acompanhados das devidas notas explicativas, nos modelos estabelecidos pelas diretrizes do Banco, deverão ser encaminhados até
o dia 31 de dezembro de cada exercício financeiro e referir-se à movimentação de recursos do exercício.
o dia 30 ou 31 do trimestre subseqüente e referirse à movimentação de recursos do trimestre anterior.
o dia 31 de julho e 31 de janeiro e referir-se ao semestre imediatamente anterior findo em 30 de junho e 31 de dezembro, respectivamente.
o dia 31 de março de cada exercício financeiro e referir-se à movimentação de recursos do exercício.
o dia 31 de janeiro de cada exercício financeiro e referir-se à movimentação de recursos do exercício imediatamente anterior.
O auditor deve seguir os passos estabelecidos na legislação, para que o sistema de saúde possa utilizar adequadamente os recursos humanos, físicos e financeiros disponíveis para os objetivos propostos.
De acordo com a Lei nº 8.443/1992, o Tribunal de Contas da União, ao determinar as contas regulares com ressalva, exigirá do responsável a adoção de medidas necessárias para
a manutenção das impropriedades ou faltas identificadas, de modo a prevenir a ocorrência de outras semelhantes.
a correção das impropriedades ou faltas identificadas, de modo a manter a ocorrência de outras semelhantes.
ocultar as impropriedades ou faltas identificadas, de modo a prevenir a ocorrência de outras semelhantes.
a correção das impropriedades ou faltas identificadas, de modo a prevenir a ocorrência de outras semelhantes.
a solução das impropriedades ou faltas identificadas, de modo a facilitar a ocorrência de outras semelhantes.
A matriz de risco é um dos papéis de trabalho utilizados no planejamento das atividades de auditoria.
Quando há demonstrações contábeis de controladas, utilizadas para fins de consolidação, que foram auditadas por outros profissionais, o auditor da companhia investidora
não precisa expressar sua opinião sobre elas, já que o trabalho foi executado por outras pessoas.
não apenas precisa expressar sua opinião sobre elas, mas também deve revisar o trabalho feito pelos outros.
precisa expressar sua opinião sobre elas, com base nos pareceres feitos pelos outros auditores e destacar tal fato em seu parecer.
precisa expressar sua opinião sobre elas, mas omitir em seu parecer que as mesmas foram auditadas por outros profissionais.
deve emitir um parecer com ressalva, destacando que as citadas demonstrações foram auditadas por outros auditores
Entre os relatórios emitidos pelo auditor, existe a carta de conforto, que tem como objetivo assessorar:
a empresa para que possa fazer a revisão das normas e procedimentos contábeis.
o contador/auditor interno na avaliação das demonstrações financeiras da empresa.
o subscritor e outros agentes envolvidos na emissão dos títulos.
o auditor na limitação de sua responsabilidade perante os trabalhos de auditoria.
a empresa para ter a garantia de que o auditor executará a auditoria de forma correta
O sistema de controle interno integrado dos entes governamentais é mantido
pelo Poder Legislativo.
pelo Poder Executivo.
pelos Poderes Legislativo, Executivo e Judiciário.
pelos Poderes Executivo e Judiciário.
pelo Poder Judiciário.
O auditor da CVM, ao analisar as demonstrações financeiras de uma companhia aberta, constatou que esta havia adquirido debêntures de sua própria emissão. Com relação às condições deste tipo de operação, está de acordo com os dispositivos da Lei no 6.404/76:
valor superior ao nominal, divulgando o fato no relatório de administração e nas demonstrações contábeis.
valor de mercado superior ao nominal, divulgando o fato em notas explicativas e nas demonstrações financeiras.
valor nominal mais prêmio adicional, divulgando o fato no relatório de administração e nas demonstrações financeiras.
valor igual ao nominal mais prêmio adicional, divulgando o fato no relatório de administração e nas demonstrações contábeis.
valor inferior ao nominal, divulgando o fato no relatório de administração e nas demonstrações financeiras.



