







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A função de auditoria deve ser exercida em caráter de entendimento e que o trabalho executado tenha e mereça toda a credibilidade possível, não sendo permissível existir qualquer sombra de dúvida quanto à honestidade e aos padrões morais do Auditor. A profissão de auditoria exige assim, a obediência aos princípios éticos profissionais. É correto afirmar que o Princípio da Independência:
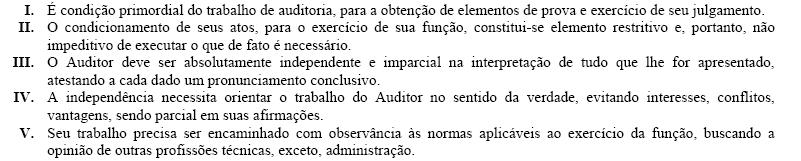
Estão corretas apenas as afirmativas:
I, III e IV
II, IV e V
II e IV
III, IV e V
I e III
As demonstrações contábeis consolidadas e respectivas notas explicativas serão objeto de exame e de parecer de auditores independentes. A auditoria examinará o conjunto de demonstrações contábeis consolidadas e poderá estender-se para as demonstrações contábeis individuais das controladas, abertas ou fechadas, incluídas na consolidação, caso o auditor perceba que há essa necessidade.
O grau de prudência e de zelo do auditor poderá ser comprovado quando ele avalia e documenta a obtenção de conhecimento preliminar da atividade da entidade auditada, após levantamento junto à administração, da estrutura organizacional, da complexidade das operações e do grau de exigência requerido para a realização do trabalho de auditoria, de modo a avaliar se está capacitado ou não a assumir a responsabilidade pelo trabalho que será efetuado.
Um auditor externo, durante a auditoria, identificou que a contabilidade não registra a venda de mercadorias no período de sua competência em função de atraso no envio das notas fiscais por parte do setor emitente. Neste caso, que procedimento o auditor deve efetuar?
Enviar para os clientes carta de confirmação e, após a resposta, conferir se as datas das vendas confirmadas pelos clientes são iguais às lançadas na contabilidade.
Estabelecer uma data limite dentro do mês e, a partir dessa data, passar a considerar as vendas como se fossem de outro mês.
Conferir cada nota fiscal emitida a partir do dia 25 de cada mês com os registros realizados na contabilidade, alterando as datas dos registros quando detectar que foram lançadas depois das vendas realizadas.
Obter na data do balanço o número da última nota fiscal emitida junto ao setor emissor e verificar se essa nota e as de numeração anterior foram registradas nas demonstrações financeiras sob exame.
Realizar um cut-off nas notas fiscais emitidas pelo setor emissor e analisar cada nota fiscal emitida após esse procedimento, identificando o caminho seguido e corrigindo o fluxo, se for o caso.
Na auditoria para apuração do valor real do patrimônio líquido, é comum o auditor contar com o concurso de avaliadores especializados. Esse trabalho deve incluir também a avaliação dos intangíveis, como, por exemplo, o fundo de comércio.
Na elaboração do roteiro de monitoramento de uma auditoria operacional, o auditor deverá considerar
o plano de ação, o grupo de contato e o relatório de impacto da auditoria.
os procedimentos, os testes e o tamanho da entidade.
os testes, a carta de responsabilidade da administração e o parecer.
a organização do trabalho, os controles internos e o contrato de auditoria.
o planejamento, a análise do risco e o plano de contingências.
De acordo com as normas de auditoria, independentemente das demonstrações contábeis, o auditor deve adotar procedimentos apropriados para manter os papéis de trabalho por
dois anos, a partir da data do fim da auditoria.
três anos, a partir da data de emissão do seu parecer.
três anos, a partir da data do fim da auditoria.
cinco anos, a partir da data de emissão do seu parecer.
cinco anos, a partir da data do fim da auditoria.
A conferência de cálculos é o procedimento de auditoria voltado para a constatação da adequação de operações aritméticas e financeiras. Esse é o procedimento mais simples e completo por si mesmo e é a única forma de verificação das várias operações que envolvam cálculos.
Considere que, ao analisar o saldo de contas a pagar da empresa sob exame, o auditor tenha encontrado alguns saldos devedores, decorrentes de adiantamentos efetuados aos fornecedores. Nesse caso, o auditor deverá efetuar um lançamento de ajuste, a débito de contas a pagar e a crédito de adiantamentos a fornecedores.
Duas entidades são consideradas partes relacionadas desde que tenham um dirigente em comum. Por outro lado, são consideradas ligadas quando os sócios-gerentes são os mesmos.
Assinale a opção correta acerca dos tipos de auditoria e de suas funções e objetivos.
A auditoria de avaliação de gestão é responsável por certificar a regularidade das contas e verificar os contratos, com o objetivo de controlar e emitir opinião sobre as transações no que diz respeito à sua economicidade e eficiência.
A auditoria de acompanhamento da gestão é responsável por avaliar a gestão do ano imediatamente anterior quanto aos atos efetivos e os potenciais efeitos positivos e negativos de uma entidade, com o objetivo de subsidiar a gestão subseqüente.
A auditoria operacional é responsável por verificar o processo de gestão com o objetivo de evidenciar as melhorias existentes e prevenir gargalos no desempenho da missão institucional.
A auditoria contábil é responsável por verificar a efetiva aplicação de recursos externos oriundos de agentes financeiros por entidades públicas executoras de projetos celebrados com esses agentes, com a finalidade de emitir opinião sobre a adequação e fidedignidade das demonstrações financeiras.
A auditoria especial é responsável por examinar somente fatos relevantes, com o objetivo de atender determinação expressa de autoridade competente.
O auditor externo, ao examinar o sistema de controle interno da empresa auditada, tem por objetivo principal
definir os testes a realizar e a respectiva equipe de trabalho.
determinar a amplitude dos testes de auditoria.
elaborar os programas do trabalho a ser realizado.
estabelecer os procedimentos de auditoria a serem utilizados.
fazer o planejamento do trabalho.
Entre os eventos subseqüentes à data do balanço que não originam ajustes, mas que devem ser divulgados porque podem influenciar as decisões dos usuários das informações contábeis, incluem-se as mudanças na legislação tributária com efeitos significativos em ativos e passivos fiscais.
Para testar passivos omitidos, recomenda-se verificar se os pagamentos efetuados no mês subseqüente ao de encerramento do exercício sob exame, relativos a obrigações nele contraídas, correspondem a valores efetivamente constantes no balanço.
A CVM tem o direito de examinar e extrair cópias de registros contábeis, livros ou documentos, inclusive programas eletrônicos e arquivos magnéticos, ópticos ou de qualquer outra natureza dos últimos cinco anos da companhia. A CVM não terá o direito de examinar os papéis de trabalho de auditores independentes, que são documentos sigilosos e de responsabilidade do auditor independente, em caráter permanente.
O auditor externo ao realizar procedimento de conferência dos valores de depreciação, calculados sobre o imobilizado da empresa, constata que o cálculo estava incorreto, tendo sido utilizado taxa menor do que a permitida. Nesse caso, o saldo da conta de
Imobilizado está subavaliado.
Custo das Mercadorias Vendidas está superavaliado.
Estoques de Produtos Acabados está superavaliado.
Depreciação Acumulada está subavaliado.
Despesa de Depreciação está superavaliado.
Considere a seguinte situação hipotética. Para efetuar testes em operações de venda realizadas à época do balanço, em 31 de dezembro, foi feito um corte (cutoff) para fins de inventário. Constatou-se, então, o registro de uma saída de R$ 50.000,00, conforme fatura de 30 de dezembro, cuja mercadoria só foi entregue à empresa compradora, nos termos contratuais, em 3 de janeiro. O estoque já tinha sido baixado, pelo respectivo custo, de R$ 40.000,00. Nessa situação, a empresa auditada acresceu, indevidamente, R$ 40.000,00 ao resultado do exercício encerrado.
O assessoramento ao conselho fiscal ou órgão de atribuições semelhantes é de responsabilidade dos auditores independentes, sendo vedado aos auditores internos, sob pena de comprometimento de sua independência e imparcialidade.
Em conformidade com as normas de Ética do INCOSAI, considere:
I. Quando o auditor dedicar-se a atividades políticas deve se afastar das atividades profissionais, ainda que tenha certeza de que o fato não afetará o seu desempenho e a imparcialidade de suas decisões e obrigações profissionais.
II. O auditor pode prestar serviços à empresa auditada, desde que não gere conflitos de interesses com os trabalhos de auditoria.
III. Os auditores deverão proteger sua independência, evitar qualquer possibilidade de conflito de interesses e o recebimento de quaisquer gratificação ou remuneração que deixem em dúvida sua independência.
Está correto o que se afirma em
III, apenas.
II, apenas.
II e III, apenas.
I, II e III.
I, apenas.
Quando os trabalhos de auditoria externa, anteriores ao do novo período de contratação, tiverem sido executados por outros auditores ou outra empresa de auditoria, os saldos de abertura das demonstrações contábeis devem ser
avaliados a partir da data em que o trabalho de auditoria se inicia, por ser de responsabilidade do auditor anterior os saldos iniciais.
revistos pelos dois auditores no ato da nova contração, porque ambos têm responsabilidade pelos saldos apresentados no final das demonstrações anteriores.
desconsiderados, porque são de responsabilidade do auditor que realizou a auditoria.
revisados pelo auditor contratado, sem considerar os trabalhos executados pelo auditor anterior, por poder conter vícios e erros.
examinados mediante a revisão dos papéis de trabalho do auditor anterior, complementado pelos trabalhos adicionais, se necessário.



