







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Um investidor solicitou esclarecimentos à Diretoria da empresa XY sobre o valor de uma estimativa de perda de um ativo submetido ao processo de avaliação por Redução ao Valor Recuperável de Ativos. Alega o investidor que realizou o teste com base nas demonstrações financeiras padronizadas divulgadas para usuário externo e encontrou valor diferente. A Diretoria solicitou esclarecimentos ao contador que informou tratar-se da reversão de valor estimativo de perda reconhecida no exercício anterior conforme determina a NBC TG 01 (R4). Não se sentindo confortável com os esclarecimentos do Contador, a Diretoria contratou um Perito Contábil para examinar os cálculos e o reconhecimento do valor da reversão, considerando que (a) o valor do ativo antes do reconhecimento da estimava de perda no exercício anterior era R$ 2.850 mil; (b) depois de reconhecido o valor da estimativa de perda o valor do ativo foi alterado para R$ 2.100 mil. O valor do ativo divulgado nas últimas demonstrações financeiras padronizadas para usuário externo, um ano depois, examinadas pelo investidor e pelo perito contábil, é de R$ 2.650 mil. Com base no enunciado, assinale a opção que apresentar o que deve constar do parecer do perito contábil como valor da reversão.
O valor da reversão validado pelo Perito Contábil é R$ 200 mil.
O valor da reversão validado pelo Perito Contábil deve ser R$ 550 mil.
O Perito Contábil deve recomendar que o valor reconhecido como perda é definitivo não cabendo reversão.
O valor da reversão validado pelo perito contábil deve ser R$ 750 mil.
O Art. 477 do Código de Processo Civil – Lei n.º 13.105/2015 instituiu a obrigatoriedade de o Perito do Juízo prestar esclarecimentos sobre pontos divergentes apontados pelas partes, pelo juiz ou pelo órgão do Ministério Público sobre o seu Laudo Pericial, exigência compatibilizada com as disposições da NBC PP - Perito Contábil. Sobre esse assunto, assinale a opção INCORRETA.
O perito do juízo tem o dever de, no prazo de 15 (quinze) dias, esclarecer ponto sobre o qual exista divergência ou dúvida de qualquer das partes, do juiz ou do órgão do Ministério Público.
O perito do juízo tem o dever de, no prazo de 15 (quinze) dias, esclarecer ponto divergente apresentado no parecer do Assistente Técnico da parte.
O perito não deve retificar os trabalhos realizados no caso de serem identificados erros ou equívocos pelas partes ou pelo Assistente Técnico da parte.
O perito deve prestar esclarecimentos sobre o conteúdo do laudo pericial contábil ou do parecer técnico-contábil, em atendimento à determinação do juiz.
Um Contador Y nomeado numa Ação Ordinária foi intimado para apresentar sua proposta de estimativa de honorários. À luz do parágrafo 2º do Art. 465 do Código de Processo Civil – Lei n.º 13.105/2015 e do item 34 da NBC PP 01 – Perito Contábil, julgue as etapas que deverão ser atendidas pelo Perito do Juízo para cumprir a intimação em comento e, em seguida, assinale a opção CORRETA.
I. O perito deve apresentar a proposta de honorários instruída com o currículo que comprove a especialização do Expert e contatos profissionais, em especial o endereço eletrônico, para onde serão dirigidas as intimações pessoais.
II. O perito deve elaborar a proposta de honorários estimando, quando possível, o número de horas para a realização do trabalho, por etapa e por qualificação dos profissionais.
III. O perito do juízo deverá efetuar o planejamento prévio, observando e prevendo várias etapas, como, por exemplo: leitura e interpretação do processo; elaboração de termos de diligências para arrecadação de provas e comunicações às partes, terceiros e peritosassistentes; pesquisa documental e exame de livros contábeis, fiscais e societários; elaboração de planilhas de cálculo, quadros, gráficos, simulações e análises de resultados.
Estão CORRETOS os itens:
I, II, III.
I e II, apenas.
I e III, apenas.
II e III, apenas.
O art. 2º da Resolução CFC nº 1328/11 classifica as Normas Brasileiras de Contabilidade em Profissionais e Técnicas. Qual conjunto de normas relacionado a seguir NÃO condiz com a estrutura das Normas de Contabilidade Profissionais?
De Perícia – NBC TP: são as Normas Brasileiras de Contabilidade aplicáveis aos trabalhos de Perícia.
Geral – NBC PG: são as Normas Brasileiras de Contabilidade aplicadas indistintamente a todos os profissionais de Contabilidade.
Do Perito – NBC PP: são as Normas Brasileiras de Contabilidade aplicadas especificamente aos contadores que atuam como peritos contábeis.
Do Auditor Independente – NBC PA: são as Normas Brasileiras de Contabilidade aplicadas, especificamente, aos contadores que atuam como auditores independentes.
Arbitramento: é a especulação de valores, quantidades ou a solução de controvérsia por critério técnico-científico.
Vistoria: é a diligência que objetiva a verificação e a constatação de situação, coisa ou fato, de forma circunstancial.
Investigação: é a busca de informações mediante entrevista com conhecedores do objeto ou de fato relacionado à perícia.
Indagação: é a pesquisa que busca trazer ao laudo pericial contábil ou parecer técnico-contábil o que está oculto por quaisquer circunstâncias.
Com base na Resolução CFC nº 803/96, que aprova o Código de Ética Profissional do Contador, analise as afirmativas a seguir.
I. É dever do contador quando perito, assistente técnico, auditor ou árbitro abster-se de interpretações tendenciosas sobre a matéria que constitui objeto da perícia, mantendo absoluta independência moral e técnica na elaboração do respectivo laudo.
II. É dever do contador quando perito, assistente técnico, auditor ou árbitro recusar sua indicação quando reconheça não se achar capacitado em face da especialização requerida.
III. É vedado ao profissional da contabilidade contador assinar documentos ou peças contábeis elaborados por outrem alheio à sua orientação, supervisão ou revisão.
IV. A transgressão de preceito deste Código constitui infração ética, sancionada, segundo a gravidade, com a aplicação de uma das seguintes penalidades: advertência reservada, censura reservada, ou censura pública.
Está(ão) correta(s) a(s) afirmativa(s)
I, II, III e IV.
I, apenas.
I e III, apenas.
I, II e IV, apenas.
A NBC PP 01 – Perito Contábil apresenta diversos termos e os conceitos atribuídos a cada um. À luz da referida norma, e marque V para as afirmativas verdadeiras e F para as falsas.
( ) Perito oficial: é nomeado pelo juiz, árbitro, autoridade pública ou privada para exercício da perícia contábil.
( ) Perito-assistente: é o contador, regularmente registrado em Conselho Regional de Contabilidade, que exerce a atividade pericial de forma pessoal, devendo ser profundo conhecedor, por suas qualidades e experiências, da matéria periciada.
( ) Perito do juízo: é o investido na função por lei e pertencente a órgão especial do Estado destinado, exclusivamente, a produzir perícias e que exerce a atividade por profissão. ( ) Perito: é o contratado e indicado pela parte em perícias contábeis.
A sequência está correta em
F, F, F, F.
V, F, V, F.
F, V, F, V.
F, V, V, V.
Informe se é verdadeiro (V) ou falso (F) o que se afirma a seguir e assinale a alternativa com a sequência correta. No desempenho da função de Perito Contador, o profissional deve ter zelo. O termo “zelo”, refere-se ao cuidado que ele deve dispensar na execução de suas tarefas, em relação à sua conduta, documentos, tratamento dispensado às autoridades, de forma que seu trabalho levado a bom termo e, consequentemente, o laudo pericial contábil e o parecer técnico-contábil dignos de fé pública. O zelo profissional do perito na realização dos trabalhos periciais compreende:
( ) cumprir os prazos fixados pelo juiz em perícia judicial e nos termos contratados em perícia extrajudicial, inclusive arbitral.
( ) prestar os esclarecimentos determinados pela autoridade competente, respeitados os prazos legais ou contratuais.
( ) ser receptivo aos argumentos e críticas, mas mantendo firme seu posicionamento anterior, sem ratificar ou retificar.
( ) ser prudente, no limite dos aspectos técnico-científicos, e atento às consequências advindas dos seus atos.
O Novo Código de Processo Civil exige a ética processual ao determinar a todos que participam do processo o dever de comportar-se de acordo com a lealdade e boa fé, cooperação mútua, urbanidade, transparência, entre outros. É exigido do perito do juízo o dever de informar o local e a data de início da produção da prova, quando não definido pelo juiz, bem como permitir o acesso aos autos do processo e informar aos assistentes técnicos sobre a realização de diligências com antecedência mínima de cinco dias. A NBC TP 01 – Perícia Contábil estabelece formalidades e procedimentos, nos itens 29, 42, 48 e 50, que podem ser adotados durante a realização dos exames periciais. Sobre este ponto, julgue os itens abaixo e, em seguida, assinale a opção CORRETA.
I. O laudo e o parecer são, respectivamente, orientados e conduzidos pelo perito do juízo e pelo perito-assistente, que adotarão padrão próprio, respeitada a estrutura prevista nesta Norma, devendo ser redigidos de forma circunstanciada, clara, objetiva, sequencial e lógica.
II. O perito-assistente pode entregar cópia do seu parecer, planilhas e documentos ao perito do juízo antes do término da perícia, expondo as suas convicções, fundamentações legais, doutrinárias, técnicas e científicas sem que isto implique indução do perito do juízo a erro, por tratar-se da livre e necessária manifestação científica sobre os pontos controvertidos.
III. O laudo pericial contábil e o parecer técnico contábil são documentos escritos, nos quais os peritos devem registrar todos os fatos, não sendo necessário particularizar os aspectos e as minudências que envolvam o seu objeto e as buscas de elementos de prova imprescindíveis para a conclusão do seu trabalho.
IV. O termo de diligência serve também para determinar o local, a data e a hora do início da perícia, e ainda para a execução de outros trabalhos que tenham sido a ele determinados ou solicitados por quem de direito, desde que tenham a finalidade de orientar ou colaborar nas decisões, judiciais ou extrajudiciais.
Estão CORRETOS apenas os itens
Leia as afirmativas a seguir e marque a opção INCORRETA:
A perícia no âmbito estatal é executada sob o controle de órgão do estado, tais como perícia administrativa das Comissões Parlamentares de Inquérito, de perícia criminal e do Ministério Público.
A perícia contábil, tanto a judicial como a extrajudicial, é de competência exclusiva de contador registrado em Conselho Regional de Contabilidade.
A perícia contábil constitui o conjunto de procedimentos técnico-científicos destinados a levar à instância decisória elementos de prova necessários a subsidiar a justa solução do litígio ou constatação de um fato, mediante laudo pericial contábil e/ou parecer pericial contábil, em conformidade com as normas jurídicas e profissionais, e a legislação específica no que for pertinente.
Entende-se como perícia judicial aquela exercida sob a tutela da justiça.
O laudo pericial contábil e o parecer pericial contábil não podem ter por limite os próprios objetivos da perícia deferida ou contratada.
A moderna Controladoria deve ser estruturada para atender às necessidades de controles sobre as atividades rotineiras, bem como servir de ferramenta para o monitoramento permanente sobre todas as etapas do processo de gerenciamento da empresa. Assim, a estruturação da Controladoria deve estar ligada aos Sistemas de Informações necessários à gestão. Segundo Perez Jr. (2009), pode-se visualizar a Controladoria estruturada em dois grandes grupos, qual sejam
contábil/fiscal e planejamento/controle
fiscal/contábil e processo gerencial
atendimento e contábil/fiscal
planejamento/controle e atendimento/processo gerencial
processo gerencial e escrituração
Leia as afirmativas a seguir e marque a opção INCORRETA:
A perícia contábil judicial é um importante ramo da Contabilidade, e, para sua realização, faz-se necessário profissional especializado que esclareça questões sobre o patrimônio das pessoas físicas e jurídicas.
A conclusão da Perícia Contábil é expressa em laudo pericial, esclarecendo controvérsias.
O parecer pericial contábil é importante instrumento de subsidio, pelo qual o Perito Contador assistente emite opinião sobre as diligências realizadas, disponibilizando ao juiz e as parte significativos resultados para dirimir o litígio
Para a execução da perícia contábil, o profissional utiliza um conjunto de procedimentos técnicos, como pesquisa, diligências e levantamento de dados.
A perícia é o testemunho de uma ou mais pessoas técnicas, no sentido de fazer conhecer um fato cuja existência pode ser acertada ou juridicamente apreciada.
Uma Sociedade Empresária foi citada para apresentar os cálculos periciais referentes a um processo trabalhista.
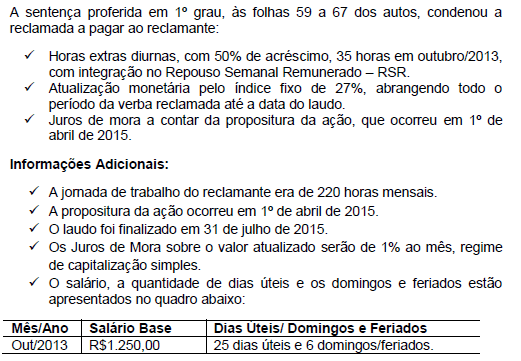
De acordo com os dados apresentados, o valor total devido ao reclamante é de:
R$369,89.
R$393,99.
R$469,76.
R$488,55.
No que se refere aos aspectos conceituais da Perícia, analise as assertivas e assinale a alternativa que aponta as corretas.
I. A perícia contábil constitui o conjunto de procedimentos técnico-científicos destinados a levar à instância decisória elementos de prova necessários a subsidiar à justa solução do litígio ou constatação de um fato, mediante laudo pericial contábil e/ou parecer pericial contábil, em conformidade com as normas jurídicas e profissionais, e a legislação específica no que for pertinente.
II. O laudo pericial contábil e o parecer pericial contábil têm por limite os próprios objetivos da perícia deferida ou contratada.
III. A perícia contábil, tanto a judicial como a extrajudicial, é de competência exclusiva de contador devidamente registrado na Comissão de Valores Mobiliários.
IV. Entende-se como perícia judicial aquela exercida no âmbito arbitral, estatal ou voluntária, enquanto que a perícia extrajudicial é aquela exercida sob a tutela da justiça.
V. A perícia arbitral é aquela exercida sob o controle da lei de arbitragem. Perícia no âmbito estatal é executada sob o controle de órgão do estado, tais como perícia administrativa das Comissões Parlamentares de Inquérito, de perícia criminal e do Ministério Público. Perícia voluntária é aquela contratada espontaneamente pelo interessado ou de comum acordo entre as partes.
Apenas I, II e V.
Apenas II, III e IV.
Apenas I, III e V.
Apenas II, IV e V.
Apenas I, III e IV.
O planejamento da perícia é a etapa do trabalho pericial, que antecede as diligências, pesquisas, cálculos e respostas aos quesitos, na qual, o perito estabelece os procedimentos gerais dos exames a serem executados no âmbito judicial, extrajudicial para o qual foi nomeado, indicado ou contratado, elaborando-o a partir do exame do objeto da perícia. Assinale a alternativa que NÃO representa um dos objetivos do planejamento da perícia.
Conhecer o objeto da perícia, a fim de permitir a adoção de procedimentos que conduzam à revelação da verdade, a qual subsidiará o juízo, o árbitro ou o interessado a tomar a decisão a respeito da lide.
Definir a natureza, a oportunidade e a extensão dos exames a serem realizados, em consonância com o objeto da perícia, os termos constantes da nomeação, dos quesitos ou da proposta de honorários oferecida pelo perito.
Estabelecer condições para que o trabalho seja cumprido no prazo estabelecido.
Identificar potenciais problemas e riscos que possam vir a ocorrer no andamento da perícia.
Dificultar a execução e a revisão dos trabalhos.
A perícia contábil é uma tecnologia muito especial da Ciência contábil. Para fazer tal serviço, é necessário que o perito judicial, nomeado em juízo, cumpra os seguintes requisitos mínimos:
Ter formação em nível de Mestrado em Contabilidade e registro no Conselho Regional de Administração (CRA), podendo, assim, atuar em questões de mérito contábil exclusivo.
Ter formação superior em qualquer área e ser obrigatoriamente inscrito na Associação dos Peritos Judiciais do Estado de São Paulo (APEJESP) ou no Estado onde atua.
Ter formação superior em Ciências Contábeis e registro ativo no Conselho Regional de Contabilidade (CRC) do seu Estado ou do Distrito Federal.
Ser formado em nível de doutorado em Contabilidade, ficando assim, sem a obrigação de registro no Conselho Regional de Contabilidade (CRC), considerando que seu nível é maior que o de Bacharel.
Ser formado em Contabilidade, Administração e Economia, para poder atender ao maior número possível de perícia. Com três formações, dispensa-se o registro no Conselho Regional de Contabilidade (CRC).
Na questão da Perícia judicial em Contabilidade, na esfera cível, o assistente técnico é um profissionaI que se faz presente. Aponte a afirmativa correta.
O assistente técnico atua na condição de auxiliar do juízo, por ser de inteira confiança deste.
O assistente técnico atua na condição de auxiliar das partes, independentemente de quem o indicou, após o devido deferimento do juízo.
O assistente técnico atua na condição de auxiliar do perito judicial, após o devido deferimento do juízo.
O assistente técnico atua na condição de auxiliar de quem o indicou, após o devido deferimento do juízo.
O assistente técnico é nomeado pelo juízo, para colaborar na perícia, auxiliando o perito.
O contador, quando atuando na condição de perito judicial devidamente qualificado nos autos do processo, deve trabalhar com o propósito de:
Elaborar um laudo judicial que consiga influenciar na sentença do juiz, que deve acatar o laudo por completo, por ser o perito pessoa subordinada a ele.
Elaborar um parecer parcialmente divergente para, com isso, permitir que as partes apresentem seus argumentos de defesa.
Elaborar um parecer totalmente concordante, para que as partes não fiquem confusas e aceitem por completo seu trabalho pericial.
Elaborar um laudo parcial, considerando que o polo requerente costuma ser a pessoa mais frágil, no sentido financeiro do termo.
Elaborar um laudo judicial que seja imparcial, considerando que é pessoa de confiança do juiz que o nomeou para a nobre tarefa.
A perícia contábil usualmente é classificada em uma das categorias técnicas: judicial, extrajudicial, arbitral ou semijudicial. Assinale a afirmativa que apresente apenas elementos periciais relativos à perícia de natureza extrajudicial.
Elaboração de parecer técnico em qualquer situação de natureza contábil, por assistente pessoa física indicado pelo réu.
Apuração de saldo devedor e das respectivas parcelas pagas em contrato de imóvel, por perito contador nomeado em juízo.
Elaboração de parecer técnico em situação de financiamento de veículos, por assistente pessoa física indicado pelo autor.
Laudos para reestruturação societária em cisão, fusão e incorporação, que foram elaborados por uma empresa pessoa jurídica.
Laudo contábil elaborado sobre incorporação feita de forma hostil, em que alguns acionistas recorreram ao judiciário estadual.



