







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
As legislações societária e fiscal brasileiras, bem como as normas brasileiras de contabilidade, estabelecem um método de custeio obrigatório, que, de acordo com Martins (2025, p. 25), “consiste na atribuição de todos os custos de produção aos bens elaborados, e só os de produção; todos os gastos relativos ao esforço de produção são distribuídos para todos os produtos ou serviços feitos”.
A esse respeito, é correto afirmar que esse é o Método de Custeio(-)
Variável.
Baseado em Atividades.
por Absorção.
Padrão.
Meta.
Considere as seguintes informações, relativas à uma determinada prefeitura municipal:
- Em 05.01.2024, empenhou o valor correspondente à aquisição de material de consumo;
- Em 10.01.2024, efetuou o pagamento de parte da dívida pública no valor de R$ 485.110,00;
- Em 12.01.2024, arrecadou de tributos lançados no valor de R$ 880.000,00;
- O valor do principal amortizado é R$ 440.000,00;
- Os juros da dívida correspondem à diferença, ou seja, R$ 45.110,00.
A partir exclusivamente das informações apresentadas, pode-se classificar as despesas com amortização do principal da dívida, juros da dívida amortizada e arrecadação de tributos, respectivamente, como
receita corrente, despesa corrente e receita corrente.
despesa corrente, despesa de capital e receita de capital.
receita de capital, despesa corrente e receita corrente.
despesa de capital, receita corrente e receita de capital.
despesa de capital, despesa corrente e receita corrente.
Uma empresa fabrica três diferentes produtos para os quais existem custos fixos de $ 500.000 comuns a todos eles. Em função disso, na utilização do custeio por absorção, é necessário que se estabeleça um critério de rateio para atribuir uma parte dos custos fixos a cada produto. Considere que foi adotada, como base de rateio, a utilização de horas máquina por produto, conforme a tabela a seguir:
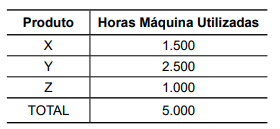
Segundo o exposto, a taxa de rateio e a distribuição dos custos fixos aos produtos serão:
$ 50, $ 100.000 para X, $ 250.000 para Y e $ 150.000 para Z.
$ 50, $ 150.000 para X, $ 250.000 para Y e $ 100.000 para Z.
$ 100, $ 250.000 para X, $ 150.000 para Y e $ 100.000 para Z.
$ 100, $ 200.000 para X, $ 150.000 para Y e $ 150.000 para Z.
$ 100, $ 150.000 para X, $ 250.000 para Y e $ 100.000 para Z.
A gestão de custos fornece informações estratégicas para a tomada de decisão nas organizações, envolvendo o controle dos custos de produção, a formação de preços e a análise de lucratividade dos produtos e serviços. Considerando os conceitos e os métodos de custeio aplicáveis, assinale a alternativa correta.
O custeio baseado em atividades distribui os custos indiretos aos produtos proporcionalmente ao volume produzido, adotando critérios gerais de alocação sem considerar direcionadores específicos de cada atividade no processo produtivo.
No custeio por absorção, os custos fixos e variáveis de produção são alocados aos produtos, de modo que o custo unitário contempla tanto os custos diretos quanto a parcela dos custos indiretos rateada conforme critérios da entidade.
O custeio variável apropria os custos fixos e variáveis aos produtos, diferenciando-se do custeio por absorção por utilizar bases de rateio que priorizam o volume de vendas em detrimento do volume de produção.
A margem de contribuição unitária, no contexto do custeio variável, é obtida pela diferença entre o preço de venda e o custo total unitário, incluindo a parcela de custos fixos alocada a cada unidade produzida.
Uma empresa produziu 5.000 unidades de um produto, apresentando um custo variável de R$ 50,00 por unidade, enquanto os custos fi os totais do período foram de R$ 150.000,00. Com base no método de custeio por absorção, o custo unitário do produto é:
R$ 25,00
R$ 40,00
R$ 50,00
R$ 80,00
Sobre os sistemas de custeio utilizados na contabilidade gerencial, assinale a alternativa correta.
O sistema de custeio por absorção atribui aos produtos todos os custos diretos e indiretos de produção, sendo o método aceito pelas normas contábeis para fins societários.
O custeio por absorção, por não distinguir entre custos fixos e variáveis, é inadequado para avaliação de estoques conforme as normas contábeis.
O custeio baseado em atividades (ABC) distribui os custos diretos em função da mão de obra direta utilizada nos departamentos produtivos.
O sistema de custeio direto é obrigatório para fins fiscais no Brasil, pois reconhece apenas os custos fixos como relevantes à produção.
O custeio variável é o único sistema aceito pelas Normas Brasileiras de Contabilidade para mensuração dos estoques no setor público.
A principal crítica gerencial ao Custeio por Absorção, apesar de ser o único método aceito pela legislação fiscal brasileira para avaliação de estoques, é que ele pode
ignorar os custos fixos na composição do custo do produto, fornecendo um custo unitário menor que o real.
distorcer o resultado do período em função das variações no volume de produção, pois permite que custos fixos de produção sejam "estocados" quando a produção é maior que as vendas.
ser excessivamente complexo e caro de implementar, por exigir o mapeamento de todas as atividades da empresa.
apresentar um custo de produto que inclui apenas os custos variáveis, dificultando a análise de longo prazo.
ser utilizado apenas para empresas comerciais, não se aplicando a indústrias ou prestadores de serviço.
Em 31/12/2024, a Indústria Magali S/A apresentou as seguintes informações:
• Matéria-prima: R$ 15.000;
• Mão de obra direta: R$ 9.000;
• Custos indiretos de fabricação (CIF): R$ 6.000.
Observação: Sabe-se que a indústria produz apenas um único produto.
Com base nas informações apresentadas e considerando o método de custeio por absorção, é correto afirmar que
o valor do custo primário é de R$ 15.000.
o valor do custo de transformação é de R$ 24.000.
o valor do custo da produção é de R$ 21.000.
ao reduzir o valor da mão de obra direta em R$ 300, o custo primário será reduzido em R$ 300.
o valor do custo de transformação é de R$ 30.000.
A empresa Hospitalar Gotham Ltda., fabricante de equipamentos médicos, realizou um controle de custos industriais com base na contabilidade por absorção. Durante o mês de junho de 2025, os seguintes desembolsos foram registrados.
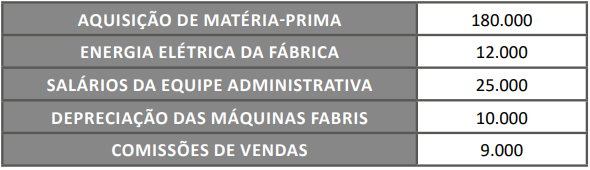
Com base nessa situação hipotética e considerando os conceitos da contabilidade de custos por absorção, assinale a opção que apresenta corretamente apenas custos indiretos de fabricação e o total correspondente a esses custos, respectivamente.
matéria‑prima e energia elétrica da fábrica: total R$ 192.000
matéria‑prima e depreciação das máquinas fabris: total R$ 190.000
energia elétrica da fábrica e comissões de vendas: total R$ 21.000
energia elétrica da fábrica e depreciação das máquinas fabris: total R$ 22.000
comissões de vendas e energia elétrica da fábrica: total R$ 21.000
Assinale a opção em que é corretamente descrita uma etapa do processo de alocação de custos aos produtos por meio da departamentalização.
utilização do custeio variável para a alocação final dos custos aos produtos
transferência para os produtos dos custos indiretos acumulados nos departamentos de serviços, com base em critérios de rateio que considerem a forma como esses produtos fizeram uso dos serviços dos referidos departamentos
escolha da sequência de rateio dos custos acumulados nos departamentos de produção, com vistas à sua distribuição aos demais departamentos
transferência dos custos diretos aos departamentos antes de sua alocação aos produtos
classificação dos departamentos em dois grandes grupos: um que contemple os departamentos que promovem diretamente modificações sobre o produto que está sendo fabricado; e outro que abranja os departamentos que não recebem o produto, mas que oferecem o devido suporte ao processo produtivo
Segundo o método do custeio por absorção, o custo de cada unidade produzida pela entidade foi de R$ 60.
Certo
Errado
Os sistemas de custos são técnicas de mensuração de estoques que ajudam na contabilidade de uma empresa. Eles são intimamente ligados à contabilidade de custos e estão presentes na contabilidade geral e gerencial. Alpheu Thomás atua como contador na Indústria e Comércio FGH Ltda, cujo proprietário determinou que a contabilização dos custos ocorresse considerando o seguinte conceito: “apropriação de todos os custos aos produtos e serviços, independentemente de serem fixos ou variáveis, diretos ou indiretos”. Nesse contexto, assinale a alternativa que descreve corretamente esse tipo de custeio.
ABC.
Variável.
Por absorção.
Baseado em atividade.
Segundo o método do custeio por absorção, todos os gastos nos quais se incorreu para a geração de um produto para venda, sejam matérias-primas, seja mão de obra direta, sejam custos indiretos de produção, sejam despesas — fixas ou variáveis —, devem ser incorporados ao custo dos produtos.
Certo
Errado
Uma empresa hospitalar busca apurar o custo dos atendimentos realizados em diferentes especialidades médicas para avaliar a rentabilidade de cada área. Entre os gastos identificados, estão despesas com energia elétrica, limpeza e manutenção do prédio.
Se a empresa utilizar o método de custeio por absorção, esses gastos:
são tratados da mesma forma que no custeio variável, sem alocação ao produto.
reduzem diretamente o lucro operacional ao serem incorridos.
são excluídos do custo total, sendo tratados como perdas não recuperáveis.
devem ser incorporados ao custo dos serviços por meio de critérios de rateio.
devem ser reconhecidos como despesas operacionais no momento do pagamento.
Com base exclusivamente nos conceitos de contabilidade de custos adotados pela legislação fiscal do Imposto de Renda (IR) e pelas Normas Brasileiras de Contabilidade (NBC), em especial a NBC TG 16 − Estoques, sem considerar jurisprudência ou doutrina, acerca dos métodos de custeio por absorção e direto (variável), que diferem fundamentalmente no tratamento dos custos fixos de produção, julgue os itens a seguir como (V) Verdadeiros ou (F) Falsos:
(__) O Custeio por Absorção aloca todos os custos de fabricação (fixos e variáveis) aos produtos, sendo o único método aceito pela legislação fiscal (Imposto de Renda) e pela contabilidade societária (NBC TG 16) para avaliação de estoques.
(__) O Custeio Direto (Variável) trata os custos fixos de fabricação como despesas do período, não os incorporando aos estoques; consequentemente, o lucro bruto apurado por este método é sempre maior que o do custeio por absorção.
(__) Quando o volume de produção é maior que o volume de vendas (aumentando os estoques), o lucro apurado pelo Custeio por Absorção é maior do que o lucro apurado pelo Custeio Direto.
(__) Quando o volume de vendas é maior que o volume de produção (reduzindo os estoques), o lucro apurado pelo Custeio por Absorção é menor do que o lucro apurado pelo Custeio Direto.
Após análise, assinale a alternativa que apresenta a sequência CORRETA dos itens acima, de cima para baixo:
V, V, F, F.
V, F, F, F.
V, F, V, V.
F, F, V, V.
No custeio por absorção, custos fixos são apropriados diretamente ao resultado, sem compor o valor dos estoques.
Certo
Errado
Qual custo unitário por absorção, dado que:
Matéria-prima consumida = R$ 200.000;
MOD = R$150.000:
CIP = R$100.000; е
Produção = 10.000 un.
45 R$/un.
60 R$/un.
25 R$/un.
50 R$/un.
35 R$/un.
No método de custeio por absorção, todos os custos de produção, fixos e variáveis, devem ser incorporados ao valor dos estoques e do custo dos produtos vendidos.
Certo
Errado
Na contabilidade de custos, para alocar os custos a um objeto de custo é necessária a aplicação de um método de custeio específico. A partir disso, assinale a alternativa que denomina corretamente o método de custeio em que todos os custos são alocados aos centros de custos do que se deseja mensurar:
Custeio direto.
Custeio baseado em atividades.
Custeio variável.
Custeio por absorção.
Custeio ABC.
A contabilidade de custos é vital para a gestão e apuração correta dos resultados, especialmente em indústrias e empresas prestadoras de serviços. A correta classificação dos gastos em custos (diretos ou indiretos), despesas, perdas ou investimentos é o primeiro passo para a aplicação de um método de custeio (Absorção, Variável ou ABC). Um analista contábil está avaliando os gastos de uma fábrica de móveis. A madeira comprada é um custo direto, o salário do supervisor da fábrica é um custo indireto de fabricação (CIF), e a comissão do vendedor é uma despesa de venda. A alocação dos CIFs aos produtos é um desafio comum. Considerando a terminologia e os métodos de custeio, assinale a alternativa correta.
O Custeio Variável (ou Direto) considera como custo do produto apenas os custos variáveis, tratando os custos fixos de produção como despesas do período, sendo este o método obrigatório para fins de publicação do Balanço Patrimonial.
O Custeio Baseado em Atividades (ABC) é um método de rateio dos custos diretos (como matéria-prima) que utiliza direcionadores de custo para alocá-los aos produtos, sendo mais simples que o custeio por absorção.
A Margem de Contribuição é calculada subtraindo-se os custos totais (fixos e variáveis) e as despesas totais da receita de vendas, sendo a base para o cálculo do Custeio por Absorção.
O método de Custeio por Absorção, único aceito pela legislação fiscal brasileira (societária e fiscal) para avaliação de estoques no balanço patrimonial, aloca todos os custos (fixos e variáveis, diretos e indiretos) de produção aos produtos fabricados.



