







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
(Questão 19) Considere as informações a seguir, relativas aos custos incorridos na fabricação do produto de determinada empresa industrial no exercício de 2022 (considere, também, que a empresa fabrica um único produto):
• Estoque inicial de produtos acabados .. R$ 45.000,00
• Depreciação das máquinas ................... R$ 16.000,00
• Custo de embalagens prontas (individuais) R$ 6.000,00
• Aluguel do galpão fabril ........................ R$ 18.000,00
• Mão de obra indireta .............................. R$ 4.500,00
• Custos de transformação...................... R$ 70.375,00
• Matéria-prima direta ............................ R$ 25.500,00
• Energia Elétrica/Água ........................... R$ 12.500,00
Informações adicionais:
• Ao final do exercício, não havia estoques de matéria-prima, nem de produtos em elaboração;
• Os gastos com energia elétrica e água são alocados à proporção de 25% para o setor administrativo e 75% para o departamento de produção;
• Em 31/12/2022, o valor total do Estoque de produtos acabados era de R$ 32.500,00.
Com base, unicamente, nas informações disponibilizadas, o custo de mão de obra direta incorrido no período foi de:
A) R$ 16.500,00.
B) R$ 19.375,00.
C) R$ 22.500,00.
D) R$ 27.000,00.
Considerando as informações disponibilizadas anteriormente, inclusive a correta resolução da questão anterior, o valor do Custo das Mercadorias Vendidas (CMV) em 2022, de acordo com o método do Custeio por Absorção, é de:
R$ 91.875,00.
R$ 108.375,00.
R$ 114.375,00.
R$ 184.750,00.
Considere uma empresa que produz dois produtos, A e B. Os custos diretos são R$ 40.000 para o produto A e R$ 60.000 para o produto B. A empresa tem R$ 50.000 em custos indiretos de fabricação, que são alocados aos produtos com base nas horas de mão de obra direta. O produto A requer 2.000 horas e o produto B requer 3.000 horas de mão de obra direta. Se a empresa produz 4.000 unidades do produto A e 6.000 unidades do produto B, o custo por unidade de cada produto, utilizando o custeio por absorção será:
R$ 12,50 por unidade de A e R$ 13,33 por unidade de B.
R$ 10,00 por unidade de A e R$ 10,00 por unidade de B.
R$ 11,25 por unidade de A e R$ 12,08 por unidade de B.
R$ 15,00 por unidade de A e R$ 15,00 por unidade de B.
Na metodologia de custeio ________________ são alocados aos produtos apenas os custos cujo montante variam em função da quantidade produzida. Os ________________ custos são tratados como despesas do período e, portanto, não são rateados entre os produtos fabricados. Assinale a alternativa que corretamente preenche a lacuna:
por absorção / diretos
por absorção / indiretos
direto / proporcionais
direto / fixos
variável / diretos
Metodologia de custeio exigida por lei para fins fiscais no Brasil, estando alinhada com o princípio contábil da competência. Sob este método, são alocados aos produtos acabados tanto os custos variáveis quanto os custos fixos incorridos no período. Trata-se do:
Custeio Integral.
Custeio ABC.
Custeio RKW.
Custeio por Absorção.
Custeio Indireto.
A empresa TRS Ltda, que fabrica o produto, apresentou no último mês os seguintes dados retirados de seus relatórios contábeis:
Quantidade produzida | 800 unidades |
Quantidade vendida | 600 unidades |
Custo variável unitário | R$ 200,00 |
Custo fixo mensal | R$ 80.000,00 |
Estoque inicial de produtos | zero |
Preço de Venda unitário | R$ 500,00 |
Com base nos dados apresentados, assinale a alternativa que apresenta, respectivamente, o custo dos produtos vendidos e o valor do estoque final de produtos acabados, calculado por meio do custeio por absorção.
R$ 180.000,00 e R$ 60.000,00
R$ 200.000,00 e R$ 40.000,00
R$ 60.000,00 e R$ 180.000,00
R$ 40.000,00 e R$ 200.000,00
R$ 180.000,00 e R$ 40.000,00
Uma entidade utiliza o custeio por absorção. A entidade incorre nos seguintes custos e despesas em seu processo operacional: custos diretos, custos indiretos e despesas de vendas.
De acordo com o método do custeio por absorção, são alocados aos produtos
os custos diretos, apenas.
os custos indiretos, apenas.
os custos diretos e indiretos, apenas.
os custos diretos e as despesas de vendas, apenas.
os custos diretos, os custos indiretos e as despesas de vendas.
O custeio por absorção é o método de apropriação de custos utilizado para a elaboração das demonstrações contábeis.
Certo
Errado
O custo unitário do produto B, pelo custeio por absorção, foi, em R$, de
15,20.
25,20.
33,90.
43,90.
44,40.
O custo unitário pelo custeio por absorção, em R$, totalizou:
70,50
71,00
73,83
83,83
86,75
O custo do produto vendido pelo método do custeio variável é superior a R$ 65.000.
Certo
Errado
O custo unitário de produção, para fins societários, é de R$ 2,39 para o produto A, R$ 2,29 para o produto B e R$ 2,54 para o produto C.
Certo
Errado
Determinada empresa industrial de pneus utiliza o custeio por absorção para mensurar o custo de seus produtos e apresentou as seguintes informações no mês de agosto.
Unidades fabricadas de pneus | 15.000 | |
Custo variável unitário de cada pneu | R$15,00 | |
Custo fixo total | R$ 75.000,00 | |
Despesa variável de cada pneu | R$ 7,00 | |
Quantidade de pneus vendidos | 14.000 | |
Preço de venda de cada pneu | R$ 30,00 | |
Despesa fixa do mês de agosto | R$ 5.000,00 | |
Com bases apenas nessas informações, o total do valor do estoque no final do mês de agosto dessa empresa é:
R$ 70.000,00
R$ 30.000,00
R$ 20.000,00
R$ 80.000,00
R$ 22.000,00
Uma indústria deu início às suas operações em 01/01/2022. Ao longo desse período, apresentou a seguinte movimentação:
• Custos com Matéria-Prima: 120.000,00;
• Custos com Mão de Obra Direta: 60.000,00;
• Receita de Vendas: 500.000,00;
• Custos Indiretos de Fabricação Fixos: 50.000,00;
• Custos Indiretos de Fabricação Variáveis: 80.000,00;
• Despesas Operacionais Variáveis: 30.000,00;
• Despesas Operacionais Fixas: 15.000,00.
Com base nessas informações, o lucro líquido do exercício apurado pelo método de custeio por absorção foi de
R$ 145.000,00.
R$ 160.000,00.
R$ 190.000,00.
R$ 215.000,00.
R$ 245.000,00.
Sob o enfoque da Contabilidade de Custos, considere apenas os dados que seguem e marque a alternativa correta.
Preço de venda unitário | R$ 60,00 |
Quantidade de produção | 10.000 unidades |
Quantidade vendida | 7.000 unidades |
Custos fixos | R$ 200.000,00 |
Custos variáveis | R$ 15,00 |
Despesas fixas | R$ 90.000,00 |
A margem de contribuição do período foi de R$ 140.000,00.
A margem de contribuição do período foi de R$ 175.000,00.
Pelo método de custeio por absorção, o lucro antes dos impostos sobre o lucro é de R$ 25.000,00.
Pelo método de custeio por absorção, o lucro antes dos impostos sobre o lucro é de R$ 85.000,00.
Pelo método de custeio variável, o lucro antes dos impostos sobre o lucro é de R$ 115.000,00.
A opção que melhor descreve o principal motivo pelo qual o Custeio Variável é considerado mais útil para fins gerenciais, em comparação ao Custeio por Absorção é:
O Custeio Variável considera apenas os custos variáveis na determinação do custo dos produtos, evitando a arbitrariedade na alocação dos custos fixos.
O Custeio Variável atribui todos os custos de produção aos produtos, incluindo custos fixos e variáveis.
O Custeio por Absorção leva em consideração apenas os custos fixos, o que pode distorcer a rentabilidade dos produtos.
O Custeio Variável é menos complexo de aplicar, já que a apuração dos custos fixos e variáveis pode ser feita de forma arbitrária.
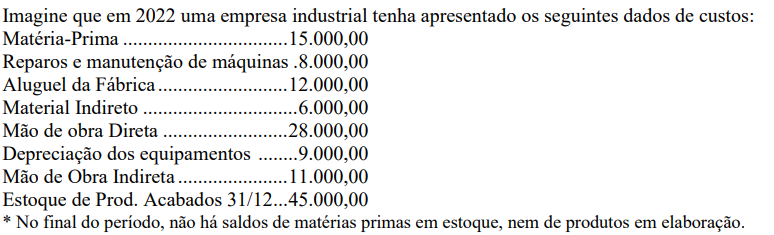
Sabendo que o estoque inicial de produtos acabados era de R$ 15.000,00 o Custo dos Produtos Vendidos em 2022, com base no método de custeio por absorção, importou em:
74.000,00.
63.000,00.
50.000,00.
59.000,00.
48.000,00.
As informações seguintes foram coletadas na gerência de custos da Indústria A e se referem aos dados de produção e venda dos produtos Z e W no mês de fevereiro de 2022.
Itens | Custos Diretos de Produção Variáveis / Total no mês | |
Z | W | |
Mão de obra | R$ 20.000,00 | R$ 30.000,00 |
Matéria-prima consumida | R$ 28.000,00 | R$ 42.000,00 |
TOTAL: | R$ 48.000,00 | R$ 72.000,00 |
Itens | Custos Indiretos de Produção Fixos / Total no mês |
Manutenção de instalações fabris | R$ 18.000,00 |
Outros custos indiretos | R$ 37.000,00 |
TOTAL: | R$ 55.000,00 |
Produtos | Produção Total (kg) | Preço de Venda por kg | Receita de Vendas |
Produto Z | 20.000 | R$ 2,40 | R$ 48.000,00 |
Produto W | 30.000 | R$ 0,80 | R$ 24.000,00 |
Informações adicionais:
Considerando única e exclusivamente as informações disponibilizadas e empregando o sistema de custeio por absorção, assinale o Resultado Bruto apurado pela indústria com a venda de toda a produção de Z e W no mês de fevereiro de 2022.
–R$ 48.000,00
R$ 72.000,00
–R$ 85.000,00
–R$ 103.000,00
Independentemente de a indústria utilizar o método do custeio por absorção ou o método do custeio variável, o custo da matéria-prima receberá idêntico tratamento para fins de cálculo do custo unitário do principal produto fabricado.
Certo
Errado
Existem vários métodos de custeamento, o que apresenta a característica “que consiste na apropriação de todos os custos de produção aos produtos e/ou serviços”. Marque a alternativa correspondente à descrição deste método.
Método de custeio direto.
Método de custeio por atividade.
Método de custeio padrão.
Método de custeio por absorção.
Método de custeio variável.
Analise as partes que seguem: O custeio por absorção é um método derivado da aplicação dos princípios de contabilidade (1ª parte). Consiste na apropriação de todos os custos de produção aos bens elaborados, e todos os gastos relativos ao esforço de produção são distribuídos para todos os produtos ou serviços feitos (2ª parte). É ainda adotado pela Contabilidade Financeira e, portanto, válido tanto para fins de Balanço Patrimonial e Demonstração de Resultados (3ª parte).
Das partes, pode-se afirmar que está(ão) CORRETA(S):
Somente a 1ª parte.
A 1ª , a 2ª e a 3ª partes,
Somente a 2ª parte.
Somente a 1ª e a 3ª partes.
Somente a 1ª e a 2ª partes.



