







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Se optar pelo método de custeio por absorção, o gestor deverá, na produção de serviços da secretaria, apropriar todos os custos diretos, como aluguel e salários, e os indiretos, como água, energia elétrica e material de consumo e de limpeza.
Avalie o que se afirma sobre os diferentes métodos de custeio.
I. O custo padrão é aquele definido previamente pelo setor e deve ser perseguido como orientação de desempenho, proporcionando parâmetro competitivo.
II. O custeio por atividade leva em consideração as preparações de contas para o processo e a sequência cronológica de gastos, o que o distingue dos demais métodos.
III. O custeio variável necessita de uma classificação de tipo de custo por parte da empresa, para a devida apropriação, o que contribui para a obtenção do custo unitário por peça.
IV. O custeio integral deriva da contabilidade de operações e bens patrimoniais, incorporando todos os custos relacionados com um ciclo financeiro interno apurado na função tempo.
Está correto apenas o que se afirma em
I e III.
I e IV.
II e III.
II e IV.
No que diz respeito à tributação do imposto de renda e da contribuição social para as pessoas jurídicas, a Receita Federal do Brasil – RFB, só admite a utilização de determinado sistema de custeamento. Identifique-o nas alternativas disponibilizadas:
Variável.
Direto.
Absorção.
Baseado em atividades.
Padrão.
Sobre o método de custeio por absorção é correto afirmar:
A agregação de custos não deve ser feita apenas aos custos de produção, deve também agregar todas as despesas da administração.
Consiste na apropriação de todos os custos de produção aos produtos e serviços.
Engloba todos os custos, mesmo não associados à fase de produção, distribuição e assistência pós-venda, porém, apropria-se somente os custos rastreáveis através de direcionadores.
É indicado, geralmente, para relatórios internos, objetivando evidenciar a margem de contribuição por produto, para a tomada de decisão sobre mix de produção e atendimento de pedidos a preços especiais para novos mercados, etc.
No custeio variável, os custos fixos são considerados como despesas do período.
Os custos que podem ser associados aos objetos de custeio sem o uso de modelos matemáticos de rateio são atribuídos a esses objetos na metodologia do custeio por absorção.
Certo
Errado
Na metodologia de custeio por absorção, as rubricas necessárias para o controle de custos e estoques diferem no que se refere aos sistemas produtivos empregados: produção por ordem de serviços e produção contínua, respectivamente.
Certo
Errado
Um dos métodos de custeamento apresentado nas alternativas é de uso obrigatório, pelas normas contábeis, bem como, exigido pelas regras da Receita Federal do Brasil. Trata-se do sistema de custeamento:
de direto.
padrão.
variável.
por absorção.
por atividades.
Uma Sociedade Empresária é uma fábrica que produz somente cabides. Durante o mês de dezembro de 2019 produziu 5.000 unidades de produtos e apresentou seus gastos gerais:
Matéria-prima adquirida 80.000,00
Salário do supervisor da fábrica 4.000,00
Matéria-prima consumida 50.000,00
Mão de obra direta 20.000,00
Comissão de vendas 2.000,00
Aluguel da fábrica 10.000,00
Depreciação das máquinas 3.600,00
Impostos da administração 2.400,00
Impostos da fábrica 2.400,00
Considerando que a empresa utiliza o custeio por absorção e, ainda, as informações apresentadas, podemos afirmar que o custo unitário de cada cabide é:
R$ 16,00
R$ 34,00
R$ 35,00
R$ 18,00
Caso o gestor adote o método de custeio variável, o valor do aluguel não deverá ser alocado como custo, pois corresponde a um valor fixo.
O sistema de custeio por absorção é utilizado especificamente quando os produtos são fabricados por métodos de produção em massa ou em processo contínuo.
Uma Sociedade Empresária é uma indústria que produz cortinas, sendo fabricados dois modelos: cortina amarela e cortina vermelha. Esta indústria apresentou os seguintes dados da sua produção:
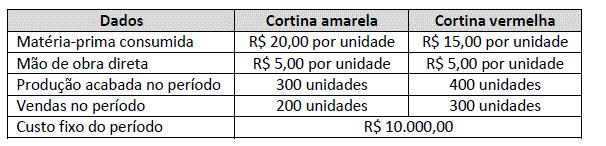
Considerando que essa empresa utiliza o Método de Custeio por Absorção para apuração do custo dos seus produtos e que os custos fixos são apropriados aos produtos na proporção do valor total da matéria-prima consumida, assinale, a seguir, o custo total da cortina vermelha.
R$ 12.000,00
R$ 12.500,00
R$ 14.000,00
R$ 13.000,00
Assinale a alternativa que apresenta o Custeio cuja sua aceitação pelo Fisco Brasileiro se dá porque custos fixos são alocados aos produtos e não vão diretamente ao resultado ficando em estoque:
Custeio por Absorção.
Custeio Variável.
Custeio RKW.
Custos Indiretos.
Nenhumas das alternativas anteriores está correta.
A Cia. Construções produz os produtos A, B e C utilizando um único departamento. Ao analisar a produção ocorrida no mês de janeiro de 2019, a Cia. obteve as informações abaixo.
-
Produto | Matéria-prima | Mão de obra direta | Quantidade total produzida | Preço de venda | Horas de mão de obra direta |
A | $ 80/unidade | $ 100/unidade | 1.000 | $ 300/unidade | 1,2h/unidade |
B | $ 90/unidade | $ 100/unidade | 2.000 | $ 250/unidade | 1,5h/unidade |
C | $ 100/unidade | $ 70/unidade | 1.000 | $ 350/unidade | 1,3h/unidade |
-
Sabe-se que a Cia. Construções utiliza o custeio por absorção, que os custos indiretos totais incorridos no mês de janeiro de 2019 foram R$ 165.000,00, os quais são alocados aos produtos em função da quantidade de horas de mão de obra direta total utilizada. Com base nestas informações e sabendo que não havia estoques iniciais e finais de produtos em processo, o custo unitário de produção do mês de janeiro de 2019 foi
180,00 para o produto A.
190,00 para o produto B.
203,00 para o produto C.
216,00 para o produto A.
200,00 para o produto C.
A Cia. Gira Gira, ao analisar o processo de produção e venda de seu único produto no mês de abril de 2019, obteve as seguintes informações:
-
Custos fixos: R$ 650.000,00
Custos variáveis: R$ 50,00 por unidade
Despesas fixas: R$ 100.000,00
Despesas variáveis: R$ 25,00 por unidade
Preço bruto de venda: R$ 200,00 por unidade
Comissões de venda: 5% do preço bruto de venda
Impostos sobre a Venda: 10% da receita bruta de vendas
-
Sabendo que não havia estoques no início de abril de 2019, que a Cia. Gira Gira produziu integralmente 5.000 unidades nesse mês e utiliza o método de custeio por absorção, o custo unitário da produção de abril de 2019 foi, em reais,
50,00.
130,00.
180,00.
200,00.
190,00.
A empresa Fabrica por Processos PM S/A, em 01/01/2019, apresentou as seguintes informações contábeis em suas contas de estoque:
Valor (em R$)
Estoque com material direto 80.000,00
Estoque de produtos acabados (50 unidades) 120.000,00
Ademais, durante o mês de janeiro de 2019, a empresa supracitada apresentou os seguintes gastos:
Valor (em R$)
Mão de obra da fábrica 100.000,00
Depreciação das máquinas de produção 40.000,00
Pessoal administrativo 50.000,00
Propaganda 15.000,00
Material direto 60.000,00
Durante o mês de janeiro de 2019, foi iniciada a produção de 100 unidades de seu único produto; porém, apenas 40 unidades foram acabadas. Além disso, nenhuma unidade foi vendida no período. É importante destacar que todo o material direto necessário para a produção das 100 unidades já foi alocado no início da produção, tanto as unidades acabadas quanto as unidades em elaboração. No que se refere à alocação dos demais custos, o processo de fabricação das 60 unidades ainda em elaboração se encontra em um estágio de 50% de acabamento. Por fim, informa-se que a empresa utiliza o custeio por absorção. Diante do exposto, é correto afirmar que:
O custo dos produtos acabados em janeiro de 2019 foi inferior a R$ 100.000,00.
O custo total de produção da empresa em janeiro de 2019 foi superior a R$ 250.000,00.
O saldo de estoque de produtos em elaboração no final do mês de janeiro de 2019 foi superior a R$ 100.000,00.
O saldo final do estoque de produtos acabados da empresa no final do mês de janeiro de 2019 foi superior a R$ 200.000,00.
A Companhia BETA fabrica um único tipo de produto e apresentou as seguintes informações em determinado período:
R$ 165.000,00; R$ 27.500,00.
R$ 165.000,00; R$ 65.000,00.
R$ 177.500,00; R$ 27.500,00.
R$ 177.500,00; R$ 65.000,00.
A Indústria ABC Ltda. possui uma unidade fabril que, no mês de julho/2018, teve as seguintes informações sobre seus gastos:
- Matéria-prima R$5.900,00
- Mão de obra direta R$2.162,00
- Custos Indiretos de Fabricação R$828,00
- Seguro do galpão da Fábrica R$503,00
Sabendo-se que a indústria avalia seus estoques pelo método do custeio por absorção e que a quantidade produzida no período foi de 1.860 quilos, o custo de produção unitário no período foi de
R$3,17.
R$4,33.
R$4,78.
R$5,05.
A atribuição de todos os custos fixos e variáveis, tais como custos diretos e indiretos na produção, é característica do sistema de custeio
de realização.
variável.
direto.
estimativo.
por absorção.
Considerando os produtos em processamento, o gasto relativo ao salário da gerência da fábrica ao final do mês será apropriado pelo custeio por absorção e pelo custeio variável, respectivamente, ao
ativo, em estoque de produto em processamento − ativo, em estoque de produto em processamento.
ativo, em salários antecipados − ativo, em estoque de produto em processamento.
resultado do exercício − resultado do exercício.
resultado do exercício − ativo, em estoque de produto em processamento.
ativo, em estoque de produto em processamento − resultado do exercício.



