





Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A Cia. Produtos Especiais é uma empresa industrial e produz um único produto. Durante o mês de setembro de 2018, incorreu em gastos relativos aos seguintes itens:
- mão de obra direta: R$ 100.000,00
- compra de matéria-prima: R$ 350.000,00
- energia elétrica (consumida pela fábrica em setembro de 2018): R$ 35.000,00
- remuneração do supervisor da fábrica: R$ 18.000,00
- comissões dos vendedores: R$ 20.000,00
- aluguel da área administrativa: R$ 10.000,00
Considere ainda as seguintes informações:
- depreciação dos equipamentos industriais: R$ 60.000,00
- estoque inicial de matéria-prima em 31/08/2018: R$ 50.000,00
- estoque final de matéria-prima em 30/09/2018: R$ 40.000,00
- estoque inicial de produtos em processo em 31/08/2018: R$ 80.000,00
- estoque final de produtos em processo em 30/09/2018: R$ 25.000,00
Com base nessas informações, o custo da produção acabada no período utilizando o custeio por absorção foi, em reais,
573.000,00.
608.000,00.
628.000,00.
658.000,00.
610.000,00.
Uma Indústria produz apenas um produto e teve os seguintes gastos no mês de agosto do ano de 2016:
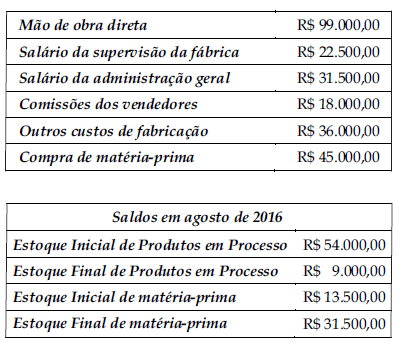
O Custo de Produção Acabada em agosto de 2016, pelo Método de Custeio por Absorção, é de
A empresa Flores e Cores produz e vende rolos de um tipo de papel de parede, cujas informações referentes ao mês de novembro de 2017 são apresentadas a seguir:
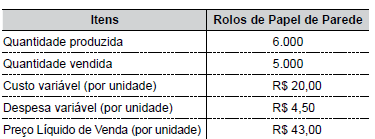
No início do mês de novembro de 2017, não havia estoques iniciais de produtos acabados e em elaboração e, no final desse mês, não havia estoques de produtos em elaboração. Os custos fixos do mês de novembro de 2017 foram R$ 66.000,00 e as despesas fixas R$ 24.000,00.
Com base nessas informações, o lucro bruto total do mês de novembro de 2017 da empresa Flores e Cores, apurado de acordo com o método de custeio por absorção, foi, em R$,

92.500,00.
72.000,00.
60.000,00.
37.500,00.
17.500,00.
De acordo com a matéria Contabilidade de Custos, há diversos métodos de custeio industrial. Dentre eles: Custeio por Absorção, Custeio Direto, Custeio Padrão, e Custeio baseado em Atividades (ABC). O Custeio por Absorção é um método derivado da aplicação dos princípios contábeis e consiste
no rateio de parte das despesas, incluindo despesas fixas da companhia, na produção de seus produtos.
na aplicação das despesas totais da companhia para a fabricação de seus produtos industriais, bem como de serviços.
na apropriação de todos os custos fixos de produção aos produtos elaborados da companhia, inclusive os administrativos e por atividade.
na apropriação de todos os custos de produção aos bens elaborados da companhia, mas só os de produção.
na apropriação das despesas fixas nos produtos vendidos.
O sistema de custeio que se caracteriza pela apropriação de todos os custos aos produtos, incluindo variáveis, bem como os fixos ou mesmo os diretos e indiretos, é denominado de custeio
Apropriação.
Absorção.
RKW.
ABC.
Direto.
Observe e analise as seguintes informações de uma determinada Companhia:
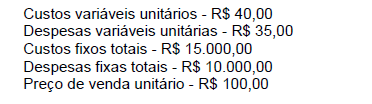
Com base nas informações acima, o ponto de equilíbrio contábil, em receitas, será de:
A Cia. Alfa fabrica e vende três tipos de sapatos: de neném, infantis e de adultos. A sociedade empresária utiliza o Método de Custeio Variável para avaliar seus estoques.
Em novembro de 2016, a Cia. Alfa apresentava as seguintes informações (por par):
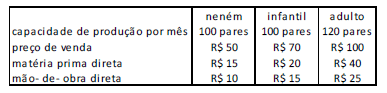
Além disso, os custos indiretos de fabricação, comuns aos três produtos, eram de R$ 1.000. Ainda, a sociedade empresária incorre em despesas gerais e administrativas no valor de R$ 3.000. Em novembro de 2016, a sociedade empresária não tinha estoques de produtos em processo ou acabados e trabalhou com 80% de sua capacidade. Ainda, nesse mês as vendas foram de 60 pares de neném, 70 pares de criança e 80 pares de adulto.
Com base nas informações acima, assinale a opção que indica o lucro líquido da Cia Alfa, antes dos impostos, em novembro de 2016.

A indústria P apresentou as informações que seguem, relativas à produção e à venda de um dos produtos da sua linha:
Quantidade de unidades produzidas ______10.000
Quantidade de unidades vendidas ________8.000
Preço unitário de venda ________________R$ 95,00
Matéria-prima consumida _______________R$ 300.000,00
Mão de obra direta consumida___________ R$ 200.000,00
Gastos gerais de fabricação _____________R$ 180.000,00
Comissão total sobre o volume de vendas __R$ 120.000,00
Considerando os procedimentos técnico-conceituais da contabilidade de custos e do método de custeio variável, a margem de contribuição unitária praticada pela indústria P, em reais, é de
15,00
27,00
30,00
33,00
45,00
A gestão de custos colabora com a tomada de decisão quanto a que, como e quando produzir e apura resultados das indústrias. Ela possui três metodologias principais que são: o custeio por absorção, o custeio variável (direto) e o custeio baseado em atividades (ABC).
Uma vantagem do custeio direto ou variável é que ele
Sobre o custeio por absorção, marque a opção correta no que se refere aos tipos de custos que estão agregados ao valor dos produtos ou serviços.
Gastos intermediários e custos inevitáveis.
Despesas fixas e despesas variáveis.
Custos ativos e gastos intermediários.
Custos ativos e custos passivos.
Custos diretos e custos indiretos.
A indústria A informou que um dos produtos de sua linha, vendido por R$ 60,00 a unidade e pagando uma comissão de 10% sobre esse valor, gera uma margem de contribuição de R$12,00.
O departamento de custos da indústria estima uma redução de 5% nos custos variáveis desse produto.
Nesse contexto, mantidos os elementos preço de venda e comissão sobre a venda, e confirmada a estimativa, com relação aos custos variáveis, a margem de contribuição desse produto, em reais, será
11,40
12,00
12,60
14,10
14,40
A Cia. Azul produz um único produto e para produzir integralmente 5.000 unidades incorreu nos seguintes gastos durante o mês de junho de 2018:
Custos fixos: R$ 50.000,00
Custos variáveis:
− Matéria-prima: R$ 21,00/unidade
− Mão de obra direta: R$ 4,00/unidade
Despesas fixas: R$ 25.000,00
Despesas variáveis: R$ 2,00/unidade
Comissões de venda: 10% do preço de venda
Preço de venda: R$ 100,00/unidade
Impostos sobre a venda: 12% da receita bruta de vendas
Sabendo que a Cia. Azul utiliza o Custeio por Absorção, o custo unitário da produção de junho de 2018 foi, em reais,
25,00
49,00
35,00
40,00
64,00
Método de custeio pode ser entendido como o sistema utilizado para apurar e apropriar o custo ao produto.
Nesse sentido, o custeio por absorção é o sistema que apropria ao produto
custos fixos e custos variáveis
custos fixos, custos variáveis e despesas fixas
custos fixos, custos variáveis, despesas fixas e despesas variáveis
custos variáveis e despesas variáveis
custos diretos, custos variáveis e despesas variáveis
Existem diversas formas que podem ser adotadas por uma empresa para controlar os seus custos. Os sistemas de custeio partem de lógicas e critérios que ajudam os gestores no processo de tomada de decisões.
Se uma entidade deseja adotar um sistema de custeio que não considere apropriação de custos indiretos aos produtos, uma alternativa é o custeio
baseado em atividades
direto
padrão
por absorção
por oportunidade
Com base apenas nas informações apresentadas da Cia. Nacional de Bicicletas e desconsiderando-se os aspectos tributários, assinale a alternativa que apresenta, corretamente, o Lucro Bruto e o Resultado Líquido apurados no período, se a Companhia utilizar o Custeio Variável.
Lucro Bruto de R$ 2.700.000,00 e Lucro Líquido de R$ 1.900,000,00.
Lucro Bruto de R$ 1.620.000,00 e Prejuízo Líquido de R$ 980,000,00.
Lucro Bruto de R$ 2.700.000,00 e não haverá nem Lucro nem Prejuízo Líquido.
Lucro Bruto de R$ 3.240.000,00 e Lucro Líquido de R$ 640.000,00.
Lucro Bruto de R$ 3.960.000,00 e Prejuízo Líquido de R$ 720.000,00.

