







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
São características do “Custeio de absorção”, EXCETO:
Engloba os custos totais: fixos, variáveis, diretos e/ou indiretos.
Necessita de critério de rateios, no caso de apropriação dos custos indiretos (gastos gerais de produção), quando houver dois ou mais produtos ou serviços.
Os resultados apresentados não sofrem influência direta do volume de produção.
É também chamado de “custeio integral” e todos os gastos relativos ao esforço de fabricação são distribuídos para todos os produtos feitos.
O método de custeio por absorção é utilizado para apuração de custos tanto das empresas que fabricam produtos em série como das que fabricam produtos sob encomenda. Nesse sentido, informe se é verdadeiro (V) ou falso (F) o que se afirma a seguir e assinale a alternativa com a sequência correta.
( ) Os elementos de custos que compõem o custeio por absorção são: matériaprima, mão de obra direta e custos indiretos de fabricação.
( ) A matéria-prima e os insumos indiretos são recursos que integram fisicamente a parte visível do custo direto.
( ) Os custos com frete e seguro pagos pelo comprador na compra de matéria-prima, são considerados custos diretos.
O método de custeio por absorção é caracterizado pelo fato de que
todos os desembolsos que contribuem diretamente para a formação para a geração de produtos, fixos ou variáveis, são contabilizados no custo do produto vendido.
todos os desembolsos que contribuem ou não para a formação para a geração de produtos são contabilizados no custo do produto vendido.
apenas desembolsos fixos que contribuem diretamente para a formação para a geração de produtos são contabilizados no custo do produto vendido.
apenas os desembolsos variáveis que contribuem diretamente para a formação para a geração de produtos são contabilizados no custo do produto vendido.
apenas os desembolsos que contribuem indiretamente para a formação para a geração de produtos são contabilizados no custo do produto vendido.
Considerando os métodos de custeio, o ______________________ consiste na apropriação de todos os custos de produção aos bens elaborados, e só os de produção; todos os gastos relativos ao esforço de produção são distribuídos para todos os produtos ou serviços feitos. Esse método de custeio é adotado pela contabilidade financeira e é válido para fins de apresentação das demonstrações contábeis.
Assinale a alternativa que preenche corretamente a lacuna do trecho acima.
Custeio Variável
Custeio Baseado em Atividades (ABC)
Custeio por Absorção
Custo Padrão
Unidade de Esforço de Produção (UEP)
Considerando o sistema de custeio variável, define-se margem de contribuição unitária do produto como
a diferença entre o preço de venda líquido e os custos diretos variáveis.
o percentual dos custos fixos totais sobre o preço de venda líquido, ponderado pelo valor agregado ao produto.
o percentual do custo dos produtos vendidos sobre a receita bruta.
a diferença entre a receita líquida e os custos fixos totais, dividida pelo volume de vendas.
a capacidade da empresa em produzir diferentes produtos conforme a sazonalidade de consumo.
Considerando o quadro acima, e que a indústria em questão fábrica apenas um tipo de produto, considerando também que o método de custeio utilizado é o de absorção, determine o custo unitário de cada produto.
9,65
8,8
15
13,3
A empresa Alpha Ltda fabrica colchões e utiliza o método de Custeio por Absorção para apurar o custo de produção dos seus produtos. No mês de setembro de 2018, os custos indiretos de fabricação totalizaram R$ 150.000,00 e as despesas fixas comerciais e administrativas totalizaram R$ 70.000,00. O critério de rateio para distribuição dos custos indiretos é a quantidade produzida. Analise as seguintes informações adicionais de produção do mês de setembro de 2018:
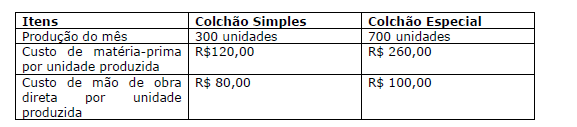
Com base somente nessas informações, qual o valor do custo unitário de produção do Colchão Especial?
Qual é o método de custeio derivado da aplicação dos Princípios Fundamentais de Contabilidade. Consiste na apropriação de todos os custos (diretos e indiretos, fixos e variáveis) causados pelo uso de recursos da produção aos bens elaborados, e só os de produção, isto dentro do ciclo operacional interno. Todos os gastos relativos ao esforço de fabricação são distribuídos para todos os produtos feitos:
Custeio por absorção.
Custeio padrão.
Custeio variável.
Custeio ABC.
O método de custeamento cuja aplicação na apuração de custos da empresa é fundamental para a RFB–Receita Federal do Brasil denomina-se:
Absorção.
Direto.
Variável.
Padrão.
Atividade.
Em qualquer empresa, é fundamental manter um orçamento equilibrado. Para isso, além de definir estratégias para que seus rendimentos cubram as necessidades do negócio, os gestores devem conhecer bem as finanças do empreendimento. Não é à toa que muitos utilizam os métodos de custeio para essa finalidade. Os Métodos de Custeio são as diferentes formas pelas quais uma empresa agrega os seus custos de produção ao preço de venda. Qual, das seguintes alternativas, melhor define o sistema de custeio em que se verificam todos os custos envolvidos na produção de bens ou serviços, sejam eles fixos ou variáveis?
Custeio Direto
Custeio Padrão
Custeio variável
Custeio por absorção
Horngren, Foster e Datar (2003, apud Dutra, 2017) enumeram quatro critérios dominantes que norteiam o rateio de custos indiretos, na definição: “por este critério, os custos são alocados em função da capacidade do objeto de custeio de suportá-los, ou seja, quanto maior a margem de lucro ou o preço de venda de um objeto de custeio, tanto maior será a parcela do custo a ele atribuído.” Estamos nos referindo a:
Capacidade de absorção.
Causa e efeito.
Vantagens obtidas.
Imparcialidade ou equidade.
Em 31/12/2018, o estoque final da empresa, em reais, foi de
R$110.000,00.
R$79.126,00.
R$59.250,00.
R$20.076,00.
Custeio significa Método de Apropriação de Custos. Dessa forma, existem Custeio por Absorção, Custeio Variável, Custeio Padrão, Custeio por Atividades, RKW e outros. Em relação aos Custeios por Absorção e Custeio Variável (Custeio Direto) é correto afirmar que:
Custeio Direto é aceito pelo fisco, por antecipar o reconhecimento de Despesas.
Custeio por Absorção não é aceito pelo fisco, por postergar reconhecimento de receitas.
Custeio por Absorção engloba todos os Custos Variáveis, tratando os Custos Fixos como Despesas.
Custeio Direto fere os princípios fundamentais de contabilidade, menos o princípio da Competência.
Custeio por Absorção atende aos princípios fundamentais de contabilidade, por incluir todos os Custos necessários para serem confrontados com a Receita, por ocasião da Venda do produto.
A empresa Alfa apresenta 3 margens de contribuição: margem antes e depois dos custos fixos identificáveis e margem após custos fixos não identificados:
A | B | Total | |
Receita de Vendas | R$ 680.000 | R$ 890.000 | R$ 1.570.000 |
(-) Custo Variável | R$ 308.000 | R$ 650.000 | R$ 958.000 |
(=) Resultado | R$ 372.000 | R$ 240.000 | R$ 612.000 |
(-) Custos Fixos identificáveis por produto(Cfiden) | R$ 135.000 | R$ 100.000 | R$ 235.000 |
(=) Resultado sem os Cfiden | R$ 237.000 | R$ 140.000 | R$ 377.000 |
(-) Custos Fixos não identificáveis | R$ 380.000 |
Quadro Referência
Assinale a análise que mais se adequa a situação apresentada no quadro referência:
Os produtos juntos conseguem amortizar os custos fixos comuns a todos.
O produto B é o que mais contribui para a margem de contribuição total.
Os produtos juntos conseguem gerar um lucro bruto de R$ 377.000.
Os produtos juntos não conseguem amortizar os custos fixos comuns a todos, gerando resultado negativo.
Se caracteriza pela apropriação de todos os custos do ciclo operacional interno aos portadores finais dos custos. Em outras palavras, resulta na apropriação de todos os custos das funções de fabricação, administração e vendas dos bens e serviços produzidos, sejam eles diretos ou indiretos. Estamos falando do:
Custeio por absorção.
Custeio baseado em atividades – ABC.
Custeio regressivo.
Custeio direto.
A Cia. Beta, ao analisar o processo de produção e venda de seu único produto em um determinado mês, obteve as seguintes informações:
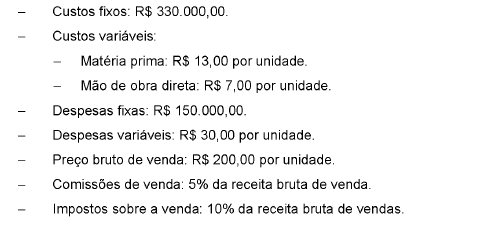
Considerando os gastos incorridos pela Cia. Beta no processo de produção de seu único produto e que a empresa adota o custeio por absorção, o ponto de equilíbrio contábil da Cia., em quantidade, é
Sobre os tipos de custeio, considere:
I. A diferença básica entre o método de Custeio por Absorção e o método de Custeio Direto está em como esses métodos tratam dos custos fixos.
II. No Custeio por Absorção todos os custos de produção, sejam eles diretos ou indiretos, fixos ou variáveis, são incluídos no custo do produto para fins de custeio dos produtos vendidos e dos produtos que permanecem nos estoques.
III. O método de Custeio Direto é derivado da aplicação direta dos princípios fundamentais de contabilidade, pois está de acordo com o regime de competência e confrontação de receitas e despesas, ou seja, é considerado como custo do período todos os custos de produção referentes aos produtos que foram vendidos no período.
IV. Empresas que possuem produção contínua devem adotar o sistema de Custeio por Ordem, ao passo que as empresas que possuem produção intermitente devem adotar o sistema de Custeio por Processo.
V. O sistema de custos denominado ABC permite um controle mais efetivo dos gastos, e os custos indiretos não são tratados mais por atividade, mas, sim, por produtos.
Está correto o que consta APENAS de
I e II.
I, II e III.
III, IV e V.
II, IV e V.
I, III e V.



