







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A tabela a seguir mostra dados referentes a uma indústria que comercializa apenas unidades inteiras.
preço de venda unitário | R$ 70 |
custo variável unitário | R$ 30 |
gastos fixos | R$ 60.000 |
tributos sobre faturamento | 10% |
produção mensal | 3.000 unidades |
Considerando-se o custeio variável e a análise custo versus volume versus lucro, é correto afirmar que
a margem de contribuição unitária é de R$ 13.
o custo variável será reduzido para R$ 40, caso a produção aumente para 6.000 unidades.
uma variação favorável de R$ 5 nos custos variáveis unitários deverá fazer que a empresa comece a auferir lucro, antes dos tributos sobre lucro, com faturamento bruto de R$ 110.530.
um aumento nos gastos fixos na ordem de 20% levará a empresa a vender, pelo menos, 2.100 unidades de produto para cobrir todos os custos.
o ponto de equilíbrio contábil será de 1.300 unidades, caso a indústria consiga uma isenção tributária.
A indústria Só Batuque, para produzir seu único produto, incorreu nos seguintes gastos:
-
Custos fixos: R$ 175.000,00
Custos variáveis:
Matéria-prima: R$ 12,00/unidade
Mão de obra direta: R$ 3,00/unidade
Despesas fixas: R$ 25.000,00
Despesas variáveis: R$ 3,00/unidade
Comissões de venda: 5% do preço de venda
-
Informações adicionais:
Preço de venda: R$ 80,00/unidade
Impostos sobre a Venda: 10% da receita de vendas
-
Com base nestas informações e sabendo que a empresa deseja obter um lucro de R$ 100.000,00 e que adota o custeio por absorção, o ponto de equilíbrio econômico da indústria Só Batuque, em unidades, é
6.000.
4.000.
3.500.
5.660.
5.500.
A Companhia Industrial Angostura apresentou os seguintes gastos efetuados no mês de abril de 2019, em R$:
• Custo de aquisição de matéria-prima, inclusive impostos 370.000,00
• Impostos recuperáveis sobre a aquisição da matéria prima 90.000,00
• Fretes pagos pelo comprador para transporte da citada matéria-prima até a fábrica 20.000,00
• Gastos com pessoal da área administrativa 290.000,00
• Gastos com mão de obra direta, inclusive encargos sociais 420.000,00
• Gastos com depreciação das máquinas da fábrica 170.000,00
• Gastos com comissão de vendedores 70.000,00
• Outros custos indiretos de fabricação 520.000,00
• Gasto com frete da venda dos produtos acabados 30.000,00
• Depreciação de veículos utilizados na entrega de produtos vendidos 150.000,00
Nesse mês, o estoque final de matérias-primas aumentou R$ 60.000,00 em relação ao estoque inicial, o estoque final de produtos em elaboração aumentou R$ 40.000,00 em relação ao inicial e o de produtos acabados diminuiu R$ 50.000,00 em relação ao inicial. O Custo dos Produtos Vendidos, apurado pelo custeio por absorção, foi, em R$, de
O custeio por absorção e o custeio direto ou variável, são basicamente os dois métodos que se utiliza para o custeamento da produção. A diferença entre eles está baseada no tratamento dado aos custos chamados de fixos. A partir das informações disponibilizadas, a alternativa que apresenta uma informação aderente ao conceito apresentado é:
Produção 600 unidades de X. |
Venda de 400 unidades de X |
Preço de venda R$ 150,00 p/unidade |
Custo variável unitário R$ 30,00 |
Custos Fixos R$ 21.000,00 |
Despesa unitária de venda R$ 3,00 |
Inexistência de Estoques iniciais. |
O custo unitário pelo método variável direto é de R$ 65,00.
O custo unitário pelo método absorção é de R$ 33,00.
O custo total de produção pelo método por absorção é de R$ 18.000,00.
O custo unitário pelo método absorção é de R$ 65,00.
O custo total de produção pelo método direto ou variável é de R$ 40.800,00
A indústria de agendas Santa Cruz produz apenas um modelo de agenda e incorreu nos seguintes gastos durante o mês de fevereiro de 2017.
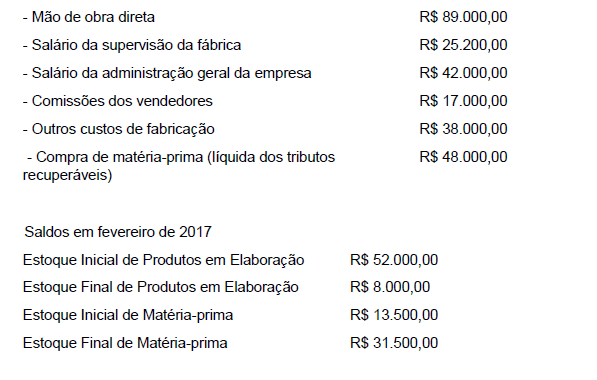
Com base nessas informações, é correto afirmar que o Custo da Produção Acabada em fevereiro de 2017, pelo Método de Custeio por Absorção, foi de
No método de custeio denominado por Atividades (ABC) os custos são inicialmente atribuídos a atividades e depois aos produtos de acordo com seus respectivos consumos por estes. Assinale a única alternativa, dentre as apresentadas abaixo, que não apresenta uma característica do Custeio por Atividades:
Confia exclusivamente em bases de alocação que são direcionadas pelo volume de produção.
Todos os custos de produção e os gastos fixos de administração e de vendas são considerados como sendo dos produtos.
O comportamento dos custos deve ser observado, também, em relação a outros fatores que não só o volume de produção dos produtosfim da empresa.
Podem existir custos e despesas que não são rastreáveis ou identificáveis com as atividades ou entidades finais objeto de custeio.
Se sobressai especialmente em empresas com custos fixos elevados.
Uma entidade produz e comercializa um único produto. Observe a tabela a seguir, que apresenta informações relativas ao sistema de custos, produção e despesas dessa entidade num determinado período.
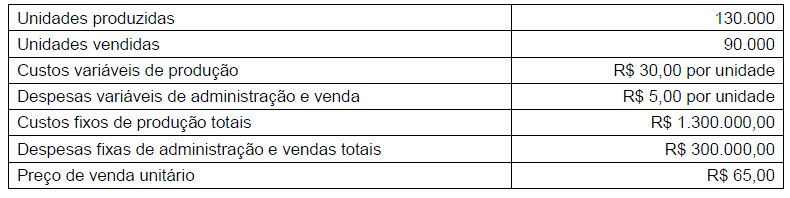
R$ 100.000,00 e R$ (300.000,00).
R$ (300.000,00) e R$ 100.000,00.
R$ 1.500.000,00 e R$ 1.100.000,00.
R$ 1.100.000,00 e R$ 1.500.000,00.
R$ 1.100.000,00 e R$ (300.000,00).
Sobre as diferenças entre o Custeio Variável e o Custeio por Absorção, assinale a opção correta.
No Custeio Variável o valor do custo fixo por unidade depende do volume de produção, de modo que, aumentando-se o volume, tem-se um custo fixo por unidade maior.
No Custeio por Absorção só são alocados aos produtos os custos diretos, sendo os custos indiretos considerados como despesa do exercício e lançados diretamente no Resultado.
Do ponto de vista gerencial, o Custeio Variável tem condições de propiciar informações vitais à empresa de maneira mais rápida que o Custeio por Absorção.
A diferença de valores de resultado apurados pelo Custeio Variável e o Custeio por Absorção está relacionada ao montante dos custos diretos apropriados ao estoque.
o Custeio por Absorção fere os Princípios Contábeis da Competência e Confrontação e, por essa razão, não é aceito pelo Pronunciamento Técnico CPC 16 para valoração dos estoques.
Ao final do mês, pelo custeio por absorção, os custos indiretos de produção (tais como depreciação do maquinário, seguros da área fabril, energia elétrica da fábrica e salários), relativos aos produtos acabados, mas que ainda não foram vendidos, estarão contabilizados como
ativo circulante, em estoque de produtos acabados.
resultado do exercício, em despesa de produção.
resultado do exercício, em custo dos produtos vendidos.
ativo não circulante, em estoque de produtos acabados.
ativo circulante, em estoque de produto em processamento.
Com base nas informações acima, é CORRETO afirmar que o Lucro Líquido apurado no mês de junho de 2019 foi, em reais:
44.800,00.
57.500,00.
35.400,00.
49.800,00.
53.200,00.
A Indústria de bolas “Bola na Rede fabrica apenas um tipo de bola e durante o primeiro semestre de 2018 produziu 8.000 unidades de bolas e apresentou seus gastos abaixo:
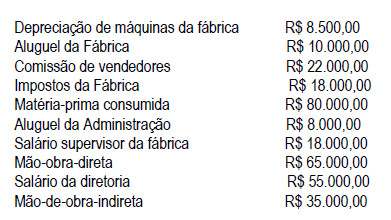
De acordo com os dados apresentados e sabendo que a Indústria adota o método de custeio por absorção, o custo total da produção corresponde a:
Para uma adequada gestão de custos nas entidades, é necessário que os custos incorridos sejam apropriados a partir de alguma metodologia.
Está de acordo com os princípios de Contabilidade, sendo também aceito pelo regulamento do Imposto de Renda, para apurar o lucro tributável, o método do custeio
A Cia. X fabrica três tipos de produtos: simples, de luxo e de superluxo. As informações em relação ao preço unitário, quantidade fabricada por mês e custo direto unitário são as seguintes:
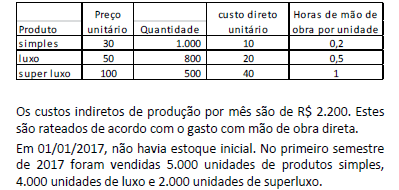
Em relação ao lucro semestral de cada produto, com base nas informações acima e considerando que a Cia. X utiliza o custeio por absorção, assinale a afirmativa correta.
Uma das classificações de custos divide-os em primários e de transformação. Considere que os custos primários de um determinado processo da TV Universitária da UFRN somam R$ 120,00, enquanto os custos de transformação somam R$ 90,00. Sabendo que os custos indiretos rateados para esse processo somam R$ 20,00, o custo do processo, segundo o custeio por absorção, é de
R$ 120,00.
R$ 210,00.
R$ 190,00.
R$ 140,00.
Com base apenas nessas informações e desconsiderando-se os aspectos tributários, assinale a alternativa que apresenta, corretamente, o valor apurado no período se a Companhia utilizar o Custeio por Absorção.
Lucro Bruto de R$ 900.000,00.
Lucro Bruto de R$ 1.620.000,00.
Lucro Bruto de R$ 4.320.000,00.
Prejuízo de R$ (720.000,00).
Não haverá nem Lucro Bruto nem Prejuízo.
Assinale a alternativa que apresenta o valor do Custo Total Unitário da escova progressiva, utilizando o método de custeio por absorção.
R$ 7,88 por unidade.
R$ 5,00 por unidade.
R$ 0,83 por unidade.
R$ 2,05 por unidade.
R$ 5,83 por unidade.



