




Questões de Concurso sobre Absorção


Disciplina
Assunto 1
Banca
Instituição
Cargo
Ano
Carreira
Área de formação
Escolaridade
Dificuldade
 
Comentários:
Professores
Alunos
Meus Comentários
Vídeo
 
Minhas questões:
Resolvidas
Não resolvidas
Certas
Erradas
 
Tipo de questão:
Certo e errado
Múltipla escolha
Incluir questões:
Anuladas
Desatualizadas
 
Questões:
Todas as questões
 
Filtro simplificado
 
Questões
Todas as questões
 
648 questões encontradas
Questões por página
20
Mais recentes
 

Uma indústria produz apenas um produto e utiliza apenas uma matéria-prima em sua fabricação. A equipe de Contabilidade Gerencial efetua mensalmente uma confrontação entre o custo real e o custo padrão. A análise da variação (desvio) ocorrida entre o custo padrão e o custo real da matéria-prima é parte relevante do controle de custos. A análise da variação é feita seguindo os parâmetros ilustrados na figura a seguir.
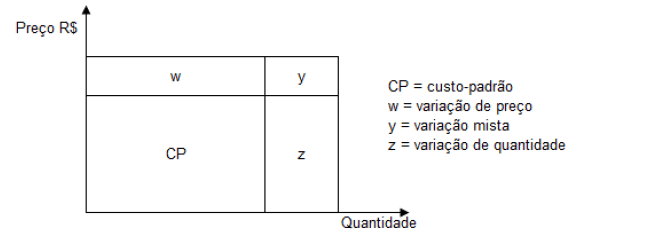
Imagem associada para resolução da questão

O custo-padrão da matéria-prima para uma unidade do produto é dado por: CP (Matéria-Prima) =1.100 kg x R$ 150,00/kg = R$ 165.000,00. Para o mês de maio de 2018, a indústria apurou que o custo da matéria-prima para uma unidade do produto foi igual a R$ 198.000,00. Sabe-se que em maio de 2018 o preço da matéria sofreu um aumento de 10% em relação ao padrão e que a quantidade real por unidade de produto foi igual a 1.200 kg.

Considerando-se apenas as informações apresentadas, a variação (desvio) desfavorável no custo matéria-prima no mês de maio de 2018 devido ao aumento no preço foi de:


A
R$ 1.500,00.

B
R$ 15.000,00.

C
R$ 16.500,00.

D
R$ 33.000,00.

A Cia. Chuva Fina fabrica os produtos A, B e C utilizando um único departamento. Ao analisar a produção ocorrida no mês de abril de 2018, a Cia. obteve as seguintes informações


Produto

Gasto com Matéria-prima

Gasto com Mão de obra direta

Horas de Mão de obra direta utilizada

Quantidade total produzida

Preço de venda

A

R$ 100/unidade

R$ 150/unidade

1h/unidade

2.000

R$ 500/unidade

B

R$ 200/unidade

R$ 100/unidade

1,6h/unidade

1.000

R$ 700/unidade

C

R$ 300/unidade

R$ 50/unidade

1,4h/unidade

1.000

R$ 600/unidade


Os custos indiretos totais incorridos no mês de abril de 2018 foram R$ 200.000,00 e são alocados aos produtos em função da quantidade de horas de mão de obra direta total utilizada, tendo em vista que a Cia. Chuva Fina utiliza o método de custeio por absorção. Com base nessas informações e sabendo que não havia estoques iniciais e finais de produtos em processo, os custos unitários de produção do mês de abril de 2018 para os produtos A, B e C foram, respectivamente, em reais,


A

290,00; 340,00 e 390,00


B

250,00; 300,00 e 350,00


C

300,00; 350,00 e 400,00


D

290,00; 364,00 e 406,00


E

283,33; 366,67 e 416,67

O custeamento por absorção é o método legal e fiscal que consiste na alocação de todos os custos diretos e indiretos em cada fase da produção. Esse método caracteriza-se por utilizar os custos indiretos mediante o critério


A

da equivalência.


B

do rateio.


C

da contribuição.


D

da comparação.

Uma empresa fabrica dois produtos, conforme dados apresentados na Tabela abaixo, tendo um custo fixo (energia, mão de obra direta e indireta e manutenção e equipamentos) de R$ 200.000,00.
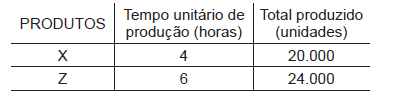
Imagem associada para resolução da questão

Pelo método de custo por absorção, os valores unitários dos produtos X e Z são, em reais, respectivamente,



A
4,00 e 5,00

B
4,00 e 6,00

C
5,00 e 6,00

D
5,00 e 8,33

E
10,00 e 8,33
A composição relativa dos custos variáveis e fixos de uma Companhia é medida pela alavancagem operacional. Considerando-se uma Companhia com vendas de R$ 410.000,00, custos variáveis de R$ 250.000,00 e custos fixos de R$ 80.000,00, a sua alavancagem operacional será:

A
1,24

B
1,32

C
2,00

D
4,13

Assinale a alternativa INCORRETA quanto à contabilidade de custos.


A

A margem de contribuição unitária é o valor que cada unidade efetivamente traz à empresa de sobra entre sua receita e o custo que de fato provocou e que lhe pode ser imputado sem erro.


B

No custeio ABC, um direcionador de custos é o fator que determina o custo de uma atividade, sendo a verdadeira causa dos seus custos.


C

Se a margem de contribuição unitária é pequena, qualquer pequena alteração nos custos e despesas variáveis provocará grandes alterações nessa mesma margem, o que acarretará, por sua vez, grandes modificações no ponto de equilíbrio.


D

No custeio ABC, a atribuição de custos às atividades deve ser feita da forma mais criteriosa possível, de acordo com a seguinte prioridade: alocação direta, rastreamento e rateio.


E

A variação total dos custos indiretos de produção, conceituada como a diferença entre a receita e a soma de custo de despesas variáveis, tem a faculdade de tornar bem mais facilmente visível a potencialidade de cada produto, mostrando como cada um colabora na amortização dos gastos fixos e depois para formar o lucro propriamente dito.

Uma companhia industrial fez as seguintes anotações, exclusivamente sobre a produção e venda de um dos modelos de sua linha, em dezembro/2017.
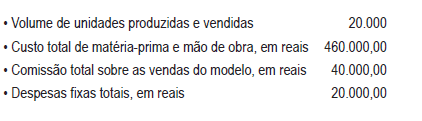
Imagem associada para resolução da questão

O departamento de custos da companhia informou que o custo unitário de produção, somente desse modelo, quando apurado pelo método de custeio por absorção, é 20% maior do que quando apurado pelo método do custeio variável.

Considerando somente as informações apresentadas pela companhia e os procedimentos técnico-conceituais da contabilidade de custos para apuração dos custos de produção, pelo custeio por absorção e variável, o total dos custos fixos diretos ou indiretos, em reais, na produção desse modelo é


A
72.000,00

B
92.000,00

C
100.000,00

D
104.000,00

E
112.000,00

A empresa JD Indústria e Comércio Ltda produz sabão e shampoo para higienização de cães de pequeno porte. No mês de março de 2018 apresentou as seguintes informações:

Imagem associada para resolução da questão

Sabendo que a empresa adota o método de custeio por absorção e faz o rateio dos custos indiretos aos produtos com base na quantidade produzida e acabada de cada produto no mês, o custo unitário do sabão no mês de março de 2018 é de:


A
R$ 64,67

B
R$ 67,00

C
R$ 50,33

D
R$ 75,50

E
R$ 97,00
O controle do custo hospitalar tem por principal objetivo determinar e analisar o custo total dos serviços prestados ao paciente.

C
Certo

E
Errado
A gráfica WCL produz diversos tipos de produtos por encomenda, entre eles, folders. Para um pedido de folders realizado por um cliente, um item que é classificado como custo fixo é o valor

A
da aquisição de máquina com vida útil econômica estimada em 10 anos.

B
do seguro mensal do prédio onde funciona a gráfica.

C
do lote de papel deteriorado em decorrência de uma enchente sofrida pela gráfica.

D
da matéria-prima consumida na produção dos folders.

E
da comissão paga ao vendedor do pedido de folders.
O método de custeio por absorção é o que aloca tanto os custos fixos como os variáveis a todos os objetos de custo, sem quaisquer rateios ou apropriações.

C
Certo

E
Errado

A construção da contabilidade de custos, a partir da contabilidade societária pré-industrial, exigiu o desenvolvimento de novas terminologias e novas regras que se adaptaram aos procedimentos e às práticas contábeis vigentes. Com relação a esse assunto, julgue os itens a seguir.


I Sendo a despesa um bem ou serviço consumido com vistas à obtenção de uma receita, a expressão custo das mercadorias vendidas é tecnicamente incorreta: é, antes, uma despesa do que um custo.

II O custeio por absorção está apoiado no regime de competência: só se registram em contas de resultado os custos fixos e os variáveis dos produtos e das mercadorias que tenham sido efetivamente vendidos.

III Um contrato de manutenção de equipamentos industriais com cláusula de reajuste periódico pelo índice de preços é um exemplo de custo variável.

IV Se o salário do pessoal da área produtiva for contratado por mês e não por peça produzida, o custo da mão de obra torna-se um custo indireto.


Estão certos apenas os itens


A

I e II.


B

II e III.


C

III e IV.


D

I, II e IV.


E

I, III e IV.

O sistema de custeio RKW, caracterizado pela apropriação tanto de custos do período quando de custos de produção dos produtos, realiza o que se pode chamar de custeio pleno ou total, dispensando, por isso, a departamentalização e demandando técnicas de rateio próprias, distintas das do custeio por absorção.

C
Certo

E
Errado

Uma empresa que empregue o sistema de custeio por absorção deve imputar ao produto final seus custos variáveis diretos e os custos indiretos e fixos.


C

Certo


E

Errado

O custeio por absorção, que incorpora ao custo dos produtos todos os custos de produção, sejam eles diretos ou indiretos, fixos ou variáveis, apresenta poucas distorções em sua análise, sendo importante ferramenta para a tomada de decisão.

C
Certo

E
Errado

Considere os dados a seguir.


em R$

Compra de matéria-prima

10.000,00

Custos indiretos de fabricação do período

34.500,00

Despesas administrativas

12.000,00

Estoque final de matéria-prima

23.000,00

Estoque final de produtos em elaboração

14.500,00

Estoque final de produtos acabados

65.000,00

Estoque inicial de matéria-prima

45.000,00

Estoque inicial de produtos acabados

34.000,00

Estoque inicial de produtos em elaboração

13.000,00

Mão de obra direta utilizada no período

45.000,00


Utilizando o custeio por absorção, o custo dos produtos acabados no período, em R$, é:


A

110.000,00.


B

34.000,00.


C

31.000,00.


D

32.000,00.


E

79.000,00.

No mês de fevereiro de 2018, foi iniciada a produção de 5.000 unidades de um determinado produto, na empresa “Bem Aventurança S/A”. Ao final do mês, 4.000 unidades estavam totalmente concluídas e restaram 1.000 unidades em processo. O percentual de conclusão das unidades em processo é de 50%. O custo total de produção do período foi de R$ 900.000,00. O Custo de Produção dos Produtos Acabados e o Custo de Produção dos Produtos em Processo são, respectivamente:

A
R$ 800.000,00 e R$ 100.000,00.

B
R$ 720.000,00 e R$ 180.000,00.

C
R$ 900.000,00 e R$ 0,00.

D
R$ 900.000,00 e R$ 100.000,00.

O conceito “custos proporcionais, que são todos aqueles cujo montante acompanha o nível de atividade em proporção linear, isto é, aumentam e reduzem em ritmo idêntico ao do nível de atividade, a exemplo do consumo de matéria-prima, salários diretos”, refere-se


A

a custos diretos.


B

ao ponto de equilíbrio.


C

a um método de custeio.


D

a custos variáveis.


E

ao sistema de rateio de custos pelo método de absorção.

   
Gerar simulado