







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A Cia. Industrial incorreu nos seguintes gastos, durante o mês de setembro de 2016, referentes a seu único produto: mão de obra direta R$ 30.000,00; custos indiretos de produção R$ 12.000,00; salários da administração geral da empresa R$ 10.000,00; salários da supervisão da fábrica R$ 8.000,00; comissões dos vendedores R$ 5.000,00; compra de matéria prima R$ 15.000,00 (valor líquido dos tributos recuperáveis).
Em setembro de 2016, o estoque inicial de produtos em processo era R$ 10.000,00, o estoque final de produtos em processo era R$ 14.000,00, o estoque inicial de matéria prima era R$ 8.000,00 e o estoque final de matéria prima era R$ 3.000,00. Com base nessas informações, o custo da produção acabada no mês de setembro de 2016, utilizando o método de custeio por absorção foi, em reais,
66.000,00.
80.000,00.
76.000,00.
61.000,00.
70.000,00.
Em relação ao Custeio por Absorção, assinale a afirmativa correta
Consiste em alocar aos produtos apenas os custos variáveis, enquanto os custos fixos são considerados diretamente no resultado
Atende às exigências societárias e fiscais.
As despesas de vendas são incorporadas ao custo do produto.
O lucro líquido não é afetado por mudanças de diminuição de inventários.
Baseia-se na análise das atividades significativas desenvolvidas na empresa.
Sabendo que a Indústria Magnata S.A. utiliza o método de Custeio por Absorção, o custo unitário da produção do período em julho de 2015 foi, em reais,
9,50.
7,00.
16,50.
19,00.
20,50.
A Empresa Industrial Laranja produz três tipos de produtos: X, Y e Z. A empresa possui alguns controles de consumo para poder atribuir diretamente determinados custos aos seus produtos, porém alguns custos de produção ainda são considerados custos indiretos de produção. A seguir é apresentada uma planilha de custos. Com base nesses dados, e utilizando o Método de Custeio Absorção, calcule o custo total de cada produto utilizando o custo com Energia Elétrica como base de rateio para os custos indiretos.
Custos | Diretos | Indiretos | Total | ||
Produto X | Produto Y | Produto Z | |||
Matéria-prima | 30.000 | 50.000 | 70.000 | - | 150.000 |
Mão-de-obra | 12.000 | 40.000 | 17.000 | - | 69.000 |
Energia elétrica | 15.000 | 5.000 | 5.000 | - | 25.000 |
Depreciação | - | - | - | 40.000 | 40.000 |
Insumos Diversos | - | - | - | 30.000 | 30.000 |
Aluguel | - | - | - | 100.000 | 100.000 |
Manutenção | - | - | - | 15.000 | 15.000 |
Total | 57.000 | 95.000 | 91.000 | 185.000 | 428.000 |
Assinale a alternativa que apresenta o valor dos Custos Totais de cada Produto:
Produto X = R$ 57.000; Produto Y = R$ 95.000; Produto Z = R$ 185.000.
Produto X = R$ 256.800; Produto Y = R$ 85.600; Produto Z = R$ 85.600.
Produto X = R$ 111.000; Produto Y = R$ 37.000; Produto Z = R$ 37.000.
Produto X = R$ 118.666; Produto Y = R$ 156.666; Produto Z = R$ 152.666.
Produto X = R$ 168.000; Produto Y = R$ 132.000; Produto Z = R$ 128.000.
A respeito de contabilidade de custos, assinale a opção correta.
Custeio por Absorção, conhecido como ABC, é uma ferramenta que permite melhor visualização dos custos através da análise das atividades executadas dentro da empresa e suas respectivas relações com os produtos.
Custeio por Absorção consiste na apropriação de todos os custos de produção, quer fixos, quer variáveis, quer diretos ou indiretos, e tão somente os custos de produção, aos produtos elaborados.
Custeio por Absorção só são alocados aos produtos os custos variáveis, ficando os fixos separados e considerados como despesas do período, indo diretamente para o Resultado.
Custeio por Absorção consiste na apropriação somente dos custos fixos e indiretos aos produtos elaborados.
A Empresa EPJ produz um único produto, vendido por R$ 12,00 a unidade. Das 100.000 unidades produzidas no ano, 80.000 foram vendidas nesse mesmo ano e todo o estoque final era composto de produtos acabados. Além disso, a empresa não tinha nenhum estoque no início do ano seguinte. Os custos incorridos durante o ano foram os seguintes:
Tabela – Custos da empresa EPJ incorridos durante o ano
Materiais diretos (custo relacionado com unidades) | R$ 240.000,00 |
Mão de obra direta (custo relacionado com unidades) | R$ 160.000,00 |
Custos indiretos de fabricação (custo relacionado com unidades) | R$ 80.000,00 |
Custos indiretos de fabricação (custo relacionado com capacidade) | R$ 240.000,00 |
Despesas de marketing e administrativos (custo relacionado com unidades) | R$ 80.000,00 |
Despesas de marketing e administrativos (custo relacionado com capacidade) | R$ 128.000,00 |
O custo unitário do estoque que aparece no balanço de 31 de dezembro, pelo custeio por absorção, é:
R$ 7,20.
R$ 5,60.
R$ 4,80.
R$ 4,00.
Os direcionadores de custos de recursos servem para custear as atividades, enquanto os direcionadores de custos de atividades são adequados para custeamento de produtos.
Certo
Errado
O método de custeio observado pelas Auditorias Externas e, no Brasil, utilizado obrigatoriamente com pequenas exceções é o
método de custeio por Absorção.
método de custeio ABC.
método de custeio Variável/Direto.
método de custeio Pleno.
Uma empresa produz e vende, no mês de fevereiro de determinado ano, 425.000 unidades de seu produto. Para essa produção, a empresa incorre em custos fixos de R$3.200.000,00 e mais R$640.500,00 de custos variáveis. No mês seguinte, a produção foi de 387.000 unidades. Nessas condições, é correto afirmar que o custo total e o custo variável total do mês de março são, respectivamente,
R$3.840.500,00 e R$640.500,00.
R$3.784.370,00 e R$584.370,00.
R$3.497.114,12 e R$640.500,00.
R$2.913.882,35 e R$584.370,00.
R$3.514.211,89 e R$703.391,47.
Uma determinada indústria iniciou suas atividades em fevereiro de 2015 e apresentou os seguintes dados, em 28.2.2015:
-
✓ Depreciação do Equipamento de Produção----------------------------------- R$700,00
✓ Mão de Obra Indireta --------------------------------------------- -----------R$9.400,00
✓ Custos Indiretos Consumidos na Fábrica --------------------------------------R$12.530,00
✓ Estoque Final de Matérias-Primas ---------------------------------------------R$15.600,00
✓ Mão de Obra Direta -----------------------------------------------------------R$18.800,00
✓ Estoque Final de Produtos Acabados -------------------------------------------R$25.300,00
✓ Matérias-Primas Compradas -------------------------------------------------R$37.600,00
-
Considerando o Custeio de Absorção e que não havia outros saldos, o valor de matéria-prima consumida no período é de:
R$15.600,00.
R$22.000,00.
R$37.600,00.
R$63.430,00.
Considere as informações da Cia. Alfa, referentes ao mês de dezembro de 2014:
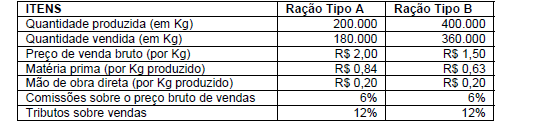
No início do mês de dezembro de 2014 não havia estoques iniciais de produtos acabados e em elaboração e, no final deste mês, não havia estoques de produtos em elaboração. Os custos fixos indiretos e as despesas fixas indiretas mensais são, respectivamente, R$ 20.000,00 e R$ 10.000,00.
Considerando que a empresa utiliza como critério de rateio o custo total de matéria prima, os valores dos estoques finais de ração tipo A e de ração tipo B em 31/12/2014, pelo método de custeio por absorção são, respectivamente, em reais,
O método do custeio variável apura custo unitário superior ao método do custeio por absorção, mas não pode ser utilizado para fins fiscais.
Certo
Errado
O ABC visa à diminuição das distorções provocadas pelo rateio arbitrário dos custos indiretos, não sendo recomendável sua utilização para o tratamento dos custos diretos, como mão de obra, por exemplo.
Certo
Errado
Texto 6
O departamento de custos da empresa Controlassado S.A. apresentou no mês de novembro as seguintes informações:
Conta | Valor |
Aluguel de fábrica | 140 |
Armazenamento de produtos acabados | 320 |
Comissão sobre vendas | 230 |
Energia elétrica da indústria | 170 |
Juros sobre empréstimos | 260 |
Mão de obra direta | 80 |
Matéria-prima | 50 |
Perdas com matérias-primas extraviadas | 290 |
Salário supervisor da fábrica | 200 |
A empresa Controlassado S.A. produziu em novembro 20 unidades de um produto e vendeu apenas 15. Sabendo-se que os gastos incorridos são os apresentados no texto 6, o custo dos produtos vendidos por meio do sistema de custeio por absorção corresponde a:
32;
97,5;
480;
697,5;
720.
Sobre os conceitos de contabilidade de custos, assinale a alternativa correta.
Custeio por absorção é o método de custeio que considera tanto custos diretos quanto indiretos para a constituição do custo total de fabricação (custos fabris). É o único sistema aceito para fins fiscais.
No sistema de acumulação de custos por processo, os custos são acumulados em uma conta específica para cada produto ou encomenda e são utilizados para medir o lucro econômico de uma empresa.
No sistema de custeio variável, a avaliação dos estoques deve ser realizada especificamente pelo método UEPS, que é utilizado para apuração dos custos de produção pela fiscalização brasileira.
Os custos diretos são aqueles que necessitam de medição para definir o critério de rateio, ou seja, não são perfeitamente identificados nos produtos ou serviços para mensuração do custo unitário
Sistema de acumulação de custos por ordem de produção é o sistema em que os custos são acumulados em contas representativas das diversas linhas de produção que são encerradas sempre ao final de cada período.
A empresa Mantiqueira produz dois tipos de tecidos, cujas informações referentes ao mês de dezembro de 2014 são apresentadas a seguir:

No início do mês de dezembro de 2014, não havia estoques iniciais de produtos acabados e em elaboração e, no final deste mês, não havia estoques de produtos em elaboração.
Considerando que a empresa utiliza como critério de rateio a quantidade produzida, o valor do estoque final do Tecido Tipo A, em 31/12/2014, pelo custeio por absorção era, em reais,
Quando uma empresa possui um gasto que no seu total varia em função da quantidade de produtos produzidos e também necessita de algum critério de alocação para a divisão do gasto em cada tipo de produto, isso representa:
custo fixo e custeio por absorção;
despesa fixa e custo direto de fabricação;
despesa variável e custo direto de fabricação;
custo variável e custo indireto de fabricação;
custo variável e custeio por absorção.



