







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
No caso do custeio por absorção, todos os custos de produção devem ser apropriados aos produtos e aos serviços.
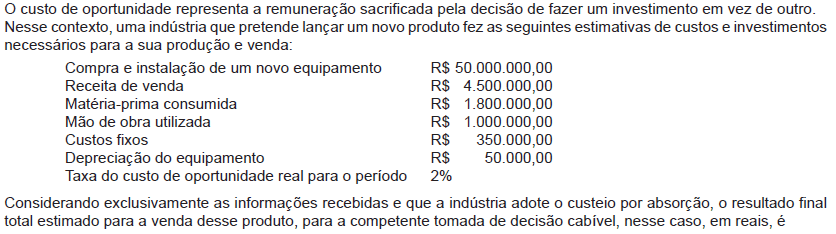
210.000,00
300.000,00
700.000,00
1.274.000,00
1.300.000,00
O seguro contra incêndio predial e de equipamentos, a amortização de softwares e a depreciação dos imobilizados utilizados na produção são exemplos de custos indiretos de fabricação.
Apesar de o custeio por absorção, que considera o conjunto de custos de produção diretos e indiretos na apuração do valor unitário do produto, ser aceito para fins societários e fiscais, não é o mais indicado para fins gerenciais, dada a relativa arbitrariedade existente na determinação do custo geral de produção por unidade.
O método de formação do preço com base no custeio por absorção tem a desvantagem de não assegurar a recuperação total dos custos, pois, conforme esse método, os gastos totais do processo produtivo não são considerados.
A Cia Rota apresenta os seguintes números relacionados ao seu único produto. (As informações são relativas ao mês de novembro de 20X3).
Preço de venda: R$ 74,00
Gastos variáveis unitários:
mão-de-obra: R$ 15,00
matéria prima: R$ 18,00
custos operacionais: R$ 7,80
despesas de frete dos produtos vendidos: R$ 3,40
Gastos fixos:
despesas operacionais: R$ 142.000,00
custos gerais de fabricação: R$ 156.000,00
A empresa produziu 30.000 unidades e vendeu 25.700, não havia saldo no estoque inicial. Considerando apenas esses dados, o resultado e estoque final pelo método de custeio variável foram de:
O que distingue o custeio por absorção do custeio direto são os tipos de custos apropriados para a apuração dos custos de fabricação dos produtos. No primeiro, consideram-se apenas os custos fixos; no segundo, apenas os custos variáveis.
Uma fábrica de calculadoras produz e vende 6.000 calculadoras, com preço de venda de R$ 20,00 por unidade. Os custos variáveis unitários são de R$ 3,00, e as despesas variáveis correspondem a 5% do valor de venda. Os custos fixos totais são de R$ 20.000,00, dos quais R$ 2.000,00 referem-se à depreciação das máquinas utilizadas no processo produtivo. O patrimônio líquido da empresa é de R$ 60.000,00, e a taxa mínima de atratividade é de 20%.
Com base nessa situação hipotética, é correto afirmar queo ponto de equilíbrio financeiro é de R$ 1.294,11.
a margem de segurança é de R$ 95.000,00.
o ponto de equilíbrio contábil é de R$ 23.529,41.
a margem de contribuição unitária é de R$ 17,00.
o ponto de equilíbrio econômico é de 1.882 unidades.
Assinale a opção que apresenta um procedimento contábil recomendável para a apuração dos custos dos estoques de uma empresa industrial que utiliza o sistema de custeio por absorção.
Receitas oriundas da venda de sucatas devem ser tratadas como redução do custo da matéria-prima que lhes deu origem.
No Brasil, os encargos sociais a cargo das empresas não devem compor o custo da mão de obra direta.
Os tempos não utilizados pelos operários no processo produtivo não são normalmente considerados custos de mão de obra direta, e devem, no entanto, ser tratados como custos indiretos para rateio dos produtos.
As perdas anormais de matéria-prima devem ser contempladas na apuração dos custos dos materiais diretos.
Gastos com vestuário e alimentação devem ser considerados no cálculo do custo da mão de obra direta.
A depreciação de uma máquina que é utilizada na produção de vários tipos de produtos deve ser classificada como custo direto de fabricação.
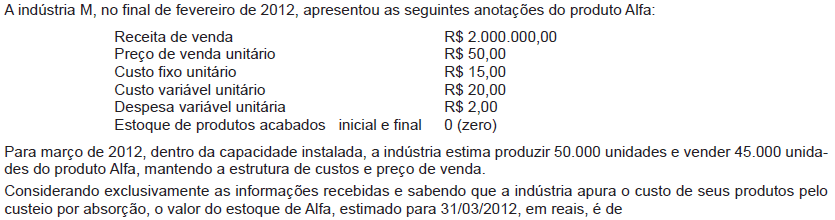
Determinada empresa Industrial incorreu nos seguintes gastos, durante o mês de dezembro de 2011, para produzir seu único produto: mão de obra direta R$ 22.000,00; custos indiretos R$ 8.000,00; salário da administração geral da empresa R$ 7.000,00; salário da supervisão da fábrica R$ 5.000,00; comissões dos vendedores R$ 4.000,00; compra de matéria-prima (líquida dos tributos recuperáveis) R$ 10.000,00.
Sabendo que, em dezembro de 2011, o estoque inicial de produtos em processo era R$ 12.000,00, o estoque final de produtos em processo era R$ 2.000,00, o estoque inicial de matéria-prima era R$ 3.000,00 e o estoque final de matéria-prima era R$ 7.000,00. O custo da produção acabada em dezembro de 2011, pelo Método de Custeio por Absorção, foi, em reais,41.000
46.000
51.000
55.000
62.000
Determinada empresa produz e vende um único produto. Em determinado mês, produziu 1.000 unidades de seu produto e incorreu nos seguintes custos e despesas: R$ 10/unidade de custos variáveis, R$ 15/unidade de custos fixos, R$ 2/unidade de despesas variáveis e R$ 9/unidade de despesas fixas. Considerando que a empresa utilizou o Método de Custeio por Absorção, o custo unitário do produto foi, em reais,
12
25
27
34
36
O custo variável é uniforme por unidade, mas varia em relação ao total, na proporção direta das variações da atividade ou do volume de produção relacionado.
A Cia. Indústria e Comércio Caçamba fabrica o cigarro Entulho, cujo preço de venda bruto é de $ 100,00 por unidade; a empresa paga comissão de 20% sobre o preço de venda e ainda é tributada em 50% do preço de venda, tendo em vista as iniciativas do governo para desestimular o consumo de produtos como o cigarro Entulho. Além desses desembolsos, os gastos para produção são significativos:
• custo variável (material) = $20,00 por unidade;
• custos fixos são de $50.000,00 por período;
• despesas fixas totalizam a $20.000,00 por período.
A empresa havia liquidado seus estoques em maio e concedeu férias aos funcionários em junho. No mês de julho, a empresa produziu 20 mil unidades do produto e vendeu 10 mil unidades. A taxa de absorção de custos fixos foi de $ 50.000,00 / 20.000 unidades = $2,50 por unidade produzida.
No mês de agosto, a empresa produziu 25 mil unidades e vendeu 15 mil unidades.
De maneira uniforme, a Cia Indústria e Comércio Caçamba utiliza o Custeio por Absorção para fins de mensuração de seus estoques e adota a técnica PEPS. Sendo assim, o valor do lucro líquido do mês de agosto foi de:
R$ 92.500,00;
R$ 95.000,00;
R$ 100.000,00;
R$ 110.000,00.
R$ 115.000,00;
Tendo uma indústria incorrido em custos totais fixos de R$ 10.000,00 e variáveis de R$ 20.000,00, para uma produção de 1.000 unidades, com base no fato de que, no sistema de custeio por absorção, a quantidade produzida oscila para mais ou para menos, considere as afirmativas a seguir.
I. O custo total fixo varia.
II. O custo total variável não varia.
III. O custo unitário fixo varia.
IV. O custo unitário variável não varia.
Assinale a alternativa correta.
Somente as afirmativas I e II são corretas.
Somente as afirmativas I e IV são corretas.
Somente as afirmativas III e IV são corretas.
Somente as afirmativas I, II e III são corretas.
Somente as afirmativas II, III e IV são corretas.



