







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Caso a quantidade vendida seja igual à quantidade produzida, sob a ótica do custeio por absorção, o resultado bruto será de R$ 3.700.
Determinada empresa industrial fabrica e vende dois produtos: N e L. Fase significativa da produção é comum a esses dois produtos. Durante a fase de produção conjunta, incorre-se em custos de transformação no valor de $200.000,00, e mais em custos básicos conforme a tabela a seguir:
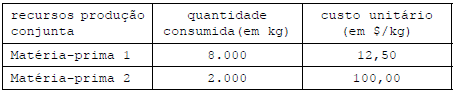
No ponto de separação, identificou-se que a produção conjunta pesava 10.000kg, dos quais 1.000kg eram de produtos N semielaborados e 9.000kg eram de produto L semi-elaborado. Para terminar a produção, incorreu-se em mais custos de transformação, sendo $20.000,00 na produção de N e $150.000,00 na produção de L.
Sabe-se que:
• os preços de venda são: N = $72,00/kg e L = $70,00/kg;
• nesse mês a empresa vendeu: N = 600 kg e L = 8.100kg;
• não havia estoques iniciais;
• toda a produção iniciada foi encerrada no mesmo período;
• a empresa trabalha com o controle periódico de estoques e os avalia pelo custo médio ponderado; e
• nesse mês a empresa incorreu em despesas comerciais e administrativas que totalizaram $25.000,00.
Desconsiderando-se qualquer tributo, é correto afirmar que o lucro bruto, pelo custeio por absorção, dessa empresa nesse mês foi:
de mais de $7.000,00.
entre $5.001,00 e $7.000,00.
entre $3.001,00 e $5.000,00.
entre $1.001,00 e $3.000,00.
de menos de $1.000,00.
Os custos e as despesas indiretas são utilizados para a apuração da margem de contribuição unitária do custeio por absorção.
O total dos estoques, pelo critério do custeio de absorção, em fevereiro, em reais, montou a
1.300.000,00
1.960.000,00
3.140.000,00
3.300.000,00
4.660.000,00
O resultado que a empresa industrial Grasse apurou em agosto próximo passado, pelo custeio por Absorção (utilizando-se as horas totais de mão-de-obra direta como critério de rateio), foi:
Caso o valor da mão-de-obra direta sofra uma variação de custo desfavorável de 20% e o preço de venda unitário seja acrescido em 5%, a margem de contribuição unitária obtida, segundo o custeio variável, será superior à atual da empresa.
Ao se elaborar a demonstração do resultado do exercício (DRE) pelo custeio por absorção, a margem bruta obtida é superior a 30%.
O custo unitário do produto, segundo o custeio por absorção, é de R$ 5,80.
O custeio por absorção não incorpora o montante dos custos indiretos ao custo unitário dos produtos. Desse modo, o valor da mercadoria produzida só incorpora os custos diretos, fixos ou variáveis.
Sobre custos diretos e indiretos analise os itens a seguir:
I- Os custos indiretos são aqueles relacionados com a fabricação, mas que não podem ser, economicamente, identificados com as unidades produzidas.
II - Os custos indiretos são apropriados aos produtos através de rateio, exclusivamente no caso em que a empresa produz apenas um tipo único de produto.
III - Para classificar o custo com energia elétrica de uma fábrica em direto ou indireto devemos levar em consideração as características específicas de cada ambiente fabril.
Assinale as afirmativas corretas:
apenas I;
apenas II;
apenas I e III;
apenas II e III;
I, II e III.
O lucro operacional do mês de janeiro, pelo critério de custeio por absorção, em reais, será
383.400,00
700.000,00
900.000,00
966.600,00
1.400.000,00
Ao utilizar o custeio baseado em atividades, há a necessidade de atribuição de indicadores de custo para a alocação dos custos indiretos de fabricação.
O sistema de acumulação de custos baseado no critério do custo direto ou variável
é o mais aceito pela legislação comercial e tributária.
inclui, além dos custos e despesas de fabricação, as despesas administrativas e comerciais.
fundamenta-se na idéia de que os custos inventariáveis são apenas os diretamente identificados com a atividade produtiva.
apóia-se no princípio de que os custos inventariáveis são fixos em relação a uma medida da atividade produtiva.
Considerando que os custos e despesas variáveis totalizam R$ 32.140,00 então o valor da margem de contribuição evidenciada na demonstração de resultado pelo método do custeio variável será de R$ 41.860,00.
Caso a empresa comercialize todos os produtos fabricados no período, o resultado líquido obtido pelo custeio variável será idêntico ao obtido pelo custeio por absorção, ao se utilizar os mesmos parâmetros de preço de venda e de custos/despesas/impostos.
Considerando que a empresa utiliza o custeio por absorção, a conta estoque de produtos em elaboração apresentará, no final do período, saldo zero.
O custo total de produção do período, segundo o método de custeio por absorção, foi de
R$ 1.523.000,00.
R$ 1.760.000,00.
R$ 1.800.000,00.
R$ 1.837.000,00.
O gasto com energia pode ser caracterizado como um custo variável em uma indústria, e sua base de volume, definida como o tempo de funcionamento das máquinas e equipamentos de produção. A parcela que corresponde ao consumo mínimo, entretanto, é tratada como custo fixo.



