







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
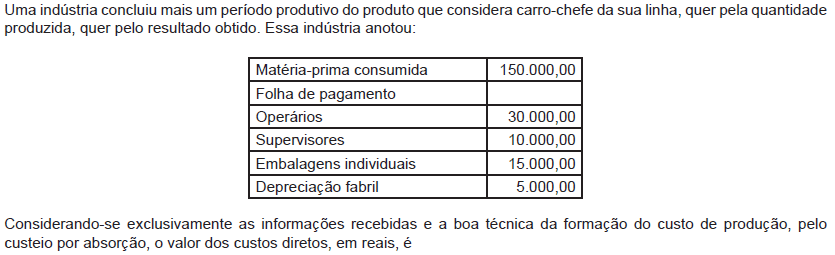
150.000,00
180.000,00
195.000,00
205.000,00
210.000,00
A Cia. Indústria e Comércio Caçamba fabrica o cigarro Entulho, cujo preço de venda bruto é de $ 100,00 por unidade; a empresa paga comissão de 20% sobre o preço de venda e ainda é tributada em 50% do preço de venda, tendo em vista as iniciativas do governo para desestimular o consumo de produtos como o cigarro Entulho. Além desses desembolsos, os gastos para produção são significativos:
• custo variável (material) = $20,00 por unidade;
• custos fixos são de $50.000,00 por período;
• despesas fixas totalizam a $20.000,00 por período.
A empresa havia liquidado seus estoques em maio e concedeu férias aos funcionários em junho. No mês de julho, a empresa produziu 20 mil unidades do produto e vendeu 10 mil unidades. A taxa de absorção de custos fixos foi de $ 50.000,00 / 20.000 unidades = $2,50 por unidade produzida.
No mês de agosto, a empresa produziu 25 mil unidades e vendeu 15 mil unidades.
De maneira uniforme, a Cia Indústria e Comércio Caçamba utiliza o Custeio por Absorção para fins de mensuração de seus estoques e adota a técnica PEPS. Sendo assim, o valor do lucro líquido do mês de agosto foi de:
R$ 92.500,00;
R$ 95.000,00;
R$ 100.000,00;
R$ 110.000,00.
R$ 115.000,00;
Tendo uma indústria incorrido em custos totais fixos de R$ 10.000,00 e variáveis de R$ 20.000,00, para uma produção de 1.000 unidades, com base no fato de que, no sistema de custeio por absorção, a quantidade produzida oscila para mais ou para menos, considere as afirmativas a seguir.
I. O custo total fixo varia.
II. O custo total variável não varia.
III. O custo unitário fixo varia.
IV. O custo unitário variável não varia.
Assinale a alternativa correta.
Somente as afirmativas I e II são corretas.
Somente as afirmativas I e IV são corretas.
Somente as afirmativas III e IV são corretas.
Somente as afirmativas I, II e III são corretas.
Somente as afirmativas II, III e IV são corretas.
O sistema de custeio no qual os custos e despesas fixos são lançados diretamente em conta de resultado do exercício é denominado custeio
padrão.
por absorção.
ABC.
pré-determinado.
variável.
Se determinada entidade faz o levantamento de seus custos apenas pelo método de custeio por absorção, o valor correspondente aos custos fixos da entidade está embutido em cada unidade de seus produtos.
A Cia. Industrial Monte Azul do Sul iniciou suas atividades em julho de 2011 com a fabricação de 60.000 unidades do produto X. No final do mês, existiam no estoque 20.000 unidades do produto em elaboração com grau de acabamento equivalente a 50% do produto pronto. O restante da produção foi acabado e foram vendidas 32.000 unidades ao preço de R$ 300,00 cada uma. As seguintes informações adicionais foram extraídas de dados fornecidos pelo departamento de custo da referida companhia:
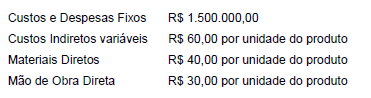
O Lucro Bruto da companhia no período corresponderá, se ela utilizar o custeio por absorção, em R$, a
4.480.000,00.
3.648.000,00.
5.120.000,00.
6.400.000,00.
4.688.000,00.
No primeiro trimestre de 2012, uma Indústria concluiu a produção de 600 unidades de um produto, tendo vendido 400 unidades ao preço unitário de R$120,00. No mesmo período, foram coletadas as informações abaixo:
Custo Variável Unitário R$20,00
Total de Custos Fixos R$18.000,00
Despesas Variáveis de Vendas R$2,00 por unidade
Estoque Inicial de Produtos Acabados R$0,00
Com base nas informações acima, feitas as devidas apurações, o Custo dos Produtos Vendidos calculado, respectivamente, por meio do Custeio por Absorção e do Custeio Variável, alcançou os seguintes valores:
R$18.000,00 e R$8.000,00.
R$18.000,00 e R$8.800,00.
R$20.000,00 e R$8.000,00.
R$20.000,00 e R$8.800,00.
A Indústria S, que adota o custeio por absorção parcial, apresentou as seguintes informações relativas a um de seus produtos:
• Custos diretos totais: R$ 600.000,00
• Custos fixos unitários: R$ 15,00
• Despesas fixas unitárias: R$ 8,00
• Despesas variáveis unitárias: R$ 5,00
• Produção: 20.000 unidades
A produção foi toda vendida, e o mercado tem capacidade para absorver o dobro da produção aos preços e custos atuais. O custo de produção unitário, pelo custeio por absorção, no novo nível de produção para atender à demanda do mercado, em reais, é de
22,50
37,50
45,00
50,00
No custeio variável, o valor que resulta da diferença entre o preço de venda e os gastos referentes aos custos e despesas variáveis é denominado
ponto de equilíbrio
custo direto
margem de contribuição
custeio marginal
custeio por absorção
Os gastos realizados por uma indústria de embalagens plásticas com a compra de plástico reciclado para transformação em matéria-prima chegam a 30% do valor total do produto.
Os gastos com a referida matéria-prima são classificados comoperda
despesa direta
investimento
custo indireto
custo direto
O custo de produção do período foi igual a R$ 70.000,00.
O saldo final do estoque de produtos acabados, para fins de balanço societário, é de R$ 7.200.
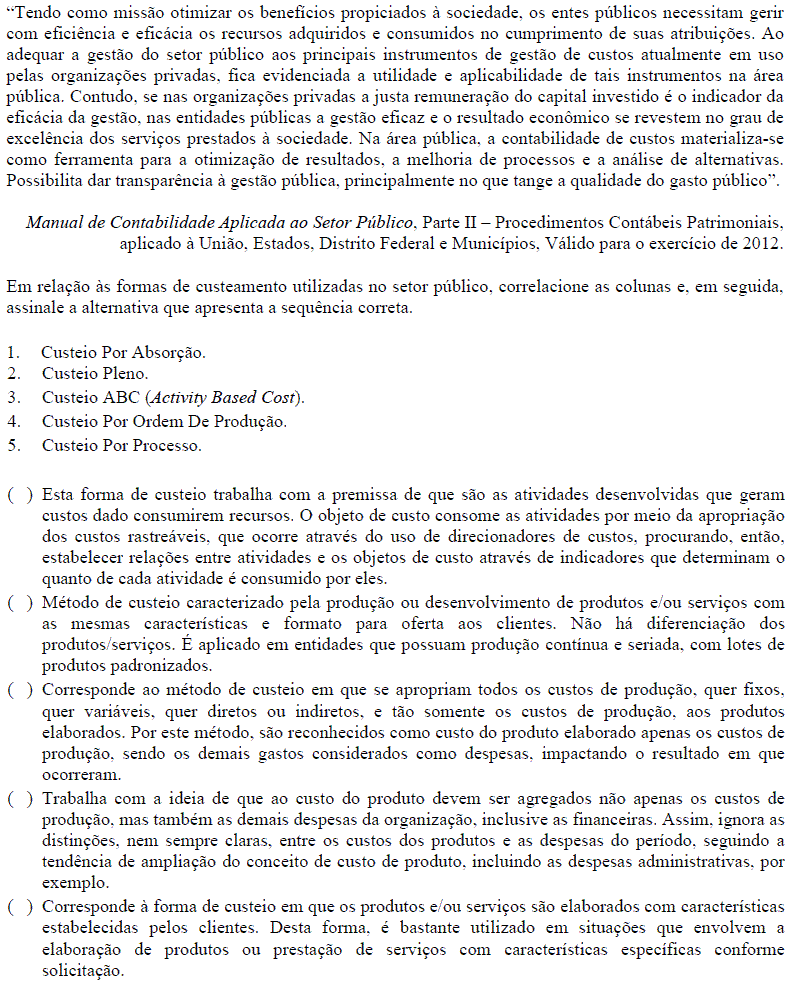
5/ 3/ 2/ 1/ 4
3/ 5/ 1/ 2/ 4
1/ 5/ 3/ 2/ 4
4/ 3/ 2/ 1/ 5
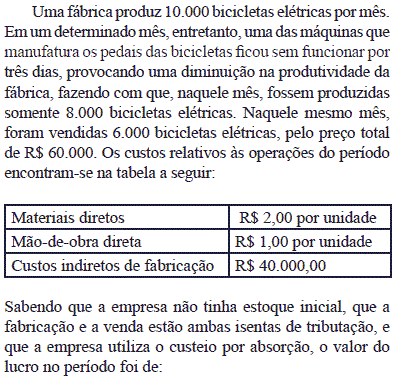
R$ 2.000,00;
R$ 5.000,00;
R$ 12.000,00;
R$ 20.000,00;
R$ 30.000,00.
Gastos com o vestuário dos operários da fábrica devem compor o custo da mão de obra direta e ser classificados como custos fixos.
Sabendo que a capacidade máxima da clínica é de 300 consultas por mês, considere uma receita bruta mensal atual de R$12.000 para o atendimento de 200 consultas pediátricas realizadas.
O lucro do período apurado pelo custeio variável, no caso de a clínica atingir sua capacidade máxima de atendimento, será de:
2.000.
3.750.
5.250.
6.500.
9.750.



