







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O custeio por absorção é permitido pela atual legislação brasileira. A respeito desse assunto, assinale a opção correta.
O sistema de custeio por absorção é que apura o valor dos custos dos bens ou serviços com base apenas nos custos diretos aplicados na produção, o que permite determinar o ponto de equilíbrio econômico e contábil.
Uma das vantagens do custeio por absorção é a possibilidade de identificar a capacidade ociosa de uma fábrica.
Um ponto negativo, ao se adotar o custeio por absorção, é a impossibilidade de alocação dos custos em centros de resultado, o que só pode ser feito ao se adotar o custeio variável.
O custeio por absorção é o método que consiste em atribuir aos produtos fabricados todos os custos de produção, quer de forma direta ou indireta. Assim, todos os custos, sejam eles fixos ou variáveis, são absorvidos pelos produtos.
Ao se adotar o custeio por absorção, minimizam-se os problemas vinculados à determinação incorreta de custos de produtos. Como o custeio por absorção é permitido pela legislação vigente, a apuração dos custos é a que reflete mais adequadamente o custo dos produtos, evitando distorções causadas comumente pela alocação dos custos indiretos.
A Indústria Cantareira Ltda., que trabalha com o custeio por absorção, apresentou, em agosto de 2009, os seguintes dados de sua produção:

Os custos indiretos a ratear totalizaram R$ 209.200,00, sendo que o rateio é feito com base no custo de matériaprima.
A empresa fabrica 5.000 unidades de cada produto, mas vende as seguintes quantidades, em média: produto X = 4.850 unidades; produto Y = 4.900 unidades e produto Z = 4.750 unidades.
Considerando-se exclusivamente os dados acima, o custo dos produtos vendidos do produto X, em agosto de 2009, em reais, é
73.186,50
75.450,00
84.403,50
104.566,00
113.240,00
A Indústria SIGMA apresentou a seguinte movimentação no primeiro trimestre de 2009:

Considerando exclusivamente as informações acima, o lucro operacional obtido pela empresa em março de 2009, pelo critério do custeio variável, monta, em reais, a
460.000,00
340.000,00
320.000,00
100.000,00
20.000,00
Pelo Custeio por Absorção, o custo unitário da produção do período foi, em reais,
11
14
26
29
34
Considere as afirmativas a seguir:
I. Custeio por absorção é o método derivado dos princípios de contabilidade geralmente aceitos e consiste na apropriação de todos os custos de produção aos bens elaborados, e só os de produção; todos os gastos relativos ao esforço de produção são distribuídos para todos os produtos ou serviços feitos.
II. O custeio variável é um tipo de custeamento que consiste em considerar como custo de produção do período apenas os custos variáveis incorridos. Os custos fixos, pelo fato de existirem, mesmo que não haja produção, não são considerados como custos de produção e sim como despesas, sendo encerradas diretamente no resultado do período.
III. O custeio baseado em atividades pode ser aplicado, também, aos custos diretos, principalmente à mão-de-obra direta, e é recomendável que o seja, mas não haverá diferenças significativas em relação aos chamados sistemas tradicionais. A diferença fundamental está no tratamento dado aos custos indiretos.
Com base nas afirmativas, é CORRETO afirmar que
A empresa Y incorreu nos seguintes gastos durante o mês de novembro de X9:
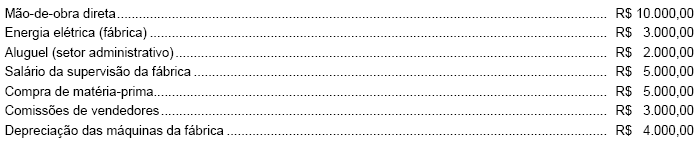
Sabendo que a empresa produz um único produto, que o estoque inicial de produtos em processo era R$ 15.000,00, o estoque final de produtos em processo era R$ 4.000,00, o estoque inicial de matéria-prima era R$7.000 e o estoque final de matériaprima era R$ 3.000,00. O custo da produção acabada no período utilizando o custeio por absorção foi, em reais,
46.000,00
42.000,00
32.000,00
31.000,00
27.000,00
Na comparação entre os sistemas de custeio direto e por absorção, a regra geral é que, sendo a quantidade produzida superior à vendida, as despesas, no período, tenderão a ser maiores com o custeio direto, e o lucro operacional, maior com o custeio por absorção.
Certo
Errado
Determinada empresa realiza vendas de 120 unidades de mercadorias pelo valor total de R$ 86.300,00. Se a empresa contabiliza no final do período um custo fixo de R$ 14.800,00. Nesse entendimento, é correto afirmar.
Se o custo variável por unidade for de R$ 512,70 o lucro será de R$ 9.976,00.
Se o custo variável por unidade for de R$ 515,80 o lucro será de R$ 9.406,00.
Se o custo variável por unidade for de R$ 506,25 o lucro será de R$ 10.570,00.
Se o custo variável por unidade for de R$ 510,30 o lucro será de R$ 12.892,00.
Se o custo variável por unidade for de R$ 488,40 o lucro será de R$ 12.328,00.
A diferença fundamental do Custeio Baseado em Atividades − Activity-Based Costing − em relação aos sistemas tradicionais − Variável e Absorção está no tratamento dado
aos custos diretos de fabricação.
ao ponto de equilíbrio financeiro.
aos custos indiretos de fabricação.
às despesas variáveis.
A variação do custo de mão de obra direta é favorável no montante de R$ 2,40.
A demonstração de resultados com base no custeio por absorção é a ferramenta adequada para utilização da análise custo-volume-lucro.
Durante o mês de agosto, a empresa J&J produziu 2.000 unidades de seu único produto para revenda. Nesse período, a empresa incorreu nos seguintes gastos: matéria-prima: R$ 30.000,00; mão de obra direta: R$ 6.000,00; energia elétrica (fábrica): R$ 15.000,00; mão de obra (administração): R$ 10.000,00; seguros (50% setor industrial): R$ 20.000,00; depreciação (40% setor industrial): R$ 10.000,00; salários dos vendedores: R$ 8.000,00; encargos financeiros referentes a empréstimos: R$ 5.000,00. Sabendo que não havia estoques iniciais de produtos acabados, toda produção foi iniciada e acabada durante o mês de agosto, e que a empresa nada vendeu nesse período, o valor do estoque final de produtos acabados, pelo custeio por absorção, é
R$ 65.000,00
R$ 71.000,00
R$ 73.000,00
R$ 78.000,00
R$ 88.000,00
Utilizando-se o custeio variável, a margem de contribuição bruta percentual apurada ao produzir/vender 200 unidades é superior a 82%.
O custeio por absorção é um dos mecanismos que podem ser utilizados para que sejam determinados os preços dos produtos que incorporam todos os custos incorridos pela empresa. Uma das vantagens desse mecanismo de custeio é
a agregação das despesas e dos custos no mesmo conceito de custo variável.
que os custos indiretos são absorvidos por período.
que as perdas são consideradas custos de produção.
que os saldos dos estoques, o custo da produção vendida e a situação patrimonial são calculados com mais facilidade.
a eliminação das variações nos resultados decorrentes da quantidade produzida e vendida.
A variação da quantidade de matéria-prima é favorável no montante de R$ 0,56.
A variação mista de mão de obra direta é desfavorável no montante de R$ 0,34.
A grande vantagem do custeio por absorção é que sua aplicação torna desnecessário distinguir nos gastos de produção quais são os custos propriamente ditos e quais são as despesas e perdas.
Sobre custos fixos e variáveis analise as afirmativas a seguir:
I - Os custos semivariáveis são custos que são variáveis, porém não variam proporcionalmente com o volume de produção.
II - Só serão caracterizados como custos variáveis, aqueles que seu crescimento mantiver uma relação de proporcionalidade direta com o crescimento da produção.
III - Os custos fixos por unidade variam diretamente proporcional com o acréscimo das unidades produzidas.
Estão corretas as afirmativas:
apenas I;
apenas II;
apenas II e III;
apenas I e II;
apenas I e III.



