





Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.

A Cia. Corta & Dobra utiliza o custo-padrão para acompanhar o desempenho operacional do setor produtivo. O custeio por absorção é utilizado tanto para apuração do custo real quanto para a determinação do custo-padrão. Em determinado mês a empresa obteve as seguintes informações:

Sabendo que a Cia. Corta & Dobra considera a variação mista como parte da variação do preço, é correto afirmar que a variação
Os Métodos de Custeio são as diferentes formas pelas quais uma empresa agrega os seus custos de produção ao preço de venda. Qual, das seguintes alternativas, melhor define o sistema de custeio em que se verificam todos os custos envolvidos na produção de bens ou serviços, sejam eles fixos ou variáveis?
Custeio variável.
Custeio sólido.
Custeio econômico.
Custeio de custo.
Custeio por absorção.
A Cia. Construtora é uma empresa industrial e produz um único produto. Durante o mês de setembro de 2013 incorreu nos seguintes gastos: mão de obra direta R$ 32.000,00; energia elétrica (consumida na fábrica) R$ 5.000,00; aluguel (da área onde funciona a administração geral da empresa) R$ 16.000,00; salário da supervisão da fábrica R$ 14.000,00; compra de matéria-prima R$ 65.000,00; comissões de vendedores R$ 9.000,00 e depreciação das máquinas e equipamentos utilizados no processo fabril R$ 15.000,00.
Sabendo-se que o estoque inicial de produtos em processo era R$ 23.000,00, que o estoque final de produtos em processo era R$ 11.000,00, que o estoque inicial de matéria-prima era R$ 12.000,00 e que o estoque final de matéria-prima era R$ 7.000,00, o custo da produção acabada em setembro de 2013 utilizando o custeio por absorção foi
Relacione os métodos de custeio, enumerados na primeira coluna, com as respectivas descrições na segunda coluna e, em seguida, assinale a opção CORRETA
A sequência CORRETA é:
2, 1,4, 3.
2, 4, 1,3.
3, 1,4, 2.
3, 4, 1,2.
A empresa White S.A. apresentou as seguintes informações relacionadas ao seu processo produtivo:
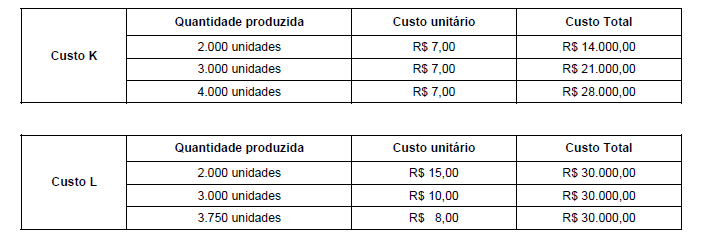
Com base nestas informações, os custos K e L são, em relação à unidade de produto, respectivamente,
Sobre as vantagens e desvantagens da utilização do método de custeio por absorção, assinale a alternativa INCORRETA.
Vantagem: segue os princípios contábeis, sendo o método formalmente aceito, como requerido pela legislação do imposto de renda para propósitos de lucro.
Vantagem: agrega todos os custos, tanto os diretos como os indiretos.
Desvantagem: os custos fixos existem, independente, da fabricação ou não desta ou daquela unidade, e acabam presentes no mesmo montante, mesmo que ocorram oscilações (dentro de certos limites), portanto, não devem ser alocados aos bens e serviços.
Vantagem: os custos, por não se relacionarem com este ou aquele bem ou serviço, são quase sempre distribuídos à base de critérios de rateio com menor grau de arbitrariedade.
Desvantagem: o custo fixo por unidade depende ainda do volume de produção e o custo de um produto pode variar em função da alteração de volume de outro produto.
A Cia. Pro & Pro produz um único produto. Durante o mês de janeiro de 2014, ela incorreu nos seguintes gastos: matéria-prima: R$ 60.000,00; mão de obra direta: R$ 35.000,00; energia elétrica (referente à fábrica): R$ 8.000,00; aluguel (referente à administração geral da empresa): R$ 9.000,00; salários da administração geral da empresa: R$ 50.000,00; comissões dos vendedores: R$ 13.000,00; seguros (referente ao setor industrial): R$ 22.000,00; depreciação dos equipamentos do setor industrial: R$ 34.000,00; depreciação dos móveis e utensílios da administração geral da empresa: R$ 15.000,00; encargos financeiros referentes a um empréstimo obtido: R$ 6.000,00.
Sabendo que, em janeiro de 2014, os estoques inicial e final de matéria-prima eram iguais a zero, o estoque inicial de produtos em processo era R$ 12.000,00 e o estoque final de produtos em processo era R$ 18.000,00, o custo da produção acabada no mês de janeiro de 2014, com base no custeio por absorção, foi, em reais, de
A empresa Predileta S.A., ao analisar os custos do produto Predileto, obteve as seguintes informações:
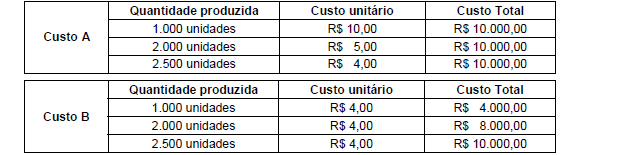
Com base nas informações obtidas, é possível afirmar que os custos A e B são, em relação à unidade do produto Predileto, respectivamente,
Se uma pessoa que ganha um salário de R$ 8.000,00/mês largar o emprego para montar um novo negócio e, em determinado mês, o negócio apresentar lucro de R$ 6.000,00, a diferença de R$ 2.000,00 em relação ao salário constitui:
custo de capital.
custo de captação.
custo de oportunidade.
custos de transformação.
margem de contribuição unitária.
Na contabilidade de custos, a entidade deve adotar sistemas que possibilitem a aferição e contabilização de seus custos. O sistema que utiliza os métodos de Custeio por Atividade, Custeio Direto ou Marginal e Custeio por Absorção é conhecido como sistema
ABC.
ADA.
PEPS.
global.
por rateio.

Sabendo que não havia estoque inicial de produtos em elaboração e de produtos acabados, o valor do estoque final de produtos acabados da Cia. LEVE, em 31 de janeiro de 2014, pelo Custeio por Absorção, era, em reais,

Uma Sociedade Empresária tem custos fixos totais de R$190.000,00 por mês, custos variáveis de R$12,00 por unidade produzida e despesas variáveis com vendas de R$2,00 por unidade vendida.
No mês de junho de 2014, o volume produzido foi de 10.000 unidades, e todas as unidades produzidas no mês foram vendidas ao preço de R$60,00 por unidade, líquido de impostos.
Não havia estoques iniciais.
Utilizando-se o Custeio por Absorção, é CORRETO afirmar que o Lucro Bruto, em junho de 2014, foi de:
R$270.000,00.
R$290.000,00.
R$410.000,00.
R$460.000,00.
Sobre a classificação dos custos, estes podem: (1) necessitar de critérios de alocação, por não serem facilmente atribuídos às unidades; (2) representar o montante despendido no período para se fabricarem todos os produtos; (3) ser independentes do nível de atividade, não variando, no curto prazo, com as alterações no volume de produção; (4) representar o custo para se fabricar uma unidade do produto; (5) ser facilmente relacionados com as unidades de alocação de custos; (6) crescer com o aumento do nível de atividade. Cada um desses itens corresponde, respectivamente, à seguinte classificação:
(1) custo variável, (2) custo fixo, (3) custo total, (4) custo unitário, (5) custo direto, (6) custo indireto.
(1) custo indireto, (2) custo total, (3) custo fixo, (4) custo unitário, (5) custo direto, (6) custo variável.
(1) custo unitário, (2) custo direto, (3) custo variável, (4) custo indireto, (5) custo fixo, (6) custo total.
(1) custo total, (2) custo unitário, (3) custo variável, (4) custo direto, (5) custo indireto, (6) custo fixo.
(1) custo variável, (2) custo fixo, (3) custo direto, (4) custo indireto, (5) custo total, (6) custo unitário.

