Questões de Concurso sobre Absorção


Disciplina
Assunto 1
Banca
Instituição
Cargo
Ano
Carreira
Área de formação
Escolaridade
Dificuldade
 
Comentários:
Professores
Alunos
Meus Comentários
Vídeo
 
Minhas questões:
Resolvidas
Não resolvidas
Certas
Erradas
 
Tipo de questão:
Certo e errado
Múltipla escolha
Incluir questões:
Anuladas
Desatualizadas
 
Questões:
Todas as questões
 
Filtro simplificado
 
Questões
Todas as questões
 
648 questões encontradas
Questões por página
20
Mais recentes
 
No sistema de custeio variável da produção, os custos indiretos fixos são tratados como custo do período no qual são incorridos.

C
Certo

E
Errado
Com base nas informações apresentadas, as margens de segurança da Indústria Glória, em quantidade de produtos e em valor de venda, são

A
10.000 unidades e R$ 200.000,00.

B
20.000 unidades e R$ 500.000,00.

C
30.000 unidades e R$ 600.000,00.

D
40.000 unidades e R$ 400.000,00.

E
40.000 unidades e R$ 600.000,00.
O método de custeio pleno consiste na alocação de todos os custos, fixos ou variáveis, diretamente aos objetos de custo, sem nenhum tipo de rateio ou apropriação.

C
Certo

E
Errado

A contabilidade de custos desempenha um papel fundamental para a tomada de decisões da alta administração. Analise as afirmativas a seguir e marque C (CERTA) ou E (ERRADA).


( ) Na contabilidade financeira, os custos são incorporados aos produtos (estoques), ao passo que as despesas são levadas diretamente ao resultado do exercício.

( ) A perda, na contabilidade de custos, são os bens ou serviços consumidos de forma anormal, mas voluntária.

( ) As despesas estão relacionadas com os gastos usados para a obtenção de receitas.

( ) O CRA-GO compra, à vista, um computador para uso na área administrativa. Podemos considerar isso, ao mesmo tempo, um desembolso e um investimento.


Assinale a alternativa correta.


A

Todas as afirmativas estão CERTAS.


B

Apenas uma afirmativa está CERTA.


C

Apenas duas afirmativas estão CERTAS.


D

Apenas três afirmativas estão CERTAS.


E

Todas as afirmativas estão ERRADAS.

A empresa Blue Bird S.A. está com sua produção reduzida a 50% da capacidade instalada. O valor do aluguel mensal da fábrica, de R$ 50.000,00, foi absorvido totalmente na produção. Este procedimento está

A
em conformidade com as normas, uma vez que os custos fixos devem ser absorvidos pelos produtos, no mês em que eles incorrem.

B
errado, devendo o valor ser levado a despesas gerais e administrativas.

C
correto, sendo opção da empresa absorver no custo dos produtos produzidos ou levar ao resultado, como perda não operacional.

D
inadequado, uma vez que a ociosidade reflete perdas não operacionais, devendo ser registrada em outras receitas operacionais, após o Lucro Bruto.

E
errado, uma vez que a ociosidade deve ser alocada ao Custo dos Produtos Vendidos.

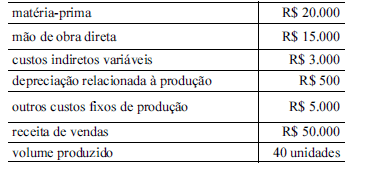
Imagem associada para resolução da questão

Os dados precedentes referem-se à produção de raquetes de tênis por determinada empresa, em um período específico. Toda a produção foi vendida nesse período.

Considerando as informações apresentadas, é correto afirmar que, segundo o método de custeio


A
variável, a margem de contribuição é igual a R$ 12.000.

B
variável, o custo variável unitário é igual a R$ 850.

C
por absorção, o custo unitário de produção é igual a R$ 1.000.

D
por absorção, o custo de transformação é igual a R$ 43.500.

E
variável, os custos referentes aos produtos totalizam R$ 35.000.

Considere as informações da Cia. Gama, a seguir, referentes à produção de dois tipos de caderno no mês de maio de 2016:
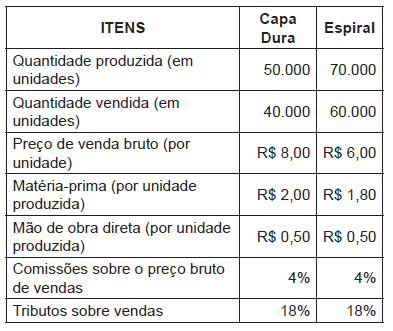
Imagem associada para resolução da questão

No início do mês de maio de 2016, não havia estoques iniciais de produtos acabados e em elaboração e, no final deste mês, não havia estoques de produtos em elaboração. Os custos fixos indiretos e as despesas fixas indiretas mensais são, respectivamente, R$ 270.000,00 e R$ 90.000,00.

Considerando que a empresa utiliza como critério de rateio o custo total de mão de obra direta da produção do período, os valores dos estoques finais de Cadernos Capa Dura e Cadernos Espiral em 31/05/2016, pelo método de custeio por absorção são, respectivamente, em reais,


A
47.500,00 e 45.500,00.

B
52.000,00 e 50.000,00.

C
25.000,00 e 23.000,00.

D
28.200,00 e 25.400,00.

E
55.000,00 e 53.000,00.

A Cia. Peso Pesado é uma empresa industrial que produz um único produto. Durante o mês de abril de 2016 incorreu nos seguintes gastos, em reais:

Mão de obra direta ...................................................................................................................... 41.000,00

Compra de matéria-prima ........................................................................................................... 85.000,00

Energia elétrica (sendo 80% referente à fábrica) ......................................................................... 15.000,00

Aluguel (sendo 40% referente à fábrica) ..................................................................................... 20.000,00

Salário do supervisor da fábrica .................................................................................................. 12.000,00

Comissões dos vendedores ........................................................................................................ 6.000,00

Frete sobre as compras de matéria-prima ................................................................................... 9.000,00

Frete sobre vendas ..................................................................................................................... 11.000,00

Depreciação do setor administrativo ........................................................................................... 7.000,00

Depreciação dos equipamentos da fábrica ................................................................................... 10.000,00

Sabendo-se que o estoque inicial de produtos em processo era R$ 18.000,00, que o estoque final de produtos em processo era R$ 22.000,00, que o estoque inicial de matéria-prima era R$ 8.000,00 e que o estoque final de matéria prima era R$ 3.000,00, o custo da produção acabada no mês de abril de 2016, utilizando o método de custeio por absorção, foi, em reais,


A

169.000,00.


B

217.000,00.


C

182.000,00.


D

184.000,00.


E

178.000,00.

Com relação ao método de custeio por absorção é correto afirmar:


A

os custos fixos são reconhecidos como despesas


B

a Margem de Contribuição é uma ferramenta muito utilizada para apurar o Ponto de equilíbrio


C

com esse método pode-se apurar os saldos dos estoques, o custo da produção vendida, e possibilitar elaborar o demonstrativo da situação patrimonial no Balanço


D

é uma ferramenta adequada para a tomada de decisão, pois só considera como custo do produto os elementos variáveis


E

utiliza os direcionadores de custos que demonstram como uma atividade consome certo recurso mensurando seu consumo

O subsistema de informações de custos do setor público (SICSP), obrigatório em todas as entidades do setor público, apoia-se, entre outros elementos, no método de custeio, que se refere a método de apropriação de custos. A propósito desse assunto, o principal método de custeio é o

A
direto, que aloca apenas os custos fixos e todos os objetos de custo.

B
pleno, que trata do rateio de todos os custos de produção e das despesas entre os produtos e serviços e as despesas do período.

C
por absorção, que trata como despesa do período todos os custos de produção.

D
variável, que apropria apenas os custos variáveis aos produtos e serviços.

E
por atividade, que seleciona as atividades geradoras de custo e as demais, que não consomem recursos.

A empresa Ilha de Noronha S.A. apresentou o gráfico abaixo para ser analisado por sua diretoria. Imagem associada para resolução da questão
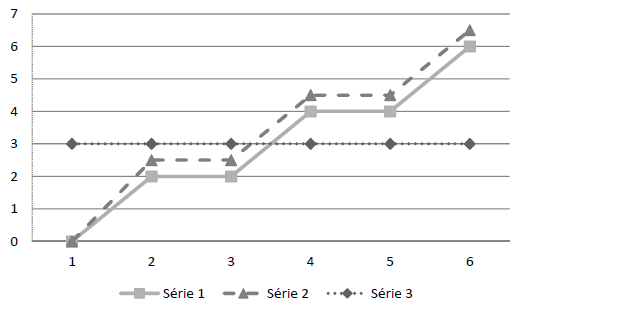
Com base nos dados apresentados, a Série


A
1 representa a receita bruta, caso a empresa Ilha de Noronha tenha obtido lucro operacional.

B
2 representa o custo fixo, caso a empresa Ilha de Noronha seja comercial ou industrial.

C
3 representa o custo fixo, mais o variável da empresa Ilha de Noronha.

D
2 representa o prejuízo bruto operacional na empresa Ilha de Noronha.

E
1 representa o custo variável, caso a empresa Ilha de Noronha esteja com lucro operacional.

Em 1º.7.2016, uma Indústria apresentou os seguintes dados:
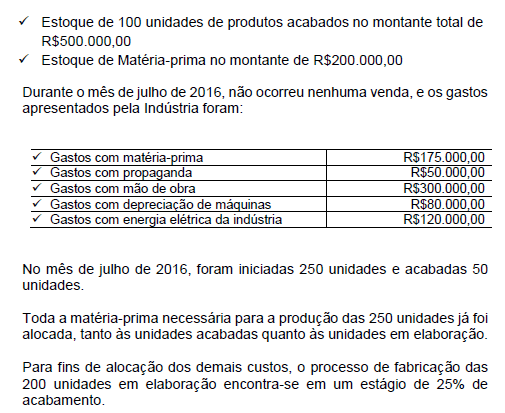
Imagem associada para resolução da questão

Considerando-se que a Indústria adota o Custeio por Absorção, o saldo final do Estoque de Produtos Acabados, em 31.7.2016, é de:


A

R$785.000,00.


B

R$810.000,00.


C

R$675.000,00.


D

R$600.000,00.

A empresa XYZ produz três tipos de caixa d’água utilizando um único departamento. Ao analisar o processo produtivo do mês de setembro de 2016, a empresa obteve as seguintes informações:


Caixa d’água

Matéria-prima

Mão de obra direta

Quantidade total produzida

Preço de venda

Horas de mão de obra direta

A

R$ 1.000/unidade

R$ 300/unidade

100

R$ 5.000/unidade

3h/unidade

B

R$ 2.000/unidade

R$ 300/unidade

200

R$ 6.000/unidade

3h/unidade

C

R$ 3.000/unidade

R$ 500/unidade

100

R$ 9.000/unidade

6h/unidade


Sabe-se que a empresa utiliza o custeio por absorção e os custos fixos indiretos totais incorridos, no mês de setembro de 2016, foram R$ 225.000,00 alocados aos produtos em função da quantidade total de horas de mão de obra direta utilizada. Com base nestas informações e sabendo que não havia estoques iniciais e finais de produtos em processo, o custo unitário de produção para as caixas d’águas A, B e C, no mês de setembro de 2016, foram, respectivamente, em reais,


A

1.300,00 − 2.300,00 − 3.500,00.


B

1.000,00 − 2.000,00 − 3.000,00.


C

1.750,00 − 2.750,00 − 4.400,00.


D

1.862,50 − 2.581,25 − 4.650,00.


E

2.050,00 − 2.675,00 − 4.250,00.

A Esperta Ltda. produz um único produto, mochilas. Em X1 foram produzidas 600 mochilas, sendo que 500 mochilas foram vendidas por $220 cada uma. Ressalta-se que não havia estoque inicial de produtos acabados e nem estoque inicial ou final de produtos em elaboração. Durante o período X1 foram realizados os gastos apresentados abaixo:

Imagem associada para resolução da questão

Com base no custeio variável, o custo unitário das mochilas e a margem de contribuição em X1 são, respectivamente:


A
$148,00 e 30.430,00;

B
$148,00 e 34.590,00;

C
$180,00 e 14.430,00;

D
$180,00 e 15.840,00;

E
$180,00 e 15.840,00;
Quando a produção é maior que as vendas no mesmo período contábil, o lucro líquido obtido por meio do custeio por absorção tende a ser maior que o lucro líquido apurado de acordo com o custeio variável.

C
Certo

E
Errado

Sobre métodos de custeio, leia atentamente o enunciado e marque a alternativa CORRETA:


É o método de custeio que busca atribuir aos produtos fabricados ou aos serviços prestados, os custos de produção ou prestação de serviços, sejam eles diretos - aqueles que variam em função de um maior ou menor volume de produção ou prestação de serviço - ou os indiretos - aqueles que são fixos, independente do volume de operação da empresa ou do órgão público. A que método de custeio se refere o enunciado?


A

Custeio por Absorção


B

Custeio Variável


C

Custeio Baseado em Atividade


D

Custeio Padrão

O custo de produção que se caracteriza como um custo variável é

A
o salário do pessoal encarregado da limpeza da fábrica, equivalente a três salários mínimos.

B
o salário de operários temporários cuja remuneração é baseada na quantidade de horas trabalhadas.

C
a depreciação do prédio onde funciona a fábrica, calculada pelo método da linha reta.

D
a energia elétrica consumida pelas lâmpadas da sala onde funciona a gerência da fábrica.

E
o aluguel de máquinas.

Determinada indústria fabricante de roteadores apresentou o seguinte resultado em abril de 2016, referente à venda de 1.000 unidades do produto:
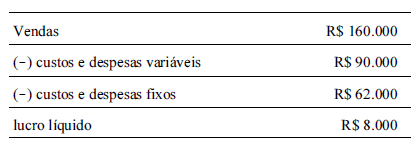
Imagem associada para resolução da questão

A referida indústria tem capacidade instalada suficiente para produzir 1.500 unidades do roteador. Considerando-se que a administração da empresa tenha a intenção de utilizar componentes de melhor qualidade no processo de fabricação do roteador ― o que deverá gerar um aumento de R$ 10 no custo variável unitário do produto ― e que a melhoria da qualidade final do produto eleve a quantidade de unidades vendidas para 1.100 roteadores por mês, sem alterar o seu preço unitário, é correto afirmar que a aceitação da proposta provocará o seguinte efeito:


A
mesmo que a proposta viesse acompanhada de uma redução de custos e despesas fixas no valor de R$ 5.000, não seria recomendável aceitá-la.

B
o lucro da empresa sofrerá uma redução de 50%, sendo recomendável não se adotar a proposta elaborada pela administração da empresa.

C
o aumento da produção deve afetar o valor dos custos e das despesas fixos da empresa.

D
apesar de a margem de contribuição unitária sofrer uma redução de R$ 10, a margem de contribuição total aumentará em função do aumento da quantidade vendida.

E
para a empresa, seria indiferente a utilização dos componentes de melhor qualidade.

Ao avaliar os custos do mês de setembro de 2016 do Porto Paraná, constatou-se que os custos envolvidos no serviço de armazenagem de fertilizantes são os seguintes:


Atividades

R$/tonelada

Operação de descarga de granéis sólidos

R$ 0,25

Moega portátil - funil

R$ 0,10

Pesagem de granéis sólidos

R$ 0,25

Fertilizantes depositados no armazém

R$ 1,50


Foram armazenadas 27.000 toneladas no período e incorreram nos seguintes gastos adicionais:


Consumo de energia elétrica industrial para controle de umidade dos produtos estocados no armazém no período, no total de R$ 16.200,00;

Guarda portuário na vigilância dos produtos estocados no armazém no período, no montante de R$ 21.600,00; e

Serviços administrativos para gestão do trâmite aduaneiro no período, na quantia de R$ 7.800,00.


Com base nos dados disponíveis, o custo dos serviços prestados no período pelo custeio por absorção é de:


A

R$ 56.700,00.


B

R$ 72.900,00.


C

R$ 94.500,00.


D

R$ 102.300,00.

   
Gerar simulado