




Questões de Concurso sobre Absorção


Disciplina
Assunto 1
Banca
Instituição
Cargo
Ano
Carreira
Área de formação
Escolaridade
Dificuldade
 
Comentários:
Professores
Alunos
Meus Comentários
Vídeo
 
Minhas questões:
Resolvidas
Não resolvidas
Certas
Erradas
 
Tipo de questão:
Certo e errado
Múltipla escolha
Incluir questões:
Anuladas
Desatualizadas
 
Questões:
Todas as questões
 
Filtro simplificado
 
Questões
Todas as questões
 
648 questões encontradas
Questões por página
20
Mais recentes
 

Se determinada empresa usar o sistema de custeio por absorção, as perdas incorridas na produção deverão ser excluídas dos custos calculados.


C

Certo


E

Errado

O custeio por absorção pode ser aplicado a partir de diferentes metodologias de acumulação de custos, as quais incluem a produção por ordem de serviços e a produção contínua que, apesar de apresentarem diferenças significativas, também apresentam algumas semelhanças. Essas semelhanças incluem


A

o emprego das mesmas contas básicas de produção.


B

a utilização de equivalentes de produção.


C

idêntico grau de complexidade: ambas trabalham com produtos significativamente diferenciados.


D

o fluxo regular de produtos ao longo de todo o processo de fabricação.


E

o uso do mesmo documento-chave de controle de custos.

Os custos em entidades industriais podem ser classificados levando-se em consideração o valor total de um item de custo e o volume da atividade em uma unidade de tempo, que resulta em custos fixos e variáveis.


Uma característica dos custos fixos é que


A

são considerados na primeira margem de contribuição.


B

são repetidos ao longo de todo o exercício.


C

não variam ao longo do tempo.


D

não variam quando varia o volume de produção.


E

não podem ser alocados como despesa do período.

O método de custeio que permite alocar aos produtos custos e outros gastos da empresa, como despesas administrativas, operacionais e financeiras e juros sobre o capital próprio, denomina-se

A
custeio real por absorção.

B
custeio direto.

C
custo-padrão.

D
custeio baseado em atividades (ABC).

E
RKW.
A adequada mensuração dos custos dos estoques registrados em uma empresa é determinante para a apuração do custo das mercadorias vendidas e dos produtos vendidos. Os métodos de custeio e critérios de mensuração dos estoques incluem custeio real por absorção, custeio direto, custo-padrão, custeio baseado em atividades e RKW.

C
Certo

E
Errado
Uma das vantagens do custeio embasado em atividade, em relação a outras metodologias de custeio, é que a íntegra dos custos associados a atividades é apropriada sem rateio aos objetos de custeio, evitando que custos identificados como de atividade possam ir parar no resultado sem passarem pelos objetos de custeio.

C
Certo

E
Errado
Se as vendas de uma sociedade empresária forem de R$ 500.000,00, os custos variáveis totalizarem R$ 200.00,000 e os custos fixos R$ 240.000,00, o seu índice de margem de contribuição será de:

A
40%

B
48%

C
52%

D
60%

Sabendo que não havia estoques no início de agosto de 2018, que a Cia. das Indústrias produziu integralmente 3.000 unidades nesse mês e utiliza o método de custeio por absorção, o custo unitário da produção de agosto de 2018 foi, em reais,


A

60,00.


B

150,00.


C

160,00.


D

168,00.


E

178,00.

Com base nas informações apresentadas, ao utilizar o método de custeio por absorção, sem considerar o estoque inicial e os impostos incidentes, o lucro operacional da empresa, ao final do período, é

A
R$ 60.000,00.

B
R$ 70.000,00.

C
R$ 80.000,00.

D
R$ 90.000,00.

E
R$ 100.000,00.

Uma classificação usual é a que leva em consideração a relação entre o valor total de um custo e o volume de atividade numa unidade de tempo. Divide basicamente os custos em fixos e variáveis. (Martins – 2010)

Com base nas informações, assinale a alternativa correta.


A
Custo fixo é a soma de matéria-prima com mão de obra direta

B
Custo fixo depende de aumentos ou diminuições em determinado mês do volume elaborado de produtos

C
Custo variável é a soma de todos os custos de produção

D
Custo variável depende diretamente do volume de produção. Quanto maior a quantidade fabricada, maior o consumo

O sistema de custeamento, que consiste em considerar como custo de produção do período apenas os custos que variam de acordo com o volume de produção e que considera os custos fixos do período como despesas, é o que denominamos:


A

Custeamento Indireto.


B

Custeio por Absorção.


C

Custeio Variável.


D

Sistema ABC.


E

Sistema de Custo Padrão.

Assinale a opção correta, a respeito dos sistemas de apropriação de custos.

A
O custeio por absorção consiste no rateio dos custos diretos dos produtos fabricados.

B
No custeio por absorção, o valor destinado ao aluguel da fábrica é contabilizado como despesa do período.

C
No sistema de custeio conhecido por RKW, as despesas são separadas dos custos e somente os custos são rateados a todos os produtos fabricados.

D
O custo padrão é um sistema de custeio que idealiza o preço de venda de produtos acabados para maximizar os ganhos da entidade.

E
O custeio com base em atividades é um método que visa reduzir possíveis distorções decorrentes do rateio dos custos indiretos.
“Uma empresa industrial utiliza-se do custeio por absorção para realizar toda a sua apuração de custos.” Considerando um fator importante, a classificação dos custos em diretos e indiretos se dá em relação

A
à atividade.

B
aos produtos.

C
aos departamentos.

D
à quantidade produzida.

A tabela a seguir apresenta a relação de receitas, custos e despesas de uma sociedade industrial que produz determinado produto.

Imagem associada para resolução da questão

A partir dos dados apresentados nessa tabela, assinale a opção correta, a respeito do custeio por absorção.


A
As despesas totalizaram R$ 16.500.

B
Os custos indiretos de fabricação da sociedade totalizaram R$ 147.500.

C
A depreciação dos veículos de entrega compõe o valor total dos custos indiretos de fabricação.

D
Os custos diretos dessa sociedade são superiores a R$ 202.500.

E
Se a indústria produziu 1.000 unidades do referido produto, o custo de produção unitário foi de R$ 352,50.

Custeio é a forma como os custos são apropriados aos produtos fabricados ou aos serviços prestados. Existem diferentes formas de custeio, como, por exemplo, a que está representada, esquematicamente, na figura abaixo:
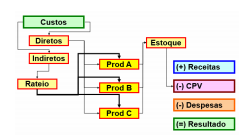
Imagem associada para resolução da questão

BRUNI, Adriano Leal; FAMÁ, Rubens. Gestão de custos e formação de preços. São Paulo: Atlas.2012. [Adaptado]


O método de custeio representado nessa figura é o


A

custeio baseado em atividades.


B

custeio por absorção.


C

custeio integral.


D

custeio variável.

Custeio por absorção consiste na apropriação de todos os custos de produção aos bens elaborados, e só os de produção; todos os gastos relativos ao esforço de produção são distribuídos para todos os produtos ou serviços feitos. São divididos em diretos e indiretos. A classificação de direto e indireto é com relação ao produto feito ou serviço prestado, e não à produção no sentido geral ou aos departamentos dentro da empresa. (Martins – 2010)

Com base nas informações acima assinale a alternativa incorreta.


A
Alguns custos podem ser diretamente apropriados aos produtos, bastando haver uma medida de consumo (quilogramas de materiais consumidos, embalagens utilizadas, horas de mão-de-obra utilizadas e até quantidade de força consumida). Trata-se dos custos diretos com relação aos produtos

B
Outros custos não oferecem condição de uma medida objetiva e qualquer tentativa de alocação tem de ser feita de maneira estimada e muitas vezes arbitrária. Trata-se dos custos indiretos com relação aos produtos

C
O custo com aluguel por natureza é tratado como custo direto

D
O custo com depreciação por natureza é tratado como custo indireto
Os sistemas de custeamento podem ser classificados quanto à forma de apropriação dos custos e quanto à forma de acumulação dos custos. Nesse sentido, o custeio por absorção indica a forma de

A
apropriação de custos utilizada em sistemas de fabricação contínua.

B
apropriação de custos que considera, na apuração, tanto os custos fixos como os custos variáveis para determinar o custo do produto.

C
acumulação de custos utilizada em sistemas de fabricação descontínua ou realizada mediante ordens.

D
acumulação de custos que considera, na apuração, somente os custos variáveis para determinar o custo do produto.
Uma determinada empresa, em seu processo produtivo, apresenta as informações que seguem: produção mensal, 25.000 unidades; vendas mensais, 20.000 unidades; custos diretos por unidade, R$ 6,00; custos indiretos por período, R$ 80.000,00; despesas incorridas no período, R$ 25.000,00; e preço de venda unitário, R$ 10,00. Considerando essas informações, o resultado do período, com o custo dos produtos calculado pelo custeio por absorção, é um

A
prejuízo de R$ 9.000,00.

B
lucro de R$ 16.000,00.

C
prejuízo de R$ 25.000,00.

D
prejuízo de R$ 55.000,00.
A Indústria Pau Brasil Ltda produziu e comercializou 5.000 casas de madeira para passarinhos, vendidas a R$ 75,00 por unidade. Os custos variáveis e fixos são, respectivamente, R$ 25,00 por unidade e R$ 200.000,00 por mês. Devido ao aumento na demanda, a indústria estima que as vendas aumentarão 6% no próximo período. Caso isso aconteça, o lucro líquido dessa indústria aumentará

A
10%.

B
15%.

C
20%

D
30%.

E
35%.
   
Gerar simulado


