







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
No contexto dos conceitos de custos para o custeio de produtos e serviços, são considerados custos do período, EXCETO:
Custo de aquisição do produto.
Custos com propaganda.
Despesas gerais de vendas e administrativas.
Salário de executivos e assistentes.
O método de custeio consiste em atribuir aos produtos fabricados todos os custos de produção, quer de forma direta ou indireta, atendendo aos Princípios Fundamentais de Contabilidade, principalmente no que tange ao Princípio da Competência. Reconhece os custos de produção como despesas somente no momento de venda, demonstrando de forma mais apropriada a confrontação da receita com a despesa, na apuração do resultado, sendo aceito pelo fisco brasileiro. Estamos nos referindo a que método de custeio?
Misto.
Variável.
Absorção.
Padrão.
ABC.
Considere os seguintes dados, relativos à produção do mês de maio, de determinada empresa:
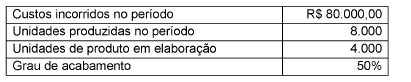
Ao utilizar o método de custo médio de apuração e considerando a inexistência de estoques anteriores, o saldo da conta de estoques dos produtos em elaboração, ao final do mês de maio, é
Com relação ao método de gestão de custos denominado Custeio Variável, assinale V para a afirmativa verdadeira e F para a falsa.
( ) É um método de custeio utilizado para fins gerenciais, não sendo admitido o seu uso para efeito contábil e fiscal.
( ) Os custos fixos são tratados como custos do período e não como custos do produto, sendo alocados ao DRE.
( ) A desvantagem do método é que não permite à empresa conhecer a margem de contribuição dos seus produtos.
As afirmativas são, respectivamente,
O custeio ________________ atribui aos produtos ou serviços todos os custos fixos e variáveis, diretos e indiretos, enquanto o _________________ considera que somente os custos envolvidos na produção de ________________ (_________________) devem ser alocados à fabricação e/ou serviços.
Concernente às diferenças entre os métodos de custeio mais comuns utilizados por organizações hospitalares atualmente, assinale a sequência de palavras que completa corretamente as lacunas.
ABC / por absorção / forma indireta / custos fixos
ABC / variável / forma indireta / custos fixos
custeio variável / por absorção / forma direta / custos variáveis
por absorção / variável / forma direta / custos variáveis
De acordo com Martins (2010), quando há diferença no valor do resultado operacional entre o Custeio Variável e o Custeio por Absorção, ela está sempre, apenas, no tratamento dos:
Custos Variáveis
Custos Fixos
Custos Indiretos
Custos Diretos
Despesas.
Considerando o Método de Custeio por Absorção e que não havia outros saldos, o valor da Matéria-prima consumida é de R$ 22.000,00.
Certo
Errado
Uma Sociedade Empresária que presta serviços de transporte rodoviário transportou 10.000 passageiros em fevereiro de 2017, em uma determinada rota, e apresentou os seguintes gastos relacionados ao seu volume normal de operação:
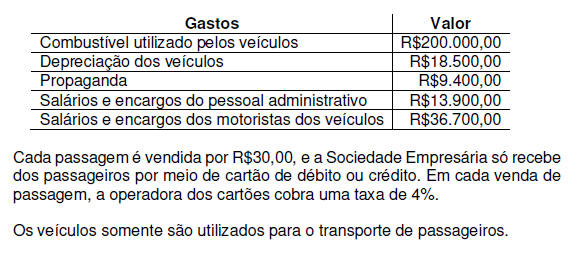
Considerando-se apenas as informações apresentadas e sabendo-se que a Sociedade Empresária adota o Método do Custeio por Absorção, o Custo dos Serviços Prestados por passageiro no mês de fevereiro foi de:
Uma Sociedade Empresária apresentou as seguintes informações relativas à produção do Produto A, no mês de julho de 2017:
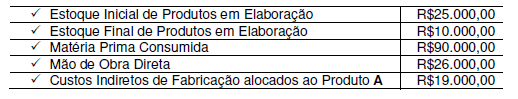
Considerando-se apenas as informações apresentadas e utilizando-se o Custeio por Absorção, o Custo dos Produtos Acabados, em julho de 2017, é de:
Dadas as afirmativas em relação à terminologia aplicável a custos, classificação dos custos e métodos de custeio,
I. Custo da produção acabada e custo da produção do período são conceitos diferentes; porém, na apuração dos custos do período, eles podem igualar-se em valores.
II. Em relação ao produto, os custos classificam-se em diretos e indiretos, e em relação ao valor total dos custos e o volume de atividade numa unidade de tempo, os custos se classificam em fixos e variáveis.
III. Entre os principais métodos de custeio está o custo-padrão, que leva em consideração os níveis normais de utilização dos materiais e suprimentos, mão de obra, eficiência e utilização da capacidade produtiva.
verifica-se que está(ão) correta(s)
Analise as afirmativas a seguir sobre sistemas de custeio, considerados como destaque entre as ferramentas de gestão utilizadas para possibilitar o aumento da eficiência das organizações hospitalares, e assinale com V as verdadeiras e com F as falsas.
( ) Os sistemas de custeio têm como elementos os inputs (e. g., pessoas, materiais e infraestrutura), os outputs (e. g., produtos ou serviços oferecidos) e o feedback (e. g., retroinformação sobre o processo operacional).
( ) Devido à complexidade dos serviços prestados, há significativa dificuldade das organizações de saúde não apenas em escolher, mas também em implantar um sistema de custeio adequado ao controle e ao gerenciamento de suas atividades.
( ) São, entre outros, objetivos de um sistema de custeio eficiente para um hospital: constituir um método de avaliação e mensuração de desempenho, estabelecer um método para identificar funções ineficientes e demonstrar a natureza do problema em termos de preço, volume ou prática organizacional.
( ) A apuração ou cálculo dos custos pode ser feito de acordo com diferentes métodos, sendo que, em termos de custeio, um método é o conjunto de passos para se calcular o custo de um objeto de custos.
Assinale a sequência CORRETA.
V F V F
F V F V
V V V V
V F V V



