







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A apuração do custo de um produto ou serviço pode ser realizada utilizando - se diferentes métodos de custeio. Os custos da encomenda, apurados pelo custeio por absorção e pelo custeio direto são, respectivamente,
R$ 24.600 e R$ 19.200.
R$ 22.600 e R$ 18.400.
R$ 20.350 e R$ 17.350.
R$ 21.300 e R$ 16.800.
Em geral, o custo variável apresenta variabilidade na quantia total e no seu valor por unidade produzida, em função de alterações no volume da produção, ao passo que o custo fixo não se altera dentro de determinados limites de produção, embora, seu valor, por unidade produzida, decresça com o aumento do volume de produção.
Certo
Errado
Associe os itens da esquerda com os itens da direita, e assinale a alternativa que indica a associação CORRETA.
( ) CUSTEIO ABC
( ) CUSTEIO POR ABSORÇÃO
( ) CUSTEIO VARIÁVEL
I- Consiste no cálculo do preço de venda, a partir do acréscimo de um percentual de despesas operacionais, mais proporções de lucro desejado ao custo total do produto.
II- Consiste em utilizar a margem de lucro, a partir da soma dos custos com as Despesas variáveis.
III- Consiste no custeio, a partir do cálculo separado dos custos por atividades, o que reduz rateios arbitrários dos custos indiretos, e permite uma melhor visualização dos custos, já que com o avanço da tecnologia e crescente demanda de mercado, houve uma aumento dos custos indiretos e uma maior diversificação de produtos.
I, II e III.
III, II e I.
III, I e II.
II, I e III.
I, III e II.
O custeio por absorção é um método de apropriação de custos que permite
abranger a todos os custos e demais despesas do período.
separar criteriosamente os custos diretos dos indiretos.
eliminar custos fixos e indiretos desnecessários.
identificar falhas produtivas e ineficiências.
apropriar todos os custos de produção do período ao produto.
A empresa Reguladora S.A. produz um único produto com os seguintes custos e despesas unitários para a produção de 20.000 unidades mensais:
− Matéria-prima: R$ 5,00
− Mão de obra direta: R$ 3,00
− Custos indiretos fixos: R$ 6,00
− Comissões sobre vendas: R$ 1,50
− Fretes sobre vendas: R$ 2,00
− Despesas administrativas fixas: R$ 1,30
As comissões sobre vendas e os fretes sobre vendas são variáveis. Sabendo que no mês de julho de 2016, não havia estoques iniciais e que a empresa produziu integralmente 20.000 unidades, das quais 17.000 foram vendidas, o valor do estoque final em 31/07/2016 apurado de acordo com Método de Custeio por Absorção foi, em reais,
42.000,00.
24.000,00.
34.500,00.
45.900,00.
56.400,00.
Considere uma empresa que produza um único produto e que tenha Ponto de Equilíbrio Contábil mensal de 20.000 unidades. Neste caso, se a empresa
produzir e vender 19.900 unidades, o resultado líquido do período será positivo.
tiver somente o custo variável reduzido, o ponto de equilíbrio contábil em quantidade reduzirá.
tiver somente seu custo fixo aumentado, o ponto de equilíbrio contábil em quantidade reduzirá.
tiver somente o preço de venda do produto aumentado, o ponto de equilíbrio contábil em quantidade aumentará.
produzir e vender 20.001 unidades, o resultado operacional do período será igual a zero.
Em relação ao método de custeio por absorção, muito difundido e empregado no Brasil, assinale a afirmativa correta.
Nesse método, são considerados os custos diretos e os indiretos, estes determinados por meio de rateio.
Nesse método, as despesas são incluídas na parcela de custos indiretos.
Nesse método, os custos diretos são alocados aos centros de custos.
Nesse método, a empresa deve considerar conjuntamente as atividades que geram custos (gastos destinados aos eventos operacionais) e despesas (gastos destinados aos eventos administrativos da empresa).
Nesse método, na composição dos custos são considerados os custos variáveis, os custos fixos, as despesas fixas e as despesas variáveis.
A empresa Confex produz camisetas térmicas, as quais são vendidas por R$ 88,00 a unidade. Sua capacidade de produção é de 2.000 unidades por mês. No mês de outubro a empresa produziu 1.200 unidades, das quais vendeu 800 unidades. No referido mês a empresa teve os seguintes custos e despesas:
Custos variáveis: R$ 42,00 /
Custos fixos: R$ 14.400,00
Despesas fixas: R$ 1.800,00
De acordo com os dados, e considerando que não havia estoques iniciais, o custo unitário, o custo da produção vendida e o estoque final, conforme os sistemas de custeio por absorção e de custeio direto ou variável, são, RESPECTIVAMENTE:
R$ 42,00, R$ 54,00, R$ 33.600,00, R$ 43.200,00, R$ 16.800,00, R$ 21.600,00.
R$ 55,50, R$ 42,00, R$ 44.400,00, R$ 43.200,00, R$ 22.200,00, R$ 16.800,00.
R$ 42,00, R$ 60,00, R$ 33.600,00, R$ 48.000,00, R$ 16.800,00, R$ 24.000,00.
R$ 54,00, R$ 42,00, R$ 43.200,00, R$ 33.600,00, R$ 21.600,00, R$ 16.800,00.
R$ 49,20, R$ 42,00, R$ 39.360,00, R$ 33.600,00, R$ 19.680,00, R$ 16.800,00.
As empresas devem manter um sistema eficiente para apuração dos custos de suas vendas, tanto produtos quanto serviços, visando uma apuração mais precisa do lucro bruto obtido em cada operação. Analise as afirmativas abaixo que tratam dos métodos de custeio mais utilizados pelas companhias:
I - O método do custeio por absorção consiste em alocar aos produtos ou serviços todos os gastos envolvidos no processo produtivo ou na prestação dos serviços, englobando tanto os custos fixos como variáveis, sendo que estes últimos serão apurados mediante rateio.
II - O custeio ABC consiste em agregar aos produtos e serviços os custos baseado nas atividades da empresa e mediante a utilização de direcionadores para alocação dos custos indiretos, reduzindo as distorções provenientes dos rateios.
III - No método de custeio variável somente serão alocados aos produtos e serviços os gastos que possuem variação diretamente ligada ao volume de produção, como matérias primas, energia elétrica e depreciação linear.
Estão corretas as afirmativas:
Apenas as afirmativas I e II.
Apenas as afirmativas I e III.
Apenas as afirmativas II e III.
Todas as afirmativas estão corretas.
O Total dos Custos de Produção que integrarão o custo dos produtos da Cia Liberal, no período X1, é:
R$ 650.000,00.
R$ 710.000,00.
R$ 760.000,00.
R$ 790.000,00.
R$ 835.000,00.
Em relação ao Total de Custos de Produção da Cia Liberal, no período de X1, qual o montante que representa os Custos Indiretos?
R$ 155.000,00.
R$ 165.000,00.
R$ 195.000,00.
R$ 215.000,00.
R$ 225.000,00.
No mês de março de 2016, o Porto Paraná apresentou os seguintes dados:
Mão de obra direta na atividade portuária | R$ 26.800,00 |
Depreciação de veículos administrativos | R$ 18.700,00 |
Depreciação de infraestrutura portuária | R$ 22.300,00 |
Perdas na venda de imobilizado | R$ 8.100,00 |
Despesas administrativas | R$ 9.600,00 |
Estoque inicial de combustíveis | R$ 16.200,00 |
Estoque final de combustíveis | R$ 11.100,00 |
Consumo de combustíveis pelos veículos da administração | R$ 9.800,00 |
Mão de obra indireta na atividade portuária | R$ 23.100,00 |
Remuneração, encargos sociais e benefícios dos executivos | R$ 17.400,00 |
Remuneração, encargos sociais e benefícios dos executivos | R$ 32.900,00 |
Compra de combustíveis no período | R$ 27.800,00 |
Energia elétrica consumida na atividade portuária | R$ 19.800,00 |
Energia elétrica consumida na atividade administrativa | R$ 9.900,00 |
De acordo com o método de Custeio por Absorção, podemos afirmar que o custo dos serviços prestados no período é de:
R$ 92.000,00.
R$ 109.400,00.
R$ 119.200,00.
R$ 117.500,00.
Avalie os custos de produção incorridos no complexo portuário do Porto Paraná no mês de dezembro de 2015:
Atividade de embarque e desembarque | Material de consumo direto | Mão de obra direta |
Navios de granéis sólidos | R$ 12.500,00 | R$ 15.000,00 |
Navios de granéis líquidos | R$ 15.500,00 | R$ 20.000,00 |
Navios de contêineres | R$ 18.500,00 | R$ 35.000,00 |
Navios de carga de veículos | R$ 13.500,00 | R$ 30.000,00 |
No período, também incorreram custos fixos de R$ 20.000,00 que são apropriados aos serviços com base na mão de obra direta. De acordo com os dados disponíveis, é possível afirmar que o custo da atividade de embarque e desembarque:
De navios de granéis sólidos, calculado com base no custeio por absorção, é de R$ 27.500,00.
De navios de granéis sólidos, calculado com base no custeio variável, é de R$ 39.500,00.
De navios de contêineres, calculado com base no custeio por absorção, é de R$ 60.500,00.
De navios de carga de veículos, calculado com base no custeio variável, é de R$ 49.500,00.
A empresa Delta de Produtos em Aço fabrica os produtos A e B. No último exercício, apresentou as seguintes informações sobre ambos.
Preço de Venda Quantidade Fabricada Quantidade vendida Custos Variáveis (unitários) | Produto A 700 2.000 1.500 280 | Produto B 800 2.800 2.500 300 |
Custos Indiretos (totais) 1.550.000 | ||
Despesas (totais) 387.500 | ||
Considerando que a empresa utiliza o Custeio por Absorção para mensuração dos custos unitários e que 40% dos custos indiretos são alocados ao produto A, o custo unitário do produto B e o Lucro Bruto da empresa auferido no período, são, respectivamente,
$ 590,00 e $ 165.000
$ 590,00 e $ 197.150
$ 632,14 e $ 419.650
$ 632,14 e $ 584.650
$ 1.222,14 e $ 616.800
Considere hipoteticamente que, no 2 o trimestre de 20X2, foram produzidas 10.000 unidades do item Z e vendidas 7.000 unidades ao preço unitário de $ 40. O custo variável unitário foi $ 10, e os custos fixos totalizaram $ 50.000. A empresa incorreu, no período, em despesas administrativas de $ 20.000, e a despesa de venda por unidade equivale a 10% do preço de venda.
No início do período, não havia estoque. Os custos foram apropriados utilizando o método de custeio por absorção. Com base nas informações apresentadas, é correto afirmar que o (a)
Em abril de 2016, uma empresa realizou os seguintes gastos para a produção de seu principal produto:
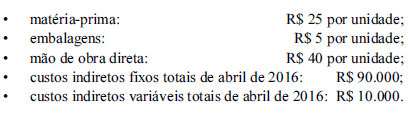
Considerando a inexistência de estoques de períodos anteriores e que a empresa produziu, em abril de 2016, 5.000 unidades totalmente acabadas do referido produto, os valores do custo unitário de produção de abril de 2016 calculados de acordo com o método do custeio por absorção e com o método do custeio variável são, respectivamente:
A direção do restaurante universitário de uma Instituição de Ensino Superior do interior de Minas Gerais decidiu adotar a metodologia de custo-padrão para apurar os custos das refeições produzidas. Após diversos ensaios, foi apurado que uma refeição servida em bandejão tem o seguinte padrão de custo de matéria-prima: 0,45kg ao preço de R$ 8,00/kg.
Ao final do mês, foram apuradas as seguintes informações:
- número de refeições fornecidas = 60.000
- custo de matéria-prima consumida = R$ 240.000,00
- quilos de matérias-primas consumidas no preparo das refeições = 25.200
Com base nessas informações, é correto afirmar:
a variação mista verificada é favorável.
a variação de preço verificada é favorável.
a variação de quantidade verificada é desfavorável.
a variação de volume verificada é nula.



