







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Para fins de tributação, o fisco admite o seguinte método de apuração de custos:
ABC;
Absorção;
Direto;
Padrão;
Variável.
O custeio por absorção é o único aceito pela auditoria externa e pelo imposto de renda, porque atende aos princípios da realização da receita, da competência e da confrontação.
Para atingir o ponto de equilíbrio, a empresa deverá aumentar o volume de suas vendas. Nesse caso, a receita total deverá ser de R$ 214.300,00.
No custeio por absorção, de conformidade com o princípio da competência, todos os gastos efetuados com a produção no período devem ser incorporados ao valor dos estoques.
Para atendimento às normas, as empresas apuram o custo da mercadoria e elaboram suas demonstrações contábeis segundo o custeio por absorção.
Todos os custos variáveis comportam-se de forma linear quando representados em função do volume.
A capacidade produtiva será insuficiente para um lucro operacional esperado de R$ 1.200.000,00.
No custeio pleno ou por absorção, todos os custos, sejam eles fixos ou variáveis, são apropriados à produção do período. Entretanto, os gastos não-fabris "despesas" são contabilizados diretamente contra o resultado do período.
Certo
Errado
A variação de gasto do custo indireto variável é útil apenas se as horas efetivamente trabalhadas forem realmente o direcionador do custo. Como a influência do preço nessa variação geralmente é pequena, o grau de eficiência com que são consumidos os recursos terá peso maior.
O Custeio Variável também é chamado de Custeio:
Direto;
Semi-Direto;
Indireto;
Semi-Indireto;
ABC.
Ao se reduzir o preço de venda unitário em R$ 20,00, o ponto de equilíbrio contábil será acrescido de 40 unidades.
A margem bruta utilizada no custeio por absorção é obtida pela dedução de todos os custos das receitas. Já a margem de contribuição (que não é utilizada pelo custeio por absorção) é determinada pelo valor da receita deduzido dos custos e despesas variáveis.
Certo
Errado
Ao se acrescentar 10% aos custos fixos, haverá acréscimo de 100 unidades ao ponto de equilíbrio.
O acréscimo de 30% aos custos variáveis provocará redução de 30% no ponto de equilíbrio contábil.
No método de custeio com base em atividades — ou ABC —, o pressuposto é o de que os recursos de uma empresa são consumidos por suas atividades e não pelos produtos que ela fabrica.
O orçamento estático, elaborado apenas para o nível planejado de atividade, é inadequado para a avaliação de eficiência do controle de custos. Se a atividade real for maior que a planejada, os custos variáveis devem ser superiores aos estimados; se for menor, devem ser inferiores.
O método de custeio variável, apesar de aceito para fins externos, é de preparação mais complexa que o de custeio por absorção.
O custeio por absorção, também denominado custo pleno, é um método de apuração de custo que inclui todos os custos de fabricação — diretos e indiretos, fixos e variáveis — como parte do custo de uma unidade concluída do produto.
A Cia. Omega produziu 30 000 unidades do produto X no ano-calendário em que iniciou suas atividades. Durante o período, foram vendidas 24 000 unidades ao preço de R$ 45,00 cada uma. Os custos e despesas da companhia, no referido exercício, foram:
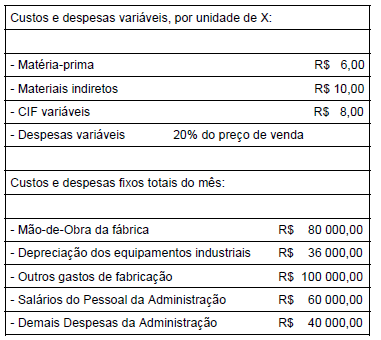
superior em R$ 43 200,00 ao obtido, utilizando-se o custeio variável.
negativo.
de igual valor ao obtido, utilizando-se o custeio variável.
inferior em R$ 17 800,00 ao obtido, utilizando-se o custeio variável.
A fábrica de pentes KAREKESKOVAS LTDA., ao fim do exercício social apresentava as seguintes contas e saldos respectivos.
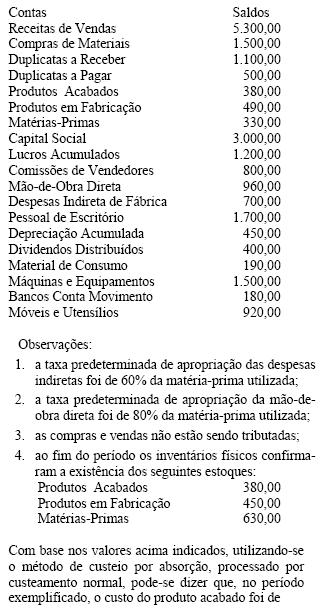
R$ 2.900,00
R$ 2.920,00
R$ 3.300,00
R$ 3.350,00
R$ 3.370,00



