Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considere-se que existam uma receita de oportunidade 30% superior ao custo variável e uma receita efetiva 30% superior aos custos diretos. Nesse caso, a receita efetiva e a gerencial são equivalentes, uma vez que todo o custo variável possui uma relação direta com o volume de negócio.
Considere os dados abaixo, extraídos da linha de produção de uma indústria.
Custo fixo R$ 900,00
Custo variável unitário R$ 12 ,00
Despesas fixas R$ 150,00
Preço de venda unitário R$ 20,00
Despesas variáveis R$ 3,00 (por unidade vendida)
Quantidade produzida 250 unidades
Considerando que o estoque inicial é zero e que a empresa
vendeu 90% de sua produção, o valor do Custo dos Produtos
Vendidos, calculado pelo custeio por absorção, em reais, é:
3.510,00
3.600,00
3.900,00
4.420,00
4.525,00
Considere os dados a seguir, relativos à produção de determinado produto:
DESCRIÇÃO VALOR (R$)
Materiais Diretos 20.000,00
Mão de Obra Direta 10.000,00
Salários da Administração 1.000,00
Comissão a Vendedores 100,00
Mão de Obra Indireta 5.000,00
Energia Elétrica Fábrica 50,00
Materiais Indiretos 5.000,00
Seguro da Fábrica 300,00
Depreciação Máquinas 2.000,00
Sabe-se que foram produzidos no período 20 unidades, não havendo saldo de produtos em elaboração. Considerando que venderam-se 15 unidades, com uma receita total de R$ 37.500,00, indique o valor do custo unitário dos produtos vendidos, utilizando o método de custeio por absorção:O custeio real por absorção significa que devem ser adicionados ao custo de produção:
os apurados por pré-definições;
todos os gastos diretos e indiretos;
somente os gastos diretos;
somente os custos variáveis;
somente os custos fixos.
Considere que uma empresa aloca custos departamentais aos produtos, utilizando-se do método "Direto".
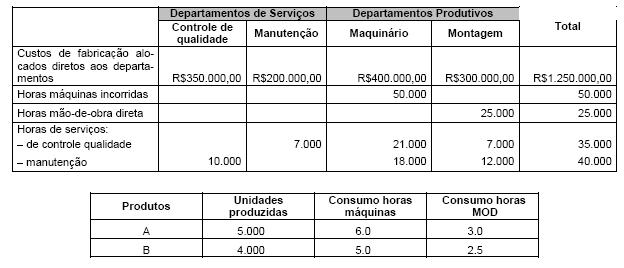
Com base nos dados contidos no quadro acima, o custo unitário, em R$, dos produtos A e B são, respectivamente,
120,00 e 162,50
125,00 e 156,25
149,00 e 126,25
145,00 e 135,00
150,00 e 125,00
Há inúmeros sistemas de custo e critérios de avaliação dos estoques e da produção. Dentro dos princípios fundamentais de contabilidade (Lei n. 6.404/76), o método mais indicado é o:
custo fixo;
custo variável;
custo-padrão;
custeio direto;
custeio real por absorção.
A depreciação é tratada como custo fixo, independentemente de ser calculada a uma taxa anual constante ou em função da quantidade de unidades ou serviços produzidos.
A indústria Kaele Emene S/A, para fabricar 1.000 unidades do produto Kam, teve de realizar os seguintes gastos: matéria-prima direta: R$ 40.000,00; mão-de-obra direta: R$ 30.000,00; mão-de-obra indireta: R$10.000,00; e outros custos fixos: R$ 20.000,00.
Admitindo-se que a matéria-prima direta e a mão-de-obra direta são custos variáveis e a mão-de-obra indireta é fixa, o custo unitário para a empresa produzir 1.200 unidades deverá ser de
R$ 83,33.
R$ 90,00.
R$ 95,00.
R$ 96,66.
R$100,00.
Podemos afirmar que em um sistema de custeio da empresa, os inventários podem ser associados a:
Custos de manter os estoques.
Custos de pessoal.
Custos relativos à aquisição dos materiais.
Custos de aquisição dos itens em estoques.
A utilização do custeio por absorção, para a elaboração do ponto de equilíbrio contábil, despreza a influência da variação de preços dos insumos consumidos e do produto final. Dessa maneira, ao apurar o ponto de equilíbrio contábil, a empresa estará representando um valor aproximado, o que poderá provocar decisões equivocadas.
Analise as sentenças abaixo, verificando quais são verdadeiras (V) e quais são falsas (F):
I. O GECON é inteiramente voltado para a eficácia empresarial, cuja concretização se verifica pela otimização do resultado econômico.
II. Para efeito de custeio de produtos, o direcionador deve ser o fator que determina ou influencia a maneira como as atividades consomem os produtos.
III. O custeio por absorção permite uma melhor distribuição dos custos dentro do período de análise, de forma a reduzir a influência da sazonalidade das vendas.
I – V, II – V, III – V;
I – F, II – F, III – F;
I – V, II – V, III – F;
I – F, II – V, III – V;
I – V, II – F, III – V.
Ao adotar o custeio variável, a empresa considera todos os custos fixos na apuração do custo unitário do produto, independentemente da quantidade vendida. Ao considerar valores que não são alocados diretamente aos produtos como custos incorridos, há uma distorção no resultado, se comparado com o custeio por absorção. A adoção do custeio variável para fins legais é proibida no Brasil.
A utilização da análise custo versus volume versus lucro como referência para a tomada de decisões contraria a confrontação entre a receita e a despesa do período. Esse fato ocorre porque, ao adotar o custeio variável, todo o saldo do custo indireto de fabricação será alocado ao resultado, independentemente da venda do produto.