







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A utilização da análise custo versus volume versus lucro como referência para a tomada de decisões contraria a confrontação entre a receita e a despesa do período. Esse fato ocorre porque, ao adotar o custeio variável, todo o saldo do custo indireto de fabricação será alocado ao resultado, independentemente da venda do produto.
Considerando o custeio variável como referência, é correto afirmar que um acréscimo ao valor do preço de vendas proporcionará uma queda no ponto de equilíbrio contábil. Assim, ao reduzir o valor do custo variável, o ponto de equilíbrio contábil decrescerá.
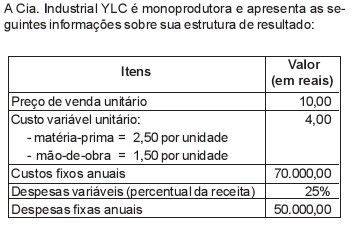
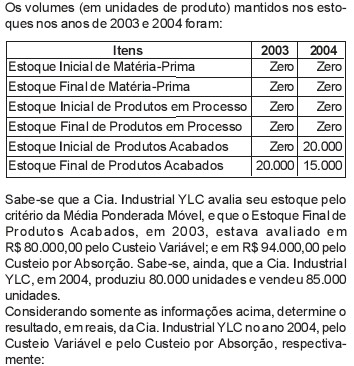
160.000,00; 174.000,00
160.000,00; 176.100,00
160.000,00; 177.500,00
177.500,00; 160.000,
177.500,00; 176.100,00
Para o custeio por absorção, a empresa deverá registrar todos os custos e despesas fixas e alocá-los ao resultado de acordo com a proporção de produtos comercializados. Além de alocar os custos fixos proporcionalmente, a empresa deverá apurar o percentual de custos variáveis de cada produto, apropriando assim apenas os custos variáveis indiretos ao produto.
A Cia. Pantanal apresentou os seguintes dados referentes
ao ano de 2004:
-
Estoque inicial igual a zero.-
Produção Anual de 500 unidades, com venda de 450 unidadese estoque final de 50 unidades.
-
Custo Variável Unitário de R$ 12,00.-
Preço Unitário de Venda de R$ 16,00.-
Custo Fixo Anual de R$ 1.000,00.-
Despesas Fixas de R$ 250,00.-
Despesa Variável Unitária de R$ 1,00 (para cada unidadevendida).
Sabe-se que a Cia. Pantanal utiliza o Custeio por
Absorção. O lucro bruto e o lucro líquido da empresa em
2004, em reais, respectivamente, atingiram:
350,00 e 100,00
800,00 e 50,00
800,00 e 100,00
900,00 e 200,00
900,00 e 225,00
Uma das grandes vantagens proporcionadas pela utilização do custeio ABC em relação às demais formas de atribuir custos aos produtos e serviços consiste em:
eliminar totalmente a arbitrariedade de alocação de custos às atividades administrativas com a não-utilização de nenhuma forma de rateio dos custos incrementais das atividades
descartar, da avaliação dos direcionadores de custos relativos, a produção de um bem ou serviço, e os custos comuns às atividades na apuração do custo unitário.
reduzir as distorções provocadas pelo rateio arbitrário dos custos indiretos.
permitir o gerenciamento com eficiência e eficácia tanto dos custos diretos quanto dos indiretos.
tornar-se uma importante ferramenta a ser utilizada no processo de planejamento, gestão e controle efetivo dos custos diretos.
O custeio por absorção é aceito pela legislação societária. A apuração do custo dos produtos vendidos considera a apropriação proporcional dos custos fixos ao produto final.
Ao apurar o custo do produto, sob a ótica do custeio por absorção, o valor dos custos indiretos de fabricação rateados estará na demonstração do resultado do exercício de maneira proporcional ao volume vendido. Assim, os produtos que não foram vendidos incorporam o custo indireto ao ativo circulante da empresa.
No custeio variável, Jorge deve contabilizar os custos fixos diretamente a débito de conta de resultado, recebendo o mesmo tratamento das despesas, sob a alegação de que ocorrerão independentemente do volume de produção da empresa.
Os custos indiretos fixos, para efeito de análise das variações entre os valores reais e os orçados, devem ser expressos e analisados em forma unitária ou horária, relacionando-os à variação de volume dentro da faixa relevante de atividade.
Uma certa empresa industrial atinge o ponto de equilíbrio contábil quando produz 10.000 unidades do único produto que fabrica. Sabendo-se que em determinado período produziu 12.000 unidades e vendeu 9.000 unidades desse produto e que não havia estoque inicial, como conseqüência da aplicação dos métodos de custeamento dos produtos, pode-se afirmar que:
apresentará lucro se adotar o método de custeamento por absorção.
apresentará lucro se adotar o método de custeamento variável
apresentará lucro se adotar qualquer um desses dois métodos.
apresentará prejuízo se adotar qualquer um desses dois métodos.
O custeio por absorção considera custos e despesas fixas integralmente, na elaboração da demonstração do resultado do exercício.
O ponto de equilíbrio contábil, em unidades, é igual a 8.000.
No custeamento variável, considera-se que os custos fixos são custos do período e não custo do produto.
No custeio por absorção, se houver aumento dos estoques, todos os custos de fabricação do período em curso figurarão na demonstração de resultado como parte do custo dos produtos vendidos.
O custeio por absorção é o único aceito pela auditoria externa e pelo imposto de renda, porque atende aos princípios da realização da receita, da competência e da confrontação.
Para atingir o ponto de equilíbrio, a empresa deverá aumentar o volume de suas vendas. Nesse caso, a receita total deverá ser de R$ 214.300,00.



