







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considere que uma entidade utiliza a metodologia dos custeios por absorção para a mensuração do custo de sua produção: o único produto da entidade exige R$ 20 de custos variáveis por unidade produzida e a estrutura produtiva fixa custa, mensalmente, R$ 180 mil. Considere ainda que, dentro de determinado mês em que não havia estoques iniciais, foram produzidas 18 mil unidades do produto e 75% da produção foi vendida. Nessa situação, o custo do produto vendido, nesse mês, superou R$ 400.000.
Certo
Errado
No custeio por absorção, todos os gastos relativos ao esforço de produção são distribuídos para todos os produtos ou serviços feitos.
Certo
Errado
O custeio por absorção é um método contábil obrigatório segundo os princípios contábeis geralmente aceitos (GAAP). Diferencia-se por alocar todos os custos de produção, tanto diretos quanto indiretos, aos produtos fabricados. Isso inclui materiais diretos, mão de obra direta e todos os custos indiretos de fabricação, como aluguel e energia da fábrica. Considerando essa metodologia, qual impacto que o custeio por absorção pode ter sobre os relatórios financeiros de uma empresa?
Pode levar a um subdimensionamento dos custos dos produtos, pois ignora custos indiretos.
Tende a mostrar uma margem de lucro maior no curto prazo, pois distribui todos os custos de produção pelos produtos fabricados.
Resulta em lucros menores, já que aumenta o custo dos produtos vendidos pela inclusão exclusiva de custos diretos.
Reduz o valor dos estoques finais, pois os custos fixos são tratados como despesas do período.
Aumenta a complexidade da análise de custo-benefício, pois mistura custos variáveis e fixos sem distinção clara.
Ao adotar o método de custeio por absorção, a Cia. Opala concluirá que o Custo de Produção do Período foi de:
46.000,00.
41.500,00.
39.000,00.
44.000,00.
44.500,00.
A empresa Thecnica S/A é uma indústria que produz dois produtos diferentes e que, em determinado período, teve as seguintes movimentações:
– utilização de Mão de Obra Direta aplicada exclusivamente no Produto A no valor de R$ 5.000,00 e exclusivamente no Produto B no valor de R$ 7.500,00;
– compra de 50 kg de Matéria-Prima X pelo valor de R$ 10.000,00 e de 30 metros de Matéria-Prima Y pelo valor de R$ 9.000,00;
– consumo de Material Direto na quantidade de 30 kg de Matéria-Prima X para fabricação do Produto A e de 25 metros de Matéria-Prima Y para fabricação do Produto B;
– custos Indiretos de Fabricação no valor de R$ 10.000,00.
Além disso, as condições das movimentações foram a seguintes:
– não existiam estoques iniciais de MP e Produtos;
– o CIF deve ser rateado com base no critério de quantidades fabricadas;
– foram produzidas 100 unidades do Produto A e 150 unidades do Produto B;
– foram vendidas 80 unidades do Produto A e 120 unidades do Produto B;
– a empresa utiliza o Custeio por Absorção para apuração dos seus custos.
Considerando esse contexto, é correto afirmar que
o Custo Unitário dos Produtos A e B é, respectivamente, R$ 190,00 e R$ 150,00.
o CPV dos Produtos A e B é, respectivamente, R$ 15.200,00 e R$ 18.000,00.
o CPV dos Produtos A e B é, respectivamente, R$ 12.000,00 e R$ 16.800,00.
os Custos Diretos apropriados aos Produtos A e B são, respectivamente, R$ 15.000,00 e R$ 16.500,00.
os Custos Diretos apropriados aos Produtos A e B são, respectivamente, R$ 15.000,00 e R$ 21.000,00.
Mensuração é o processo de determinar as quantias monetárias pelas quais a entidade mensura ativos, passivos, receitas e despesas em suas demonstrações contábeis. Quais as bases comuns de mensuração que as pequenas e médias empresas podem adotar?
Custo histórico e valor justo.
Custo corrente e preço de transferência.
Custo padrão e líquido realizável.
Custo de oportunidade e custeio variável.
Sobre Custeio por Absorção e o Custeio Variável, pode-se afirmar que:
Ambos os tipos de custeio são aceitos pela Receita Federal do Brasil tendo em vista que ambos atendem aos princípios da Realização da Receita, da Competência e da Confrontação.
Uma das vantagens do Custeio Variável é ser uma ferramenta melhor para a tomada de decisão dos administradores, pois no uso do custeio por absorção existe a subjetividade de alocação dos Custos Indiretos de Fabricação (CIF), não possibilitando uma avaliação precisa da lucratividade de cada um dos produtos.
O Custeio por Absorção é aquele no qual os custos fixos são contabilizados diretamente a débito de conta resultado, juntamente com as despesas, sendo o método mais indicado para a tomada decisão.
No Custeio por Absorção, o custo dos produtos vendidos e os estoques finais de produtos em elaboração e produtos acabados só conterão custos variáveis.
O Custeio Variável ou Custeio Pleno consiste na apropriação de todos os custos fixos e custos variáveis à produção do período.
Segundo Eliseu Martins (2010): “é a unidade mínima de acumulação de Custos Indiretos. Mas não é necessariamente uma unidade administrativa, só ocorrendo quando coincide com o próprio departamento”. Trata-se do(a):
Unidade de Custos.
Centro de Custos.
Objeto de Custos.
Unidade Administrativa.
Unidade Operacional Exclusiva.
Uma fábrica de animais de pelúcia fabrica girafas e patos. A fábrica incorre nos seguintes custos diretos de fabricação por unidade:

Além disso, a fábrica incorre em custos indiretos de fabricação que são comuns aos dois produtos e rateados com base no total do gasto com a mão-de-obra direta, de R$6.000. Em janeiro de 2024, a fábrica produziu e vendeu 260 girafas e 280 patos, sendo que o preço unitário de cada animal de pelúcia é de R$200.
Considerando que a fábrica usa o custeio por absorção, assinale a opção que indica o custo unitário da girafa.
R$65,00.
R$74,00.
R$77,00.
R$85,54.
R$89,00.
A indústria XYZ iniciou suas atividades em julho de 2023 e apresentou os seguintes dados em 31/07/2023:
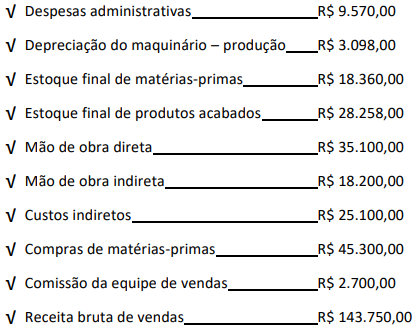
Levando-se em consideração que não havia outros saldos e utilizando o Método de Custeio por Absorção, a alternativa que apresenta o Custo dos Produtos Vendidos é:
R$ 26.940,00
R$ 108.438,00
R$ 62.040,00
R$ 15.368,00
R$ 80.180,00
Em setembro de 2020, uma empresa do setor industrial produziu 15.000 unidades de seu único produto, mas vendeu apenas 10.000 unidades no periodo pelo preço liquido unitário de venda de R$ 150,00. No período, a empresa apresentou a seguinte estrutura de gastos:
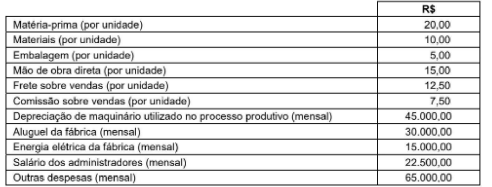
Admita que houve saldo remanescente de estoques de produtos acabados, advindo do mês de agosto, de 1.000 unidades pelo custo total unitário de R$ 50,00. Considerando que a empresa utiliza o Método de Custeio por Absorção Parcial e o critério de avaliação de estoques “Primeiro a Entrar, Primeiro a Sair”, o custo das mercadorias vendidas e a margem bruta, auferidos em setembro de 2020 pela empresa, foram, respectivamente, em reais,
581.000,00; 919.000,00
567.500,00; 932.500,00
554.000,00; 946.000,00
680.000,00; 820.000,00
509.000,00; 991.000,00
Uma fábrica de joias incorre em custos no processo de fabricação e em despesas na venda dos produtos. A fábrica usa o método de absorção para fins de apresentação da demonstração do resultado para os usuários externos.
De acordo com este método, são alocados aos produtos
todos os custos e as despesas incorridos.
todos os custos incorridos, mas não as despesas.
todos os custos e as despesas variáveis, mas não os fixos.
todos os custos variáveis, mas não os fixos e nem as despesas.
todos os custos diretos, mas não os indiretos e nem as despesas.
Com base nos dados fornecidos, assinale a opção que indica o valor do Custo dos Produtos Vendidos no exercício de 2023, adotando como base o método de custeio por absorção.
285.000,00.
320.000,00.
295.000,00
330.000,00.
305.000,00.
Em uma entidade, os custos que são alocados ao objeto de custeio por meio de rateio são denominados
fixos.
diretos.
híbridos.
indiretos.
variáveis.
Com base nessa situação hipotética, é correto afirmar que o valor do estoque final em 31/12/2023, fundamentando‑se no método de custeio por absorção, é de
R$ 1.425.000.
R$ 1.575.000.
R$ 1.665.000.
R$ 1.690.000.
R$ 1.715.000.
Sobre os métodos de custeio, considere as seguintes afirmativas:
I. O método de custeio por absorção aloca todos os custos diretos e indiretos aos produtos.
II. No custeio variável, os custos fixos são considerados na formação do custo dos produtos.
III. O custeio ABC (Custeio Baseado em Atividades) proporciona uma visão mais detalhada das atividades que geram custos, permitindo uma alocação mais precisa.
IV. O custeio pleno não considera os custos fixos na apuração dos custos dos produtos.
Quais afirmativas estão CORRETAS?
I e II
I e III
II e IV
II e III
III e IV
Maria foi designada para trabalhar no departamento de custos de determinada indústria. Iniciando os trabalhos, o gerente do departamento informou que o método utilizado naquela empresa era o custeio por absorção. Sobre esse assunto, assinale a alternativa que apresenta o conceito correto sobre esse método.
Considera apenas os custos variáveis associados à produção de um produto.
Todos os custos de produção, tanto os custos diretos quanto os indiretos, são atribuídos aos produtos fabricados.
Exclui os custos fixos da base de custeio, concentrando-se apenas nos custos variáveis.
Os custos indiretos de produção são tratados como despesas do período e não são atribuídos aos produtos fabricados.
Calcula o custo de produção com base no custo histórico dos materiais diretos e da mão de obra direta utilizada na fabricação do produto.
Uma característica que permite distinguir o sistema de custeio por absorção do sistema de custeio variável é o tratamento dado aos
custos fixos.
custos administrativos, financeiros e de vendas.
custos variáveis.
estoques de produtos acabados.
estoques de produtos em elaboração.
O método do custo-padrão é utilizado em substituição ao método do custeio por absorção ou ao do custeio variável.
Certo
Errado
Uma indústria utiliza o método de custeio por absorção para fins de contabilidade societária e o método de custeio variável para fins de avaliação gerencial. No último período, a empresa incorreu em R$ 35 de custos variáveis por unidade produzida e R$ 45 de custos fixos rateados para cada unidade de produto. No período em análise, não havia estoques iniciais, toda a produção foi concluída dentro do período e apenas 8 mil unidades do produto deixaram de ser vendidas.
Nessa situação hipotética, a diferença entre o resultado apurado pelo método de custeio por absorção e pelo método de custeio variável foi um valor
inferior a R$ 200 mil.
igual ou superior a R$ 200 mil e inferior a R$ 300 mil.
igual ou superior a R$ 300 mil e inferior a R$ 400 mil.
igual ou superior a R$ 400 mil e inferior a R$ 500 mil.
igual ou superior a R$ 500 mil.



