







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
À Coordenadoria de Gestão de Transportes (CGT) da UFRN compete coordenar a gestão da frota de veículos de uso comum e de uso institucional. A CGT calculou que o custo -padrão de combustível gasto numa viagem de micro-ônibus, entre o campus Natal e a Escola Agrícola de Jundiaí, é de R$ 28,00. Para esse cálculo, a CGT considerou a distância percorrida de 24 km, consumindo 8 litros de combustível, ao custo de R$ 3,50 por litro. No entanto, devido à greve dos caminhoneiros, uma viagem consumiu 9 litros de combustível, devido à necessidade de utilização de um desvio, e o preço do litro subiu para R$ 4,00. Analisando as variações de custo, em relação ao padrão, conclui-se que
ocorreu uma variação de volume no valor de R$ 3,50.
ocorreu uma variação de preço no valor de R$ 0,50.
ocorreu uma variação mista no valor de R$ 7,50.
ocorreu uma variação combinada de R$ 4,00.
Uma indústria, que utiliza o custo planejado para os seus produtos, fez, em janeiro/2017, as seguintes anotações referentes à produção de um desses produtos:
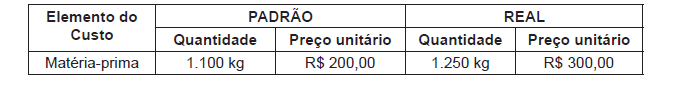
Considerando-se as informações apresentadas por essa indústria e os procedimentos técnico-conceituais da análise das variações do custo-padrão, a variação da quantidade da matéria-prima, em jan/2017, em reais, é
Uma indústria de confecções de uniformes profissionais localizada no bairro do Reduto, em Belém (Pará), motivada por proposta para confeccionar 100 uniformes para cliente, resolveu elaborar, para efeito de gestão de produção, o custo padrão no sentido de confrontar o padrão com o real e analisar as variações. Nesse sentido, o custo padrão e o custo real dos principais itens do uniforme são os seguintes:
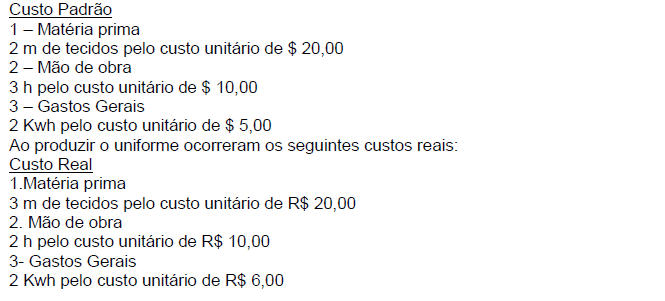
Não é correto afirmar que
A Sociedade Industrial Y, que produz potes de barro, apresentou as seguintes informações sobre a produção de um pote médio vitrificado:
Quantidade produzida | 2.000 unidades |
Quantidade vendida | 1.500 unidades |
Matéria-prima consumida | 45.000,00 |
Mão de obra direta | 30.000,00 |
Mão de obra indireta | 9.000,00 |
Gastos gerais de fabricação | 30.000,00 |
Sabendo-se que a Industrial Y faz o custeio de seus produtos pelo método variável, o custo unitário dos produtos vendidos, em reais, é
56,00
50,00
42,00
37,50
30,00
A Comercial T apresentou as seguintes informações retiradas de seus livros e registros contábeis, em 30 de junho de 2017:
Ativo médio apurado nessa data (investimento) ______1.500.000,00
Custo das mercadorias vendidas __________________300.0000,00
Despesas operacionais __________________________195.000,00
Impostos sobre compras _________________________90.000,00
Impostos sobre vendas __________________________120.000,00
Venda de mercadorias ___________________________825.000,00
Considerando, exclusivamente, as informações recebidas e os aspectos técnico-conceituais da análise das demonstrações contábeis, o retorno sobre o investimento (ROI), da Comercial T, em 30 / junho /
14,0%
20,0%
27,0%
33,0%
47,0%
Leia as seguintes afirmativas:
I) Estimar os custos dos produtos.
II) Orçar os custos e as despesas.
III) Controlar os custos em relação aos padrões.
Segundo Atkinson (2011), ao tratar do tema custo-padrão, a alternativa CORRETA é:
I é a única afirmativa verdadeira.
II e III são as únicas afirmativas verdadeiras.
I, II e III são afirmativas verdadeiras.
I e III são as únicas afirmativas verdadeiras.
III é a única afirmativa verdadeira.
Sobre o denominado "custo-padrão", é correto afirmar que:
é aceito pela legislação do Imposto de Renda como referência para cálculo de tributos.
é vinculado ao Custeio Baseado em Atividades (Activity Based Costing).
serve como paradigma de custo.
é o mesmo que "margem de contribuição".
é o índice de referência para custo de todas as empresas do mesmo ramo de negócios.
Analise o gráfico de análise de custo-padrão de mão-de-obra apresentado a seguir, no qual Ep representa a eficiência padrão, Er representa a eficiência real, Tp representa a taxa padrão e Tr representa a taxa real.
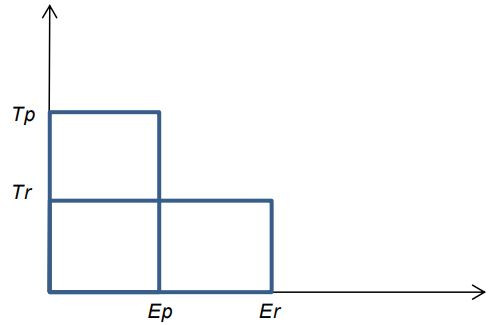
Considerando que Tp = R$ 2/h, Tr = R$ 1/h, Ep = 1h/u e Er = 2h/u, a variação de taxa e a variação mista correspondem, respectivamente, a:
R$ 2,00 favorável e R$ 2,00 favorável.
R$ 1,00 favorável e R$ 1,00 desfavorável..
R$ 2,00 desfavorável e R$ 2,00 favorável.
R$ 1,00 favorável e R$ 1,00 favorável.
No que se refere ao custo padrão, é INCORRETO dizer que:
A sistemática do custo padrão pode ser aplicada a todos os custos ou aos custos mais relevantes, dependendo do que a empresa julgar mais conveniente.
O procedimento do custo padrão fixa padrões de comportamento dos custos, determina e discrimina variações encontradas e aponta caminho para a procura das causas das variações.
Para possibilitar sua aplicação, a sistemática do custo padrão precisa estar integrada no sistema de custos da empresa.
Para analisar as causas das variações do custo, por exemplo, com matéria-prima, podem-se separar em variação da quantidade, variação do preço e variação mista.
O objetivo do procedimento do custo padrão é dar suporte para o controle dos custos de produção da empresa.
No cálculo do custo de uma auditoria, as horas extras trabalhadas por pessoal de apoio devem ser classificadas como custo indireto variável.
Certo
Errado
A tabela abaixo apresenta a projeção de resultados para o mês de maio de 2015 da XYZ, empresa que produz e comercializa bolos para festas infantis.
Receita___________________R$4.000,00 (-) Custos variáveis_________-R$1.120,00 = Margem de contribuição_-_-_R$2.880,00 (-) Custos fixos_____________R$1.550,00 = Lucro___________________R$1.380,00 |
Essa projeção foi baseada nos seguintes parâmetros:
- preço de venda por bolo: R$50,00.
- venda projetada em unidades: 80 bolos.
- custo do material para a produção de um bolo (3Kg de material a R$3 por Kg): R$9,00.
- mão de obra direta por bolo (0,5 h a R$10,00/hora): R$5,00.
Ao término de maio, a contabilidade registrou as seguintes informações para o período:
- produção e venda em unidades: 75 bolos.
- material consumido: 250 Kg, com valor total de R$750,00.
- mão de obra direta empregada: 40 horas, ao custo total de R$400,00.
- custo fixo: R$1.510,00.
Tendo em vista os valores orçados e os valores reais apurados, é correto afirmar que as variações de preço e de eficiência dos materiais foram, respectivamente:
R$10,00 e -R$5,00
R$75,00 e zero
R$10,00 e zero
zero e -R$75,00
R$75,00 e -R$5,00
Uma empresa elaborou o seguinte plano operacional de produção para determinado período:
Físico | Monetário | |
Volume | 30.000 unidades | - |
Matéria prima | 90.000 kg | $ 3.600.000 |
Mão de Obra Direta | 120.000 h | $ 6.000.000 |
Passado o período, a Contabilidade de Custos reportou os seguintes dados reais (históricos):
Físico | Monetário | |
Volume | 31.500 unidades | - |
Matéria prima | 97.650 kg | $ 3.857.175 |
Mão de Obra Direta | 129.150 h | $ 6.328.350 |
Com base nessas informações, assinale a opção que corresponde ao custo-padrão por unidade e ao custo real por unidade, respectivamente.
$ 88,50 e $ 90,00
$ 90,00 e $ 88,50
$ 320,00 e $323,35
$ 323,35 e $320,00
$ 329,00 e $ 323,35
Investimentos são os gastos essenciais à produção, como aqueles realizados, por exemplo, com o objetivo de adquirir novos produtos ou serviços.
Certo
Errado



