







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
As empresas industriais têm no controle dos estoques um de seus muitos desafios. O custo de produção é impactado diretamente com as decisões sobre o critério de avaliação dos estoques, notadamente o de matéria-prima.
A valorização do estoque pelo custo pré-calculado indica que a indústria fez a avaliação do estoque pelo critério doPEPS (FIFO)
preço específico
UEPS (LIFO)
custo de reposição
custo padrão
A variação mista da matéria-prima em relação ao custo-padrão é favorável em quantia superior a R$ 0,06 por unidade do produto AAA.
Preços internos de transferência da empresa, entre departamentos, ou externos, entre partes relacionadas, têm como objetivo a avaliação do desempenho e a maximização do lucro do grupo, como um todo. Para que isso ocorra, existem técnicas específicas a serem aplicadas para estabelecer os aludidos preços de transferência.
A técnica aplicada, que visa a impedir a transferência de ineficiência entre as partes relacionadas, é a do
O custo padrão estimado é um custo determinado de forma científica pela engenharia de produção da empresa, dentro das condições ideais de qualidade dos materiais, da eficiência da mão de obra, com o mínimo de desperdício de todos os insumos envolvidos.
A variação total em razão do preço foi favorável de R$ 7.500,00.
Para produzir uma unidade do produto Beta, uma empresa previu utilizar, em um determinado período, 10 quilos de matéria-prima ao custo de R$ 20,00 por quilo. Ao final desse período, a empresa verificou que produziu 15 unidades do produto com aumento de 20% no consumo da matéria-prima. Porém, devido à aquisição de maior quantidade de matéria-prima, conseguiu uma redução de 10% no seu preço.
Por meio da análise do custo padrão, a variação total obtida pela empresa foi
favorável em R$ 240,00.
favorável em R$ 300,00.
desfavorável em R$ 240,00.
desfavorável em R$ 300,00.
desfavorável em R$ 600,00.
Considere que, ao contabilizar o custo padrão de mão de obra direta, o contador tenha registrado, em seu sistema gerencial, antes de o processo produtivo iniciar, débito de despesas de salário no valor de R$ 500.000,00 e creditado salários a pagar no valor de R$ 500.000,00. Ao verificar o custo real aplicado ao final do processo produtivo, o contador constatou que houve variação favorável de custo na ordem de 20%. Nessa situação, para adequar o sistema gerencial ao contábil, o registro será a débito de salários a pagar e a crédito de despesas de salários no valor de R$ 100.000,00.
A variação mista da matéria-prima consumida foi desfavorável de R$ 0,05 por unidade.
A variação custo padrão devida à quantidade é igual ao produto da diferença entre a quantidade real e a quantidade padrão pelo preço padrão.
A variação de quantidade da matéria-prima consumida foi de R$ 0,30 por unidade.
Se o preço e a quantidade real de determinado produto são, respectivamente, R$60,00 e R$ 25,00 e o preço e quantidade padrão do mesmo produto são, também respectivamente, R$ 50,00 e R$ 20,00, então a variação custo padrão mista desse produto corresponde a R$ 500,00.
A indústria de artefatos LUCA utiliza no custeio de seus produtos o método do custo padrão. Para a produção do art. XIZ, o tempo padrão é de 45 min por unidade produzida e a taxa salarial horária padrão é de R$ 10,00. Tendo em vista que na produção de 5000 unidades foram aplicadas 4000 horas num montante de R$ 44.000,00. A variância eficiência foi de:
R$ 2.000,00 favorável
R$ 2.500,00 favorável
R$ 2.500,00 desfavorável
R$ 2.800,00 desfavorável
R$ 6.500,00 desfavorável
O custo total do transporte da carga pela via rodoviária é inferior ao custo total do transporte pela via aérea.
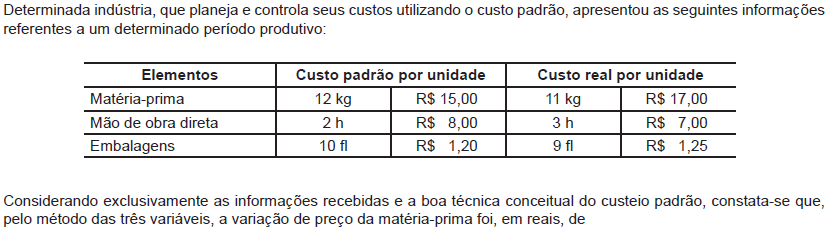
7,00 desfavoráveis
15,00 desfavoráveis
24,00 desfavoráveis
15,00 favoráveis
24,00 favoráveis
O gasto referente a salário e encargos sociais, envolvidos na contratação de um profissional locado diretamente na produção de combustíveis, deve ser apropriado como
Custo
Despesa
Investimento
Receita
Prejuízo
A Indústria de Plásticos Plastimóvel Ltda. trabalha com custo-padrão. Em novembro de 2009, extraiu os seguintes dados de sua contabilidade de custos:
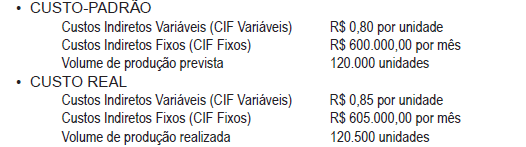
Sabe-se que a análise dos Custos Indiretos de Fabricação (CIF), pelo critério do custo-padrão, possui dois tipos de variação: de volume (VV) e de custos (VC).
Considerando-se exclusivamente as informações acima, a Variação de Custo (VC) dos Custos Indiretos Variáveis (CIF variável) referente ao volume total, em reais, foi desfavorável em
5.825,50
6.025,00
6.400,00
6.425,00
6.815,00
Uma pequena fábrica de pneus faz frequentemente troca de produtos defeituosos para cumprir os termos de garantia acertados com seus clientes. O diretor da empresa sabe que, para resolver esse problema, terá que
revisar a estrutura da organização.
revisar o planejamento estratégico da empresa.
estabelecer métodos eficientes de comunicação.
estabelecer novas políticas de motivação dos funcionários.
estabelecer maior rigor nos padrões e critérios de produção.
Sobre a classificação dos sistemas de custeio, analise as afirmativas a seguir
I - Por custo padrão, entendem-se os custos calculados e contabilizados com critérios por indicação dos custos de fabricação, incorridos em um determinado mês.
II - O denominado sistema Activity Based Costing-ABC adota os critérios de rateio dos custos indiretos.
III - O método de custeio por absorção agrega todos os custos de produção do período aos produtos elaborados.
IV - O sistema de custeio variável ou direto conflita com os princípios, as normas e convenções contábeis, por ferir os princípios da realização da receita, confrontação e competência.
Estão corretas APENAS as afirmativas
I e II.
I e IV.
III e IV.
I, II, III.
II, III e IV.



