





Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A Indústria Monte Lindo fabricou no último mês, 80.000 unidades do produto X e 120.000 unidades do produto Y. A seguir são apresentadas as informações sobre os custos do processo produtivo:
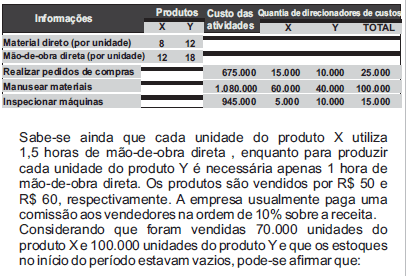
A grande finalidade do Custo Padrão é
o planejamento e controle de custos.
a gestão de preços.
o atendimento às Normas Contábeis Brasileiras.
a rentabilidade de produtos.
o retorno do investimento.
Uma empresa utiliza em sua contabilidade o sistema de Custo Padrão. Ao final do mês, apurou uma variação de ociosidade de mão de obra direta, conforme o quadro abaixo:
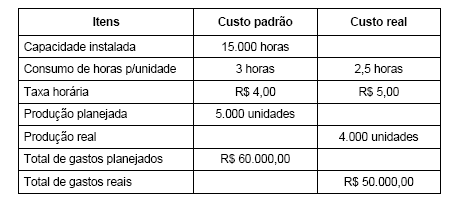
Com base nas informações apresentadas, o valor da variação de ociosidade foi

R$ 5.000,00 positiva.
R$ 5.000,00 negativa.
R$ 10.000,00 negativa.
R$ 15.000,00 negativa.
R$ 20.000,00 negativa.

2.850,00 desfavorável
2.850,00 favorável
3.000,00 favorável
5.850,00 favorável
Caso a empresa consiga uma variação favorável de aplicação da mão-de-obra de 10%, aliada a uma variação favorável do custo de matéria-prima da ordem de 20%, o custo variável unitário será de R$ 6,80.
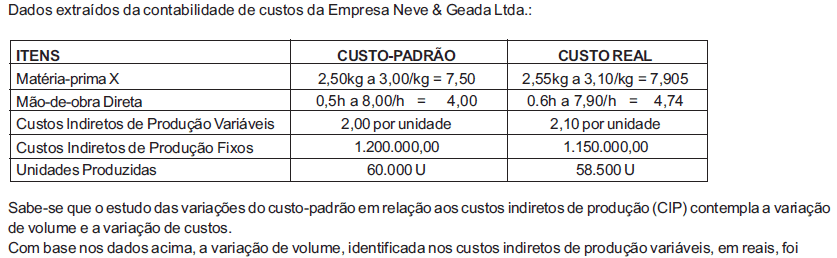
Dados extraídos da contabilidade de custos da Empresa Neve & Geada Ltda,:
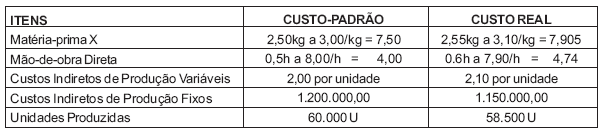
Sabe-se que o estudo das variações do custo-padrão em relação aos custos indiretos de produção (CIP) contempla a variação de volume e a variação de custos.
Com base nos dados acima, a variação de volume, identificada nos custos indiretos de produção variáveis, em reais, foi
3.000,00 desfavorável
2.850,00 desfavorável
2.850,00 favorável
3.000,00 favorável
5.850,00 favorável
Uma variação desfavorável, da ordem de 10%, do custo da mão-de-obra, aliada a uma variação favorável, da ordem de 40%, na aplicação da mão-de-obra, proporcionará uma variação favorável no custo variável final do produto da ordem de 16% em relação aos dados apresentados.
Com uma variação desfavorável, da ordem de 20%, de quantidade de matéria-prima aplicada, o custo unitário direto sofrerá acréscimo inferior a 11% em relação aos dados fornecidos.
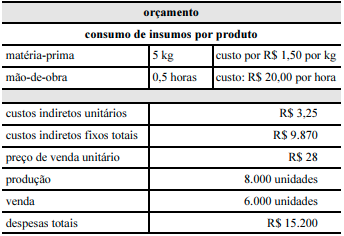
Caso ocorra variação favorável de 20% nos custos dos dois insumos e variação desfavorável na aplicação da mão-de-obra, da ordem de 20% e as demais previsões ocorram conforme o quadro, então o lucro bruto total das vendas é igual a
Caso a mão-de-obra sofra variação de custo favorável em R$ 0,50, mantendo-se as demais variáveis, o resultado líquido obtido será de R$ 33.430.
Assinale a opção correspondente ao lucro bruto auferido caso ocorra variação desfavorável no preço de venda estimado na ordem de 10%, e variação favorável de 20% nos custos da mão-de-obra e as demais previsões ocorram conforme o quadro.
R$ 2.176.900,00
R$ 1.820.500,00
R$ 1.588.800,00
R$ 1.899.840,00

Caso a matéria-prima sofra variação de volume desfavorável em 0,2, mantendo-se as demais variáveis, a margem bruta será de R$ 19.500.
Certo
Errado
Para que seja eficiente em sua função, o custo padrão deverá ser associado ao orçamento da empresa no que diz respeito ao volume e ao valor da produção planejada.
Em uma companhia, para efeitos de controle dos orçamentos operacionais, destaca-se a demonstração do resultado orçado, visto que a análise das variações entre o resultado real e o orçado é essencial para a tomada de ações corretivas ou para a revisão das estimativas e da programação orçamentária e financeira.
Assinale abaixo a opção que contém uma assertiva verdadeira.
Custo fixo é o que independe do nível de atividade, mas que varia, em termos unitários, na proporção inversa à variação da quantidade produzida.
Custeio Direto é o sistema de custeamento que consiste em reconhecer como custo dos produtos ou serviços vendidos somente os custos variáveis, enquanto os custos fixos seriam estocados na produção do período.
Custo variável é o que varia linearmente com o nível de atividade, sendo nulo ou igual a zero no ponto de equilíbrio.
Custeio por Absorção é o sistema de custeamento cuja característica básica consiste em separar os custos do período do custo do produto, no qual a avaliação recai apenas no custo dos produtos vendidos.
O ponto de equilíbrio corresponde ao nível mínimo de atividade da empresa em que suas receitas e os custos variáveis se equilibram.
Sobre Custeio-Padrão, analise as afirmativas abaixo.
I. A análise das razões das diferenças entre custo real e o padrão é a parte mais importante do uso do custeio-padrão para fins de controle.
II. A análise das variações de matéria-prima e mão-de-obra direta, em geral, compreende três alternativas: variação na quantidade, variação no preço e variação mista.
III. O Custo-padrão tem a finalidade de planejar e controlar os custos. Pode-se afirmar que para esse fim ele é mais eficiente e eficaz do que o Custo Estimado, já que para a sua fixação, é necessário fazer levantamentos que irão, em confronto posterior com a realidade, indicar ineficiências e defeitos na linha de produção.
Das afirmativas acima, está(ão) correta(s)
I, apenas.
II, apenas.
III, apenas.
I e II, apenas.
I, II e III
Entre os modelos de estruturação de preços de transferência, o custo variável padrão considera os custos variáveis efetivamente incorridos na fabricação de um produto.
Os encargos financeiros pagos sobre o atraso no pagamento de duplicatas são considerados
Custo a apropriar.
Custo de produção.
Custo indireto.
Despesa financeira.
Margem de contribuição.


