





Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.

Calcula-se o custo fixo unitário dividindo-se o custo fixo total pela quantidade produzida. Assim, com o aumento da quantidade produzida, diminui-se o custo fixo unitário.
Certo
Errado
Investimentos são os gastos essenciais à produção, como aqueles realizados, por exemplo, com o objetivo de adquirir novos produtos ou serviços.
Certo
Errado
O custo total unitário pode ser calculado de duas maneiras distintas: somando-se o custo fixo unitário com o custo variável unitário ou dividindo-se o custo total — que é a soma dos custos fixos e dos custos variáveis — pela quantidade produzida.
Certo
Errado
Com base nos conceitos de custeios por absorção, variável e padrão, dadas as afirmativas abaixo,
I. O custeio variável considera como custo do produto os custos que variam em relação à quantidade produzida.
II. O custeio por absorção atribui todos os custos diretos, fixos e variáveis aos produtos.
III. O custeio padrão é o método de custeio voltado para as atividades como objetos fundamentais de custo.
verifica-se que está(ão) correta(s)
I e II, apenas
II e III, apenas.
I, II e III.
III, apenas.
I, apenas.
Uma Sociedade Empresária elaborou o seguinte plano operacional de produção para o mês de julho de 2014:
-Quantidade projetada de produção para o mês 40.000 unidades
- Padrão de horas consumidas para produzir cada unidade 2 horas
- Padrão de valor a ser pago para a mão de obra direta R$60,00 por hora
- Custo unitário padrão R$120,00
Ao final do mês, fez o levantamento da produção e dos custos e chegou aos seguintes resultados:
- Quantidade produzida no mês 40.000 unidades
- Horas consumidas para produzir cada unidade 2,1 horas
- Valor pago para a mão de obra direta R$58,00 por hora
- Custo unitário realizado R$121,80
Com base nos dados acima, assinale a opção INCORRETA.
Houve Variação de Preço favorável de R$4,00 por unidade.
Houve Variação de Volume desfavorável de R$6,00 por unidade.
Houve Variação Mista favorável de R$0,20 por unidade.
Houve Variação Total favorável de R$1,80 por unidade.
Uma indústria estabeleceu os seguintes padrões de consumo de matéria-prima para cada unidade de produto fabricado:
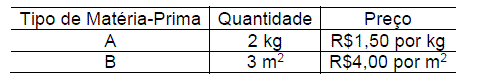
No mês de janeiro de 2014, foram produzidas 2.000 unidades de cada produto, e ocorreu o seguinte consumo de matéria-prima:
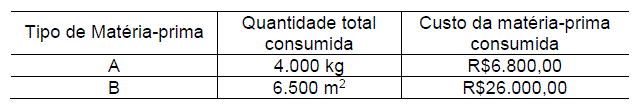
o custo padrão superou o custo real em R$2.800,00, em decorrência de uma variação de preço desfavorável na matéria-prima A, e uma variação de quantidade desfavorável na matéria-prima B.
o custo padrão superou o custo real em R$2.800,00, em decorrência de uma variação de quantidade desfavorável na matéria-prima A, e uma variação de preço desfavorável na matéria-prima B.
o custo real superou o custo padrão em R$2.800,00, em decorrência de uma variação de preço desfavorável na matéria-prima A, e uma variação de quantidade desfavorável na matéria-prima B.
o custo real superou o custo padrão em R$2.800,00, em decorrência de uma variação de quantidade desfavorável na matéria-prima A, e uma variação de preço desfavorável na matéria-prima B.
Em relação ao custo-padrão, assinale a opção INCORRETA.
Seu grande objetivo é o de fixar uma base de comparação entre o que ocorreu de custo e o que deveria ter ocorrido.
O custo-padrão elimina o custo real e diminui sua tarefa.
A fixação final do custo-padrão de cada bem ou serviço produzido depende do trabalho conjunto entre a Engenharia de Produção e a Contabilidade de Custos.
O custo-padrão corrente é mais "científico", no sentido de que faz união entre aspectos teóricos e práticos da produção.
O custo-padrão ideal tende a ser extremamente teórico.
De acordo com o que estabelece a NBC TG 16 (R1) Estoques, a respeito do custo dos estoques, é CORRETO afirmar que:
o custo de aquisição compreende o preço de compra acrescido aos impostos recuperáveis, descontos e abatimentos.
o custo dos estoques pode ser atribuído pelo uso dos critérios Primeiro a Entrar, Primeiro a Sair - PEPS, ou Ultimo a Entrar, Primeiro a Sair - UEPS.
o custo-padrão ou o método de varejo podem ser usados por conveniência se os resultados se aproximarem do custo real.
o total dos custos fixos indiretos de fabricação deve ser atribuído às unidades produzidas. Em nenhum caso, é admitido o registro de tais custos como despesa do período em que foram incorridos.
Com base no seguinte enunciado, identifique o método de custeio.
“É aquele calculado de forma cientifica, ou seja, calcula- se o custo de uma unidade e atribui-se, dessa forma, o custo para as demais, a priori e posteriormente; depois de produzido o lote, apura-se o custo real incorrido para, dessa forma, apurar eventuais diferenças de preços, de volumes, de tempo etc.”
Custeio padrão.
Custeio por absorção.
Custeio variável ou direto.
Custeio baseado em atividades.
Custeio por unidade de esforço de produção.
O sistema de custo padrão, exemplo de sistema voltado à decisão, pode se beneficiar das informações disponibilizadas pela contabilidade de custos.
Em relação ao custo padrão, pode-se afirmar que é:
o custo que reflete os valores gastos e atribuídos no processo de produção, ao produto, em cada período.
o custo atribuído ao produto, quando aplicado o conceito do ABC.
o sistema de custeio que melhor distribui o custo variável ao produto.
um sistema de custeio que permite o controle dos custos e a sua gestão, principalmente quando comparado ao real.
aplicável às empresas que têm grandes oscilações (sazonalidade) em seus custos durante o ano, permitindo uma melhor distribuição dos custos nos meses.
A grande finalidade do Custo Padrão é planejamento e controle dos custos. A comparação entre Custo Padrão e Custo Real gera variações que nos permitem analisar a performance da empresa.
CUSTOS INDIRETOS DE PRODUÇÃO | PADRÃO | UNIDADE DE MEDIDA | REAL |
Custo Indireto Variável | R$ 20,00 | unidade | |
Produtividade horas/máquina | 1 | hrs/maq | 1 |
Custo Indireto Fixo | R$ 30.000,00 | mês | |
Volume em unidades/mês | 1.000 | unidades | 800 |
Volume de horas máquina total | 1.000 | hrs | 800 |
Total dos CIP | R$ 50.000,00 | mês | R$ 50.000,00 |
CIP por unidade |
Tomando-se como base o quadro de informações anterior, as variações de volume e custo são respectivamente:
R$ 6,50 desfavorável, R$ 6,00 desfavorável.
R$ 5,00 desfavorável, R$ 7,50 desfavorável.
R$ 7,00 favorável, R$ 5,50 favorável.
R$ 7,50 desfavorável, R$ 5,00 desfavorável.
R$ 7,50 favorável, R$ 5,00 favorável.
Uma indústria fabrica um produto em série. Os seguintes Custos Padrão foram estabelecidos no mês de fevereiro de 2013:
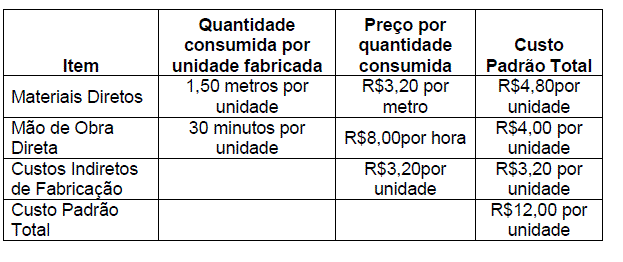
Os seguintes resultados efetivos foram constatados no mês de fevereiro:
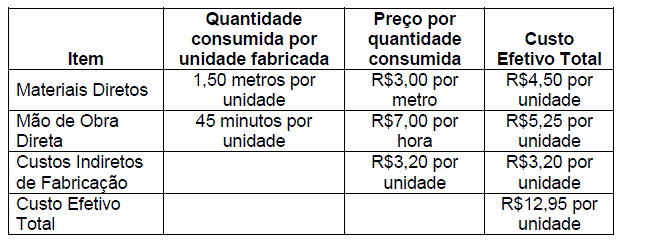
Com base nos dados acima, julgue as afirmações como Verdadeira (V) ou Falsa (F) e, em seguida, assinale a opção CORRETA.
I. A indústria apresentou uma variação positiva de R$0,95, por unidade, produzida em relação ao custo padrão.
II. A indústria apresentou uma variação positiva nos materiais diretos, decorrentes da redução do custo unitário dos materiais, em relação ao custo padrão.
III. A indústria apresentou uma variação negativa na mão de obra direta, em decorrência do aumento da quantidade de tempo consumido na fabricação do produto, apesar da variação no custo da mão de obra.
A sequência CORRETA é:
F, F, V.
F, V, V.
V, F, F.
V, V, F.
A metodologia de administração por exceção está associada à ideia de custo padrão.
Considere as seguintes equações:
Equação 1 − Quantidade Padrão × Preço Real
Equação 2 − Quantidade Padrão × Preço Padrão.
Na análise de variações dos materiais diretos, pelo critério que se quantifica a variação mista, uma terceira Equação resultante da subtração da Equação 1 pela Equação 2, nesta ordem, indica
a variação de preço.
a variação de quantidade.
a variação de consumo.
o custo real.
a identificação do consumo.
Dados extraídos da contabilidade de custos da Indústria Macaxeira em março de 2011.
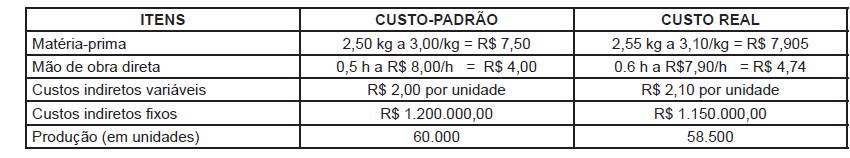
Com base apenas nas informações acima, a variação mista referente à variação entre o custo padrão e o custo real da mão de obra direta, por unidade de produto, em reais, é

0,05 desfavorável
0,02 favorável
0,01 favorável
0,01 desfavorável
0,02 desfavorável

