Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.

A Indústria Beta trabalha com custo-padrão. Num determinado período, a variação de tempo (eficiência) de mão-deobra direta foi de 100 horas acima do tempo padrão, que foi de 1.000 horas. No mesmo período, a variação do custo (taxa) de mão-de-obra direta foi de R$ 0,10 abaixo do valor padrão, que foi de R$ 1,00 por hora. Com base nos dados acima, o valor da variação total entre o custo-padrão (CP) e custo real (CR) foi, em reais, de:
110,00 favorável.
110,00 desfavorável
100,00 desfavorável.
10,00 favorável.
10,00 desfavorável.

226.000,00 e 42.800,00
266.000,00 e 42.800,00
268.800,00 e 42.800,00
266.000,00 e 40.000,00
268.800,00 e 40.000,00
Ao adotar o custeio-padrão, Jorge deve apropriar os custos à produção pelo seu valor efetivo. Além disso, Jorge só poderá compatibilizar o custeio adotado com custeio pleno (por absorção).
No custeio padrão, os custos são apropriados à produção não pelo seu valor efetivo, mas sim por uma estimativa do que deveriam ser. As eventuais diferenças entre o custo-padrão e o custo real são objeto de análise da contabilidade de custos, com o objetivo de controle dos gastos e de medida de eficiência. Esse tipo de custeio só é compatível com o custeio pleno — por absorção.
Uma empresa está alterando seu custo de Real para Padrão. Esta alteração prende-se ao fato de a empresa acreditar que o custo Padrão gerencialmente aumenta sua capacidade de gestão dos custos fabris.
As alterações de custo Real para custo Padrão levarão a empresa a evidenciar seus estoques
valorizados pelo custo Padrão, não guardando qualquer semelhança com o custo Real.
valorizados pelas medidas físicas determinadas pela engenharia fabril e valorizados monetariamente pela área financeira.
valorizados a custo Padrão juntamente com suas variações e terão o mesmo valor do que se estivessem valorizados a custo Real.
valorizados pelo custo Real, em razão do custo padrão não ser aplicado aos estoques.
valorizados pelo custo Padrão, que tendem a ser maiores do que os estoques valorizados a custo Real.
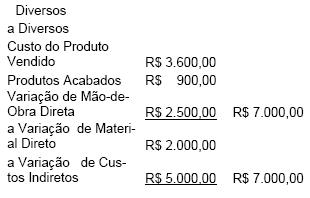
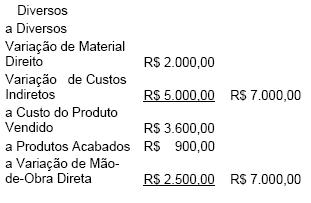
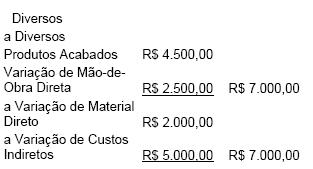
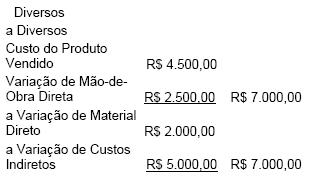
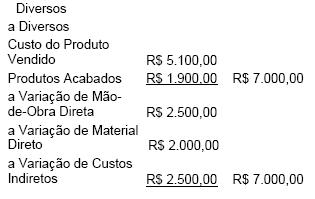
A empresa Ferraço S/A fabrica canivetes e registra na Contabilidade todos os custos por valorespadrão, controlando as variações do custo efetivo em contas específicas, encerradas ao fim de cada período mensal.No mês de referência foram produzidos dois mil canivetes e vendidos um mil e seiscentos, ao preço unitário de R$ 160,00, com tributação de IPI a 10% e ICMS a 12%. Em 31 de outubro foram apurados os seguintes custos realmente praticados no período:Assinale o lançamento que contabiliza corretamente o encerramento das variações entre o custo real e o custo-padrão, no mês de outubro, a partir dos dados exemplificados (o histórico foi omitido).