







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Em relação aos elementos integrantes do balanço patrimonial, analise as afirmativas a seguir.
I. Componentes do ativo decorrentes de operações de longo prazo.
II. Componentes do passivo decorrentes de operações de longo prazo.
III. Componentes do ativo decorrentes de operações de curto prazo com efeito relevante.
IV. Componentes do passivo decorrentes de operações de curto prazo com efeito relevante.
De acordo com o Pronunciamento Técnico CPC 12 - Ajuste a Valor Presente, assinale a opção que indica as afirmativas que devem ser ajustadas a valor presente.
I e II, somente.
III e IV, somente.
I, II e III, somente.
II, III e IV, somente.
I, II, III e IV.
No curso de um processo administrativo fiscal, o contador A foi contratado como assistente técnico do contribuinte. Em suas análises, o contador A constatou que o lançamento realizado pelo Fisco estava lastreado na interpretação dada pela autoridade fiscal acerca de alguns conceitos presentes na norma brasileira de contabilidade sobre Ajuste a Valor Presente, conforme destacado a seguir. Acerca desse assunto, julgue os itens abaixo e, em seguida, assinale a opção CORRETA.
I. Ativos e passivos monetários com juros implícitos ou explícitos embutidos devem ser mensurados pelo seu valor presente quando do seu reconhecimento inicial, por ser este o valor de custo original dentro da filosofia de valor justo (fair value).
II. As reversões dos ajustes a valor presente dos ativos e passivos monetários qualificáveis não devem ser apropriadas como receitas ou despesas financeiras, a não ser que a entidade possa devidamente fundamentar que o financiamento feito a seus clientes faça parte de suas atividades operacionais, quando então as reversões serão apropriadas como receita operacional.
III. Passivos não contratuais são aqueles que apresentam maior complexidade para fins de mensuração contábil pelo uso de informações com base no valor presente. Fluxos de caixa ou séries de fluxos de caixa estimados são carregados de incerteza, assim como são os períodos para os quais se tem a expectativa de desencaixe ou de entrega de produto/prestação de serviço. Logo, muito senso crítico, sensibilidade e experiência são requeridos na condução de cálculos probabilísticos. Pode ser que, em determinadas situações, a participação de equipe multidisciplinar de profissionais seja um imperativo para a execução da tarefa.
IV. A obrigação para a retirada de serviço de ativos de longo prazo, qualificada pela literatura como Asset Retirement Obligation (ARO), não é um exemplo de passivo não contratual já observado em companhias que atuam no segmento de extração de minérios metálicos, de petróleo e termonuclear, ajustando-o a valor presente.
Estão CORRETOS os itens:
I, II e III, apenas.
I e III, apenas.
I e II, apenas.
I, II, III e IV.
A taxa de desconto utilizada para o cálculo do ajuste a valor presente de uma duplicata a receber de longo prazo deve equivaler, durante todo o prazo de vigência do referido ativo, à taxa de juros observada na data de origem da transação, independentemente da taxa de juros que venha a ser praticada no mercado em períodos subsequentes.
Certo
Errado
Em um plano de contas convencional, o ajuste a valor presente de clientes é uma conta de resultado de saldo devedor.
Certo
Errado
De acordo com as orientações do Pronunciamento Técnico CPC 12 - Ajuste a Valor Presente, essa transação:
deve gerar reconhecimento de receita financeira apenas no vencimento do prazo;
deve ser contabilizada, no reconhecimento inicial, pelo valor a receber no vencimento;
deve ser contabilizada, no reconhecimento inicial, pelo valor presente;
não está sujeita a ajuste a valor presente em decorrência do prazo curto;
não requer ajuste a valor presente, pois a taxa da transação corresponde à taxa de mercado.
Considere as informações do texto 1 e suponha que a Cia. Alfa desejasse apurar o valor justo daquela transação ao final do primeiro ano, após a venda, momento em que a taxa foi alterada para 12%.
Nesse cenário, o valor justo das contas a receber, calculado mediante o ajuste a valor presente nessa nova data e com a atual condição de mercado, equivale a:
R$ 6.611;
R$ 7.972;
R$ 8.264;
R$ 8.800;
R$ 9.091.
No Balanço Patrimonial, as obrigações, os encargos e os riscos classificados no passivo não circulante serão ajustados ao seu valor presente, sendo que os demais passivos serão ajustados
pelo custo de aquisição.
pelo método de equivalência patrimonial.
quando houver efeito relevante.
a valor realizável líquido de saídas.
O adiantamento recebido de um cliente por um serviço que será prestado após o término do exercício social seguinte gera, para a empresa que irá prestar o serviço, uma disponibilidade de recursos cuja contrapartida é uma conta do balanço patrimonial que deve ser
classificada no passivo não circulante e ajustada ao seu valor presente.
classificada no passivo circulante e ajustada ao seu valor presente somente se tal ajuste tiver efeito relevante.
classificada no passivo não circulante e ajustada ao seu valor presente somente se tal ajuste tiver efeito relevante.
classificada no passivo circulante e ajustada ao seu valor presente.
classificada no patrimônio líquido e ajustada ao seu valor presente.
Uma empresa efetuou a venda de um ativo imobilizado por R$ 550.000,00 em oito prestações mensais e consecutivas no valor de R$ 68.750,00, sendo a primeira vencendo em um mês. A taxa de juros de mercado é de 2%. Com base no exposto, corresponde ao valor presente líquido e ao valor da receita financeira total, respectivamente:
R$ 469.419,70; R$ 80.580,30.
R$ 503.626,85; R$ 46.373,15.
R$ 512.730,00; R$ 37.270,00.
R$ 513.626,85; R$ 36.373,15.
A Cia. Comercial NKT, em janeiro de 20X0, efetuou vendas de mercadorias com prazo de recebimento de 300 dias no valor total de R$ 500.000,00. A companhia fez o ajuste a valor presente dos ativos monetários a serem recebidos utilizando a taxa de juros de 1,5% ao mês. Com base no exposto, correspondem ao valor presente líquido e ao valor da receita financeira total, respectivamente:
R$ 430.833,62; R$ 56.144,44.
R$ 430.833,62; R$ 69.166,38.
R$ 443.855,56; R$ 56.144,44.
R$ 443.855,56; R$ 69.166,38.
De acordo com a Norma Brasileira de Contabilidade Técnica Geral (NGBC TG 12) Ajuste a valor presente, em relação a mensuração, analise as alternativas abaixo e assinale a alternativa correta.
A forma pela qual devem ser alocados em resultado os descontos advindos do ajuste a valor presente de ativos e passivos. A abordagem corrente deve ser eleita como método de alocação de descontos, por apresentar uma informação de qualidade a um custo desprezível para sua obtenção
Há mercado consolidado de dívidas de longo prazo no Brasil, ficando a oferta de crédito ao mercado geral, com essa característica de longo prazo, normalmente limitado a um único ente governamental. Passivos dessa natureza estão contemplados por esta Norma como sujeitos à aplicação do conceito de valor presente por taxas diversas daquelas que tais empréstimos e financiamentos estão sujeitos
A forma pela qual devem ser alocados em resultado os descontos advindos do ajuste ao valor presente de ativos e passivos. A abordagem corrente não deve ser eleita como método de alocação de descontos, por não apresentar uma informação de qualidade a um custo desprezível para sua obtenção
A regra específica sempre prevalece à regra geral. Caso especial é o relativo à figura do Imposto de Renda Diferido Ativo e Passivo, objeto de norma específica, conforme prevista nas Normas Internacionais de Contabilidade, são passíveis de ajuste a valor presente
Não devem estar sujeitos aos procedimentos de mensuração tratados nesta Norma: conjunto particular de fluxos de caixa estimados claramente associado a um ativo ou a um passivo
Se os valores resultantes do ajuste a valor presente dos elementos do ativo decorrentes de operações de longo prazo não puderem ser incorporados ao período de apuração em que a receita deva ser oferecida à tributação, esses valores serão diferidos pelos períodos seguintes.
As obrigações, os encargos e os riscos classificados no passivo não circulante devem ser ajustados sempre que houver efeito relevante.
Texto 1A2-I
As informações a seguir representam os fatos considerados relevantes em uma operação de venda seguida de uma operação de aquisição de imobilizado efetuadas por uma companhia.
dados relativos à venda
dados relativos à aquisição
Ainda de acordo com a Lei n.º 6.404/1976 e o Pronunciamento Técnico CPC 12 do Comitê de Pronunciamentos Contábeis, é correto afirmar que, na companhia referida no texto 1A2-I, o financiamento deve ser registrado pelo valor de
R$ 80.000, e o valor que deve ser apropriado, decorrido um mês da operação, é igual a R$ 450, a ser contabilizado a débito da conta representativa do financiamento.
R$ 75.500, e o valor que deve ser apropriado, decorrido um mês da operação, é igual a R$ 450, a ser contabilizado a débito da conta representativa do financiamento.
R$ 80.000, ajustado por encargos financeiros a transcorrer de R$ 4.500, e o valor que deve ser apropriado, decorrido um mês da operação, é igual a R$ 450, a ser contabilizado a débito de uma conta retificadora do financiamento.
R$ 80.000, ajustado por encargos financeiros a transcorrer de R$ 4.500, e o valor que deve ser apropriado, decorrido um mês da operação, não é calculado de forma linear e deverá ser contabilizado a crédito de uma conta retificadora do financiamento.
R$ 80.000, ajustado por encargos financeiros a transcorrer de R$ 4.500, e o valor que deve ser apropriado, decorrido um mês da operação, não é calculado de forma linear e deverá ser contabilizado a débito de uma conta retificadora do financiamento.
O valor presente líquido do financiamento é igual a R$ 50.
A empresa Aliança Multimarcas realizou uma venda a prazo no valor de R$ 208.080,00 para recebimento em uma única parcela, após o prazo de dois anos. Observando o que dispõe as Normas Brasileiras de Contabilidade, foi registrado um ajuste a valor presente desta operação, considerando-se uma taxa de juros composta de 2% a.a. O montante do ajuste a valor presente da operação, na data de seu registro inicial, é de:
R$ 2.060,20
R$ 4.080,00
R$ 8.080,00
R$ 4.100,00
R$ 7.060,00
Quando do seu reconhecimento inicial, ativos e passivos monetários com juros implícitos ou explícitos embutidos devem ser mensurados pelo seu valor presente.
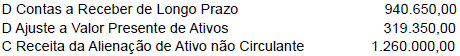
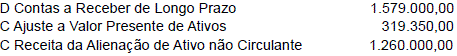
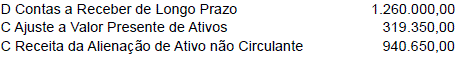
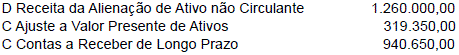
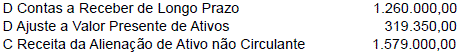
Uma pessoa jurídica vendeu um imóvel de sua propriedade por R$ 1.260.000,00 em 30 prestações iguais e consecutivas de R$ 42.000,00, a primeira vencendo um mês após a entrega do imóvel ao comprador. A taxa de juros utilizada pela sociedade vendedora para calcular o valor do financiamento do imóvel nesse prazo foi de 2% ao mês sobre o valor à vista que ela cobraria. Considerando-se que a venda ocorreu a longo, prazo, a sociedade deverá efetuar o respectivo ajuste a valor presente, o qual foi calculado em R$ 319.350,00 (o valor foi arredondado para simplificar os cálculos). Em consequência, o lançamento correto do registro da venda, com os valores em R$, que ela deverá efetuar em sua escrituração, para atender a legislação societária, é
A Entidade Empresarial BRISAS adquiriu mercadorias em 01.08.2018 no valor de R$ 700.000,00 com pagamento para 90 (noventa) dias, caso a empresa tivesse comprado a vista na data da transação pagaria o valor de R$ 450.000,00 pelas mercadorias. Em 10.09.2018 a empresa vendeu 40% do seu estoque pelo valor de R$ 300.000,00 com prazo para recebimento em 30.11.2018, caso a venda fosse a vista o valor seria de R$ 250.000,00, de acordo com os dados apresentados e trazendo a transação a valor presente e desconsiderando qualquer incidência de impostos sobre a operação assinale a alternativa correta.
O custo da mercadoria vendida na data da venda equivale a R$ 280.000,00.
O Lucro bruto na data da venda equivale a R$ 20.000,00.
A receita de vendas na data da venda equivale a R$ 300.000,00.
O valor a ser registrado no estoque na data da aquisição de mercadorias será de R$ 700.000,00.
O lucro bruto na data da operação da venda equivale a R$ 70.000,00.
Com relação ao ajuste a valor presente de elementos do ativo e do passivo, tomando por base os preceitos da NBC T 19.17, assinale a alternativa incorreta.
A utilização de informações com base no valor presente concorre para o incremento do valor preditivo da Contabilidade, permite a correção de julgamentos acerca de eventos passados já registrados e traz melhoria na forma pela qual eventos presentes são reconhecidos.
A aplicação do conceito de ajuste a valor presente sempre equipara o ativo ou o passivo a seu valor justo. Por isso, valor presente e valor justo são sinônimos. O ajuste a valor presente deve ser aplicado a esses elementos como se fosse nova medição de ativos e passivos.
Em termos de meta a ser alcançada, ao se aplicar o conceito de valor presente, deve-se associar tal procedimento contábil à mensuração de elementos do ativo e do passivo, levando-se em consideração o valor do dinheiro no tempo e as incertezas a eles associados.
Elementos de ativos e de passivos monetários com juros implícitos ou explícitos embutidos devem ser mensurados pelo seu valor presente quando do seu reconhecimento inicial, por ser este o valor de custo original desses elementos dentro da filosofia de valor justo (fair value).



