







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Com base nas informações a seguir, responda à questão.
• Fluxo de pagamentos:
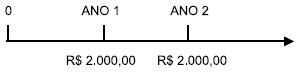
• Período – 2 anos
• Taxa de juros - 5% a.a.
Tendo em vista as informações apresentadas, calcule o valor presente do fluxo dos dois pagamentos.
Nota: Considere para o cálculo duas casas decimais, depois da vírgula, desprezando, ainda, os centavos.
R$ 3.540.
R$ 3.722.
R$ 3.860.
R$ 3.920.
R$ 3.943.
No exame de viabilidade financeira, um investimento feito com capitais próprios e de terceiros deve ser considerado viável quando o(a)
taxa de retorno obtida for superior à rentabilidade de um investimento alternativo.
taxa mínima de atratividade for superior à taxa interna de retorno.
valor presente líquido calculado pela taxa mínima de atratividade for positivo.
taxa de retorno obtida for superior ao custo de captação dos recursos.
montante obtido no final do período for superior ao capital aplicado no início.
Uma empresa possui, em seu passivo exigível a longo prazo, contas a pagar no valor de R$ 33.600,00 com juros embutidos de 12% ao ano.
Com base nesse caso hipotético, o valor presente das obrigações seria
menor que R$ 27.000,00.
maior ou igual a R$ 27.000,00 e menor que R$ 28.000,00.
maior ou igual a R$ 28.000,00 e menor que R$ 29.000,00.
maior ou igual a R$ 29.000,00 e menor que R$ 30.000,00.
maior ou igual a R$ 30.000,00.
De acordo com o Pronunciamento Contábil – CPC 00 R1 – Estrutura Conceitual Básica – “Os ativos são mantidos pelos montantes em caixa ou equivalentes de caixa que poderiam ser obtidos pela sua venda em forma ordenada. Os passivos são mantidos pelos seus montantes de liquidação, isto é, pelos montantes em caixa ou equivalentes de caixa, não descontados, que, se espera, serão pagos para liquidar as correspondentes obrigações no curso normal das operações”.
O texto trata da mensuração dos elementos das demonstrações financeiras, mais especificamente sobre o
custo histórico.
valor presente.
valor realizável.
custo corrente.
valor justo.
Considerando as Normas Brasileiras de Contabilidade, assinale a alternativa correta.
Valor presente é a estimativa do valor corrente de um fluxo de caixa futuro, no curso normal das operações da entidade.
Valor presente é o valor pelo qual um ativo pode ser negociado, ou um passivo liquidado, entre partes interessadas, conhecedoras do negócio e independentes entre si, com a ausência de fatores que pressionem para a liquidação da transação ou que caracterizem uma transação compulsória.
Valor justo é o valor pelo qual um ativo pode ser negociado, ou um passivo liquidado, entre partes interessadas, não conhecedoras do negócio e dependentes entre si, com a ausência de fatores que pressionem para a liquidação da transação ou que caracterizem uma transação compulsória.
Valor justo é a estimativa do valor corrente de um fluxo de caixa futuro, no curso normal das operações da entidade.
Valor presente é o custo pelo qual um ativo pode ser vendido ou comprado, ou um passivo assumido entre partes interessadas, conhecedoras ou não do negócio de fatores que pressionem para a conclusão da transação ou que ensejem transação onerosa.
Uma sociedade empresária investirá o valor de R$100.000,00 em um projeto que se espera gerar um retorno de R$400.000,00 ao final de dois anos.
Considerando uma taxa de juros de 3% a.a., o valor presente líquido desse investimento é de:
R$282.778,77.
R$277.038,36.
R$276.928,93.
R$266.666,67.
Uma sociedade empresária realizou uma venda a prazo no valor de R$110.250,00, para recebimento em uma única parcela, após o prazo de dois anos. Observando o que dispõe a NBC TG 12 – Ajuste a Valor Presente, foi registrado um ajuste a valor presente desta operação, considerando-se uma taxa de juros composta de 5% a.a.
O montante do ajuste a valor presente da operação, na data de seu registro inicial, é de:
R$10.022,73.
R$10.250,00.
R$11.025,00.
R$11.300,63.
Em 31/12/X1, a empresa JJD realizou uma venda no valor de R$ 50.000,00, para ser recebida em 31/01/X3. Sabe-se que o prazo, normalmente concedido pela empresa é de 60 dias e que se a venda fosse feita à vista seu valor seria de R$ 42.000,00 (valor presente). De acordo com a legislação vigente e sabendo que a empresa utiliza conta redutora de ativo para registrar a operação, ela deveria reconhecer no momento da venda, em reais, receita de vendas de
50.000,00 e duplicatas a receber de 50.000,00.
50.000,00 e despesa financeira de 8.000,00.
42.000,00 e duplicatas a receber de 42.000,00.
42.000,00 e duplicatas a receber de 50.000,00.
42.000,00 e receita financeira de 8.000,00.
Em relação às variações patrimoniais decorrentes dos fatos contábeis ocorridos em uma sociedade anônima de capital aberto, considere:
I e II.
I e III.
II e III.
II e IV.
III e IV.
A Cia. M efetuou a compra de mercadorias no valor de R$1.210, a serem pagos em 60 dias, e vendeu no mesmo dia 80% dessas mercadorias por R$1.650, para recebimento em 30 dias. A taxa mensal de juros é de 10% ao mês. Qual é o lucro da empresa considerando o método do valor presente conforme o pronunciamento CPC número 12?
R$700.
R$500.
R$682.
R$620.
R$564.
As regras contábeis e societárias vigentes determinam que os elementos do ativo decorrentes de operações de longo prazo serão:
ajustados a valor custo.
ajustados a valor futuro.
ajustados aos parâmetros da moeda.
ajustados a juros de mercado.
ajustados a valor presente.
Segundo determinação da Comissão de Valores Mobiliários – CVM, no ajuste a valor presente do ativo e do passivo de longo prazo de que trata a Lei n. 11.638/2007, as empresas devem obedecer aos seguintes procedimentos, exceto.
as notas explicativas deverão detalhar as premissas e fundamentos que justificaram as taxas de desconto adotadas pela Administração.
ao submeter ativos e passivos de curto prazo ao ajuste, devem ser observadas, além das regras gerais, as taxas de retorno para investimentos de curto prazo.
as reversões dos ajustes a valor presente dos ativos e passivos monetários qualificáveis devem ser apropriadas como receitas ou despesas financeiras.
as premissas e fundamentos que justificarem as estimativas contábeis relativas ao cálculo dos ajustes a valor presente, inclusive as taxas de desconto, serão objeto de avaliação quanto à razoabilidade e pertinência pelos auditores independentes.
A quantificação do ajuste a valor presente deverá ser realizada em base exponencial “pro rata die”, a partir da origem de cada transação, sendo os seus efeitos apropriados nas contas a que se vinculam.
Ao se aplicar a correção monetária integral, há a inclusão do ajuste a valor presente de valores prefixados de contas a receber e a pagar.
O modelo de avaliação de ativos definido como sendo aquele que pode ser entendido como o valor corrente de venda deduzido dos gastos necessários para a realização do item avaliado, ou seja, o montante esperado da entrada líquida de caixa que a venda do item proporcionaria à entidade, é
valor realizável líquido.
valor presente do fluxo futuro de caixa.
custo de reposição futuro.
custo corrente corrigido.
goodwill.



