







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Em relação ao ajuste a valor presente, considere:
I. Para transações a curto prazo, quando o efeito não é relevante, é permitida a simplificação e dispensa do cálculo do ajuste a valor presente.
II. Nas transações de longo prazo, com juros implícitos ou explícitos embutidos, deve-se fazer o ajuste a valor presente.
III. O método a ser utilizado é o da taxa nominal de juros e a taxa aplicada deve ser líquida de efeitos fiscais.
IV. Os conceitos de ajuste a valor presente e valor justo têm o mesmo significado. Está correto o que se afirma APENAS em
III e IV.
I e II.
II, III e IV.
III.
II e IV.
No dia 01/12/2018 a empresa Só no Sapatinho S.A. realizou as seguintes vendas de mercadorias:
- Vendas à vista: R$ 500.000,00
- Vendas a prazo: R$ 660.000,00
As vendas a prazo serão recebidas integralmente em 01/12/2020 e a empresa estava praticando para elas, na data da venda, a taxa de juros de 0,398% ao mês, equivalente a 4,88% ao ano e a 10% para o período de dois anos.
A empresa Só no Sapatinho S.A. reconheceu, na Demonstração do Resultado do ano de 2018, exclusivamente em relação às vendas efetuadas em 01/12/2018, Receita de Vendas no valor de
É a estimativa do valor corrente de um fluxo de caixa futuro, no curso normal das operações da entidade. Tal fluxo de caixa pode estar representado por ingressos ou saídas de recursos. Estamos falando do:
Valor Justo.
Valor Presente.
Valor Real.
Valor Futuro.
Em uma ação judicial movida pela empresa A contra a União, discutia-se um auto de infração de imposto de renda e contribuição social sobre o lucro apurado no ano de 20X7 no valor de R$ 28,73 milhões. No curso da citada ação, o contador Z foi nomeado perito do juízo e, durante os seus exames, constatou o que segue:
• Empresa A é tributada pelo lucro real anual com alíquota de IRPJ/CSSL de 34%.
• Vendeu mercadorias em 20/03/20X7 por R$ 156 milhões para recebimento em 30/06/20X8 (valor líquido dos impostos indiretos – PIS/COFINS/ICMS). Tal valor, ajustado a valor presente para 20/03/20X7 resultou no montante de R$ 130 milhões.
• O custo das mercadorias vendidas foi de R$ 91 milhões.
• Os juros apropriados em 20X7 foram de R$ 19,5 milhões e em 20X8 foram de R$ 6,5 milhões.
• Considere que, para a legislação tributária aplicável, o valor do ajuste a valor presente deve ser adicionado na determinação do lucro real, pois o AVP sobre vendas brutas é algebricamente adicionado na determinação do lucro real no mesmo período de apuração em que as vendas brutas de R$ 156 milhões são oferecidas à tributação.
Assim, com base nestas constatações periciais e nos seus conhecimentos acerca de ajuste a valor presente da NBC TG 12 – Ajuste a Valor Presente, julgue os itens abaixo e, em seguida, assinale a opção CORRETA.
I. O valor do ajuste a valor presente sobre as vendas brutas, do registro no ativo circulante e do ativo não circulante foram de R$ 26 milhões, R$ 19,5 milhões e R$ 6,5 milhões, respectivamente.
II. O valor da receita líquida de vendas e do lucro bruto no período foi de R$ 130 milhões e R$ 39 milhões, respectivamente.
III. O valor do resultado antes do IRPJ/CSLL foi de R$ 58,5 milhões.
IV. O valor do auto de infração lançado pelo fisco está majorado em R$ 6,63 milhões.
Estão CORRETOS os itens:
I, II, III e IV.
I, II e IV, apenas.
I, II e III, apenas.
II, III e IV, apenas.
Conforme o texto 2A1-I, no investimento que segue a opção II, há uma variação no fluxo de caixa durante os cinco anos. Considerando que 0,9191, 2,3348 e 0,6560 sejam, respectivamente, valores aproximados para 1,088-1, para [1,088-2 + 1,088-3 + 1,088-4] e para 1,088-5, comparando as opções I e II e admitindo que as informações sejam as expectativas mais precisas sobre os fluxos de caixa futuro, assinale a opção correta, adotando evidenciação em R$ 1.000.
O valor presente para registro segundo a opção I é menor que na opção II.
O valor presente a ser evidenciado será equivalente em ambas as opções.
O valor presente a ser evidenciado segundo a opção II será menor que na opção I.
Se houver inflação de 0,5% no período, o valor presente segundo a opção II será menor que no caso de não existir inflação.
Se a taxa de juros segundo a opção II aumentar, o valor presente nessa opção também aumentará.
Para cálculo do valor presente de ativos e passivos, identifique, nos itens abaixo, o(s) aspecto(s) que deve(m) ser considerado(s) e assinale a opção CORRETA.
I. Deve-se levar em consideração o valor do dinheiro no tempo.
II. Deve-se levar em consideração as incertezas associadas a esses ativos e passivos.
III. Deve-se analisar se as informações prestadas possibilitam a tomada de decisões.
Está(ão) CORRETO(S) os itens
I, apenas.
I e III, apenas.
I, II e III.
II, apenas.
Os elementos integrantes do ativo e do passivo, decorrentes de operações de longo prazo, ou de curto prazo quando houver efeito relevante, ______________ que reflitam as melhores avaliações do mercado quanto ao valor do dinheiro no tempo e os riscos específicos do ativo e do passivo em suas datas originais.
Assinale a alternativa que completa o texto corretamente.
devem ser calculados de acordo com as metodologias de correção integral
serão ajustados pelos modelos de moeda constante
serão corrigidos por taxas de mercado para tomada de recursos
devem ser ajustados a valor presente com base em taxas de desconto
fazem parte integrante dos laudos de avaliação econômicos-financeiros
A empresa XYZ deseja avaliar qual das duas possibilidades de investimento é a mais lucrativa. Ao utilizar o método do valor presente líquido (VPL), a empresa sabe que a taxa mínima de atratividade para estes investimentos é de 10% ao ano e decide que:
Análise de investimentos da empresa XYZ | ||||||
Ano | Alternativa X | Alternativa Y | ||||
Investimento | Receita | Custo | Investimento | Receita | Custo | |
0 | 200 | - | - | 150 | - | - |
1 | - | 150 | 50 | - | 150 | 70 |
2 | - | 200 | 50 | - | 180 | 80 |
A alternativa Y é a mais rentável, visto que o seu VPL é positivo, enquanto que o VPL da possibilidade X é negativo.
A alternativa X é a mais rentável, visto que o seu VPL é positivo, enquanto que o VPL da possibilidade Y é negativo.
A alternativa X é mais rentável, uma vez que tem o VPL maior do que o dobro do VPL da alternativa Y.
A alternativa Y é mais rentável, uma vez que tem o VPL positivo de aproximadamente 5,4.
As duas alternativas são viáveis, uma vez que ambas apresentam VPL positivo
Ajuste a Valor Presente – AVP.
Exemplo:
• Contas a receber com vencimento em 5 anos = R$200.000,00.
• Taxa de desconto (i) = 6% ao ano.
• Fórmula para cálculo do valor presente: VP = valor contábil x [1/(1+i)n]
Com base nos dados acima, calcule o AVP para o primeiro ano e, em seguida, assinale a opção CORRETA.
O AVP do primeiro ano é R$8.967,00.
O AVP do primeiro ano é R$50.548,00.
O AVP do primeiro ano é R$149.952,00.
O AVP do primeiro ano é R$158.419,00.
“Os ativos são mantidos pelo valor presente, descontado do fluxo futuro de entrada líquida de caixa que se espera seja gerado pelo item no curso normal das operações da Entidade. Os passivos são mantidos pelo valor presente, descontado do fluxo futuro de saída líquida de caixa que se espera seja necessário para liquidar o passivo no curso normal das operações da Entidade.” Segundo o princípio do registro pelo valor original, a afirmativa anterior refere-se à base de mensuração
valor justo.
valor presente.
custo corrente.
valor realizável.
O valor presente líquido do projeto é, aproximadamente, de
R$ 17.258.
R$ 22.305.
R$ 29.431.
R$ 33.665.
R$ 54.803.
Em 31.1.2016, uma Sociedade Empresária efetuou uma venda a longo prazo com as seguintes condições:
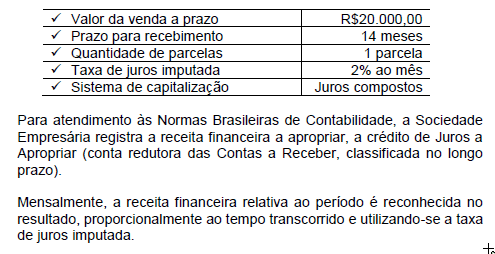
Considerando-se as informações apresentadas, a parcela da receita financeira reconhecida no resultado, em fevereiro de 2016, é de, aproximadamente:
R$303,15.
R$312,50.
R$345,89.
R$400,00.
Uma empresa comercial vendeu a prazo mercadorias ao seu melhor cliente, em vinte prestações iguais e sucessivas, sendo que a primeira prestação vencerá em 30 dias da data da negociação. O valor de cada prestação será de R$ 2.000,00, totalizando uma venda de R$ 40.000,00, e os juros cobrados serão de 2% ao mês, taxa que será utilizada para cálculo do ajuste a valor presente desse fluxo de caixa. Nesse caso, a empresa utilizará o fator atual para a série de pagamentos relacionados ao fluxo de caixa. A empresa contabilizou toda a operação de acordo com as Normas Brasileiras de Contabilidade e, especificamente no caso do ajuste a valor presente dessa série de pagamentos, tal ajuste impactou as demonstrações contábeis de modo que
houve um aumento do ativo circulante.
houve receita de venda diferida.
houve uma redução da conta de recebíveis.
a conta de ajuste a valor presente foi debitada no mesmo valor do passivo.
a conta do passivo relacionado foi aumentada.
Se o efeito do valor do dinheiro no tempo for considerado imaterial, o valor da estimativa feita pela empresa não estará sujeito a ajuste com base em valor presente, quando do seu reconhecimento pela contabilidade.
Certo
Errado
Uma empresa do setor de vestuário efetuou uma venda a prazo no valor de R$ 220.500,00, que será recebida em uma única parcela após o prazo de 48 meses da venda. De acordo com a CFC - Resolução nº 1.151/09, NBC TG 12 - Ajuste a Valor Presente, e considerando uma taxa de 5% a.a. Assinale a alternativa do valor do Ajuste a Valor presente dessa operação.
R$ 20.250,00.
R$ 20.500,00.
R$ 22.450,00.
R$ 22.500,00.
Uma empresa de serviços concedeu a um de seus clientes, em caráter especial, prazo de pagamento de 24 meses. O preço cobrado pela empresa a prazo foi 30% superior ao preço à vista, de modo que a empresa reconheceu o ajuste a valor presente.
De acordo com o Pronunciamento Técnico CPC 12 - Ajuste a Valor Presente, o tratamento contábil da reversão do ajuste a valor presente do saldo de clientes deve ser contabilizado como
receita operacional.
outras receitas operacionais
receita financeira
despesa operacional.
lucros ou prejuízos acumulados.



