








Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Serão classificados no Ativo Permanente Imobilizado os direitos
A empresa Creditícia S.A. concede empréstimo para sua controlada Financia S.A., por 60 dias, no valor de R$ 1.200.000,00, para aquisição de imobilizado. A empresa Creditícia S.A. deve registrar, de acordo com as normas societárias, o empréstimo em
ativo circulante.
passivo circulante.
ativo realizável a longo prazo.
passível exigível a longo prazo.
ativo imobilizado.
O ativo realizável em longo prazo é igual a R$ 100.160,00.
A Empresa Gama, iniciando suas atividades em fevereiro de 2007, realizou, no primeiro mês, os seguintes registros no Livro Diário:
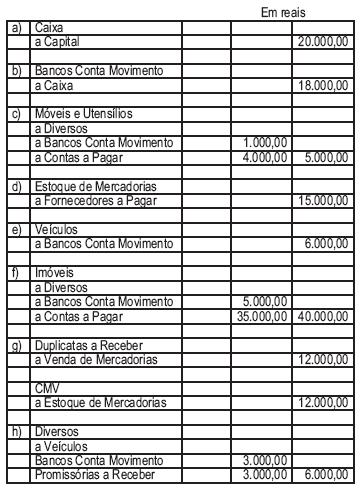
Com base nos dados acima, pode-se afirmar que o saldo da conta Bancos Conta Movimento, no final de fevereiro de 2007, em reais, foi:
O saldo final do ativo permanente diferido é igual a
O saldo final do ativo permanente imobilizado é igual a
Assinale a afirmativa incorreta.
A compra de um veículo a prazo aumenta o Ativo e o Passivo da empresa.
A compra a vista de mercadoria altera o total do Ativo.
Quando os sócios efetuam novos investimentos na empresa, aumentam o Ativo e o Patrimônio Líquido, não alterando o Passivo.
O recebimento a vista pela prestação de serviços aumenta o Ativo e o Patrimônio Líquido, não alterando o Passivo.
O pagamento de uma dívida da empresa acarreta uma diminuição do Ativo e do Passivo e não altera o Patrimônio Líquido.
O ativo permanente investimentos totaliza R$ 85.955,00.
Ativo Circulante.
Passivo Circulante.
Ativo Permanente Investimentos.
Passivo Exigível a Longo Prazo.
Ativo Realizável a Longo Prazo.
Considerando-se que o saldo inicial da conta seguros antecipados corresponda a R$ 1.100,00 e que o saldo inicial da conta seguros a pagar seja igual a R$ 800,00, é correto afirmar que a empresa desembolsou o equivalente a R$ 7.400,00 no pagamento de seguros contratados.
O extrato da Cia. Urupês junto ao Banco América do Norte apresentou, em 31 de dezembro de determinado anocalendário, um saldo credor de R$ 25.500,00. Na mesma data, o saldo da conta analítica Bancos C/Movimento − Banco América do Norte no livro da Razão da companhia era devedor no valor de R$ 20.500,00. O contador da companhia, ao efetuar a conciliação bancária, constatou os seguintes fatos:
− Cheques emitidos pela companhia e não apresentados ao banco................................ 10.000,00
− Cheques de clientes devolvidos pelo banco por falta de fundos e ainda não contabilizados pela companhia .............................. 6.500,00
− Depósitos contabilizados pela companhia e não creditados pelo banco no extrato................. 1.250,00
− CPMF e IOF debitados pelo banco no extrato e não contabilizados pela companhia......... 750,00
− Cobrança de duplicatas creditadas pelo banco e não contabilizadas pela companhia......... 3.500,00
De posse dessas informações, o contador concluiu que o saldo correto da conta no livro Razão da companhia naquela data era, em R$, de
19.250,00
18.000,00
17.250,00
16.250,00
15.500,00
Liquidez é a capacidade que um ativo possui de se transformar em moeda corrente. Para uma empresa que apresenta um Índice de Liquidez Corrente maior que 1, é VERDADEIRO afirmar que
Considere que a empresa pague R$ 20.000 de seus empréstimos a pagar de longo prazo e efetue a baixa, por depreciação total e obsolescência, de R$ 10.000, da conta computadores. Nessa situação, o saldo do ativo permanente imobilizado é igual a
A empresa será incapaz de liquidar suas dívidas de curto prazo com os recursos advindos de seu ativo circulante.
Depreciação é a redução do valor dos bens do ativo imobilizado pelo desgaste ou perda de utilidade por uso, ação da natureza ou obsolescência. É CORRETO afirmar:
Questão Anterior
Uma empresa desembolsa os seguintes valores: $ 200, em Aluguéis Passivos; $ 1.000, em Mercadorias; $ 100, em fretes para entrega de vendas; $ 400, em Fornecedores.
Com base nessas informações e sabendo-se que o valor da venda à vista de metade do estoque foi de $ 1.500, é possível afirmar que o resultado foi de:
(A) lucro no valor de $ 200;
(B) prejuízo no valor de $ 200;
(C) prejuízo no valor de $ 500;
(D) lucro no valor de $ 700;
(E) lucro no valor de $ 300.
Com base nos fatos descritos na questão anterior, é possível afirmar que o movimento líquido em Disponibilidade no período foi de:
aumento de $ 500;
redução de $ 200;
aumento de $ 300;
redução de $ 500;
aumento de $ 1000.
Se o lado esquerdo do razonete é denominado débito e o direito, crédito, é INCORRETO afirmar que:
a natureza da conta é devedora se o lado esquerdo apresentar maior saldo;
saldos de conta do lado direito são classificados normalmente no Ativo;
saídas de Caixa estariam no lado esquerdo;
a natureza da conta é credora se o lado direito apresentar maior saldo;
o lançamento de redução na conta de Fornecedores estaria no lado esquerdo.
O saldo do disponível no final do mês de janeiro é igual, em reais, a
76.125,60.
96.457,30.
123.235,30.
128.320,30.
145.325,30.



